分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |

2026/10/27
AI帮你提炼, 10秒看完要点
智能挖掘相关板块, 定位投资机会


AI速读
节省{{readTime}}分钟阅读时间 {{aisd}}
AI生成 免责声明
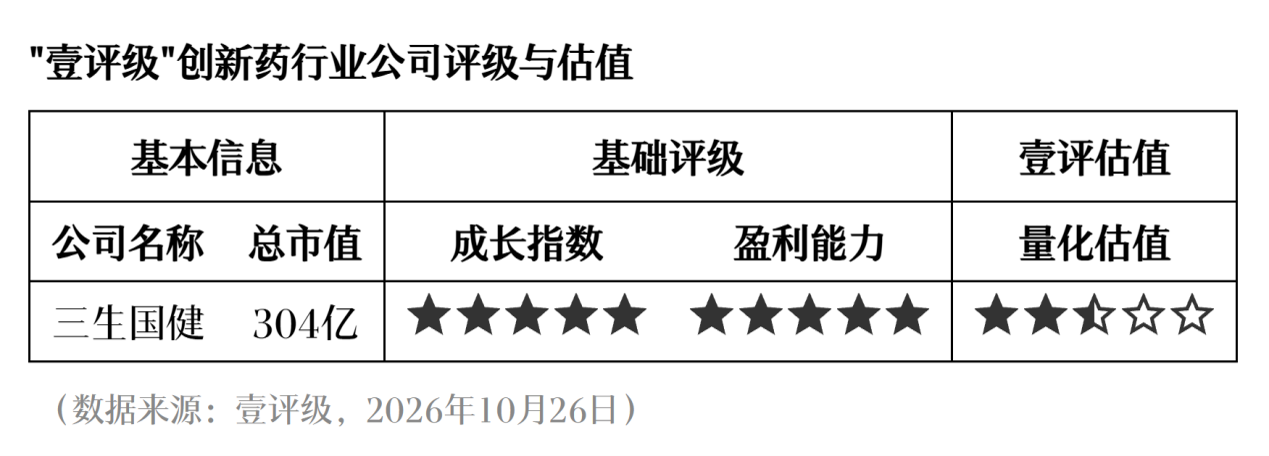
09:36【壹评级:三生国健成熟药销售承压,自免管线迎密集收获期】三生国健披露2026年三季报,第三季度营收为5.27亿元,同比增长11.14%,增长主要来源于双抗药物SSGJ-707授权辉瑞产生的一次性里程碑付款。第一财经“壹评级”认为,剔除一次性授权收入影响,公司核心业务仍处于新旧动能转换的阵痛期,但凭借丰富的在研储备,未来两年有望迎来自身免疫疾病管线的密集收获与业绩兑现。
“壹评级”指出,公司核心产品益赛普受集采降价及增值税率调整影响,销售额持续低于历史峰值;赛普汀则因乳腺癌领域竞争加剧而增长乏力。老药管线整体呈现缓慢萎缩态势。今年获批的益赛拓和益赛那虽然疗效优异,但银屑病赛道竞争激烈,痛风用药习惯的改变也需要逐步进行市场培育,短期放量仍受限制。
公司在研梯队接续紧密。抗IL-4Rα单抗上市申请已获受理,预计2027年获批;抗IL-5单抗已完成三期临床入组,红斑狼疮等适应症也推进至临床阶段。凭借在风湿免疫领域的渠道复用优势,随着学术推广深入,未来两年多款重磅自免药物有望集中上市,驱动公司进入新的业绩收获周期。
举报