分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |
中信证券:建议关注煤炭行业中成本曲线最低端的龙头公司
第一财经 2021-03-26 08:52:15
责编:卢思如
AI帮你提炼, 10秒看完要点
智能挖掘相关板块, 定位投资机会


AI速读
节省{{readTime}}分钟阅读时间 {{aisd}}
AI生成 免责声明
中信证券指出,近几年能源结构转型和长期需求减速的预期是压制煤炭板块估值的主要因素。“碳中和”又会强化这一预期,板块长期估值整体难以有效提升。但是低开采成本的龙头公司在长期周期波动中可以强化优势地位,同时长期资本开支下降,现金流累积充裕,长期依然有价值逻辑,中国神华、陕西煤业是位于行业成本曲线最低端的动力煤企业,山西焦煤预计长期可巩固低成本的炼焦煤龙头地位。另外,在转型的公司中,美锦能源转型氢能板块的力度较大,有望形成先发优势,值得长期关注。
举报
相关阅读
透视上市券商中报:10家龙头贡献近七成营收,有中小券商业绩逆势下滑
“券商行业上半年业绩高增,主要来自于财富管理、投行业务及科创投资。”
中信证券重登半年净利榜首,广发反超华泰跻身营收前三
随着券商中报“放榜”,行业座次表同步更新。
韩国存储龙头股价大幅反弹、SK海力士涨停,“底部已现”仍言之尚早
此次反弹是“超跌反弹+流动性缓解”的结果,底部是否真正形成尚待观察。HBM4正进入爆发式增长阶段以及半导体制造本土化的趋势值得关注。
壹评级发布中信证券首次评级报告
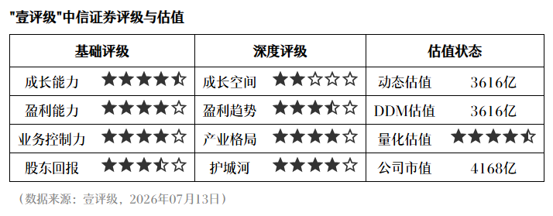
壹评级发布中信证券首次评级报告
中信证券(600030.SH)壹评级首次评级报告
“壹评级”认为中信证券在产业格局和护城河方面表现突出,因此均给予4星评级。同时,“壹评级”动态估值模型和DDM估值模型显示中信证券当下市值基本合理。
一财最热