分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |



{{aisd}}
AI生成 免责声明
乘联会9月7日发布的数据显示,初步统计,8月1-31日,乘用车市场零售187.9万辆,同比去年增长29%,较上月增长3%;全国乘用车厂商批发209.0万辆,同比去年增长38%,较上月下降2%。
疫情影响,公共出行限制增加,暑期购车出行需求增长。前期疫情缓解后的消费释放、政策推动和终端促销,消费者的活动行为和预期会随着疫情的变化动态调整,近期疫情对购车消费的压制有所缓解,加之购置税政策的拉动稳定、地方政策的支撑持续高位,厂商在全年目标压力下向终端压库、折扣稳中有降。
车购税减半政策的效果在政策启动前期的6月较突出,随后进入平稳的政策实施中期,政策拉动消费的效果环比初期减弱。8月中下旬的消费信心通过政策的推动引导+厂商的促销刺激+经销商的终端优惠降库等得到促进,目前政策提振消费信心效果还是很好的,因此车市零售仍是同比较高增长。
初步统计,8月1-31日全国乘用车厂商批发209.0万辆,同比去年增长38%,较上月下降2%。
8月个别地区限电和疫情管控等因素影响较大,生产暂时偏低。虽然有四川等地的严峻旱灾、生产缺电的影响,但影响相对是暂时的、局部的和可控的。随着近日气温降低和降雨等促进,受影响地区的汽车和零部件生产已经在近日全面恢复。
2022年世界新能源乘用车走势较强,1-7月达到500万辆,同比增长70%。其中7月销量83万辆,同比增长73%。世界新能源汽车中的商用车不足4%,新能源乘用车为主体。2022年1-7月中国新能源乘用车占比世界新能源60%的表现优秀,这主要是中国的新能源需求强,而欧洲的传统车和新能源车产销偏低,因此中国的发展很强。
从得零售者得天下到竞速产业金融新赛道:银行业这一次战略转移并非“垒大户”
越来越多的银行正在转向“拼专业、拼产业认知”的高质量发展路径。
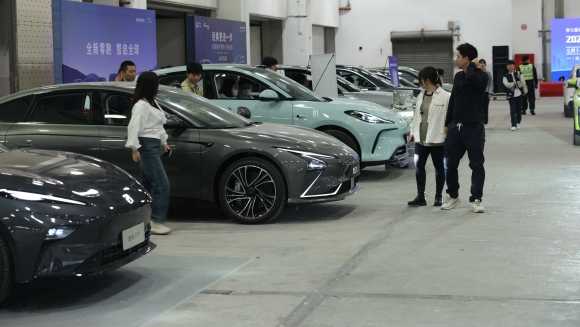
中国品牌,连续两月包揽汽车销量榜前五
狭义乘用车零售销量前五席位首次连续两月全部由自主品牌占据,合资品牌退出终端零售第一梯队。
连板股追踪丨A股今日共49只个股涨停 这只零售股收获5连板
零售板块百大集团收获5连板、中百集团3连板。一图速览今日连板股>>
对公利润碾压零售,银行业上半年 “强对公、弱零售”格局成型
企业端则受益于制造业景气回升和基建投资发力,融资需求相对旺盛。
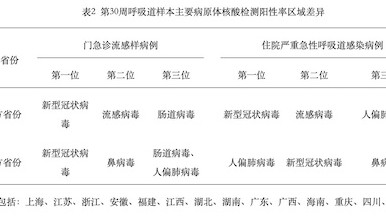
门急诊流感样病例中,每5人就有1个测出新冠,中国疾控称新冠还在中流行水平
我国每年均发生1~2次新冠疫情波动。