分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |



{{aisd}}
AI生成 免责声明
一笔笔习惯了“确定性”的钱,应该往哪里去?数据已经给出答案。
Wind数据显示,三季度以来,已有超500亿元增量资金涌入“固收+”新基金;相关存量产品规模在今年二季度末达到3.52万亿元,同比增加了86%。其中,二级债基以184%的增速领跑。
不止如此,近来部分银行、代销平台在“固收+”板块的相关产品中,标注“红利+”“科创+”或“债券+科技”“债券+消费”等策略标签。
热潮之下,行业争议随之而来:赛道化是否会让“固收+”失去最核心的风控底色?
对此,业内观点已然分化。批评者认为,“固收+”天然带有绝对收益属性,对回撤控制要求极高,而赛道化意味着弹性过大,偏离了持有人购买这类产品的初衷;支持者则主张,关键不在于是否贴标签,而在于能否给弹性装上闸门。
“固收+”站上配置风口
第一财经从多家机构处了解到,近期投资者对“固收+”产品的关注度明显提升,多只相关新产品募集反响符合预期。
“固收+”基金,不是一个具体的产品名称,而是一种核心逻辑可概括为“债券筑底、权益进攻”的多资产多策略组合,追求平衡风险与收益。
资金的选择,最先写进新发数据里。Wind数据显示,截至9月16日,三季度以来已有83只“固收+”产品(仅计算混合一级债基、混合二级债基及偏债混合基金,且为初始基金,下同)成立,合计发行金额已达到501.4亿元。
热销案例并不少见。例如在7月成立的大成元信合利6个月持有,三天内募集金额达到近29亿元,吸引了1.14万户进场申购。富国鸿利增强、天弘慧选增利6个月持有、摩根安怡回报、易方达智享等产品发行规模均超过20亿元,认购时间不超过20天。
“存款利率与银行理财收益率的持续下行,把一大批习惯了‘确定性’的资金推到了岔路口,它们既回不去存款,又承受不了权益投资的波动。”一位沪上固定收益部人士说,这批资金的去向,或包括“固收+”这个品类。
这并非短期情绪,而是一场已经运行多时的迁徙。
第一财经从业内多方了解到,因“稳健+弹性”的特性契合居民财富配置转型需求,“固收+”受到来自机构端和零售端的广泛关注。早在去年,它就已被多家公司列为重点营销项目与核心布局赛道,产品线随之持续完善。
在业内人士看来,一方面,随着利率中枢下行,纯债产品的收益空间越来越有限;另一方面,资管新规出台后,原有的非标理财等产品退出市场,但投资者对具有类似风险收益特征的产品仍有明显需求。“固收+”成为填补这一市场空白的主要选择。
最近一年来,“固收+”基金的市场规模持续攀升。Wind数据显示,截至今年二季度末,“固收+”基金的规模合计增至3.52万亿元,较去年同期1.89万亿元增加了86%。其中,二级债基规模增长幅度明显领先,一年增超1.5万亿元,增速超过184%。
规模攀升的背后,是业绩与波动的平衡。Wind数据显示,截至9月15日,在1641只“固收+”基金中,1379只产品近一年回报为正,占比超过84%,同期平均数和中位数分别为2.5%、2.25%。
渠道新标签:策略透明化
当资金持续涌入,产品端的表达方式也在改变。
第一财经注意到,近来部分银行、代销平台在“固收+”板块中增加了新的元素。例如招商银行在“策略固收+”中区分了红利+、科创+、量化+及转债+,而蚂蚁财富则在相关产品中标注策略,如“债券+科技”“债券+消费”等策略标签。
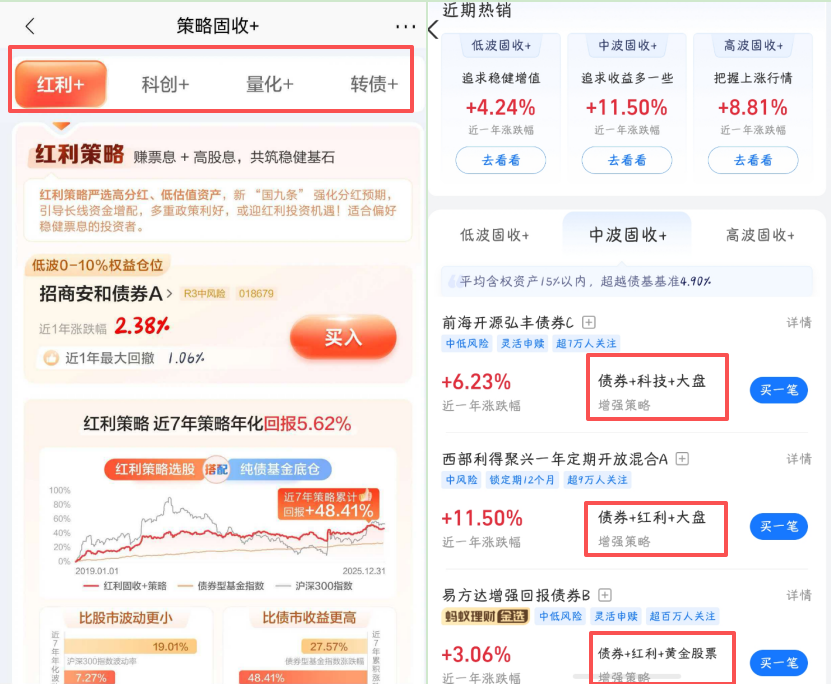
“这是资管行业顺应投资者对定位清晰、管理透明、风险收益特征明确的产品的切实需求。”华南一位基金人士称,“固收+”产品权益部分策略透明化、风格清晰化,是净值化时代投资者需求升级的结果。
他续称,传统“固收+”是管理人全权负责内部多资产配置,投资者只能看到净值波动,却难判断收益与亏损的真实来源,这种信息不对称推高了信任成本。如今投资者既要降低波动带来的负面体验,也要明确自身投向的资产或策略,从而更理性地选择适配的资产配置方案。
但争议也随之而来,针对“固收+赛道”的模式,业内也出现不同观点。
“贴上标签并不必然等于更好的体验。”沪上一位公募基金人士告诉第一财经:“‘固收+’产品带有一定绝对收益属性,对回撤控制要求较高,而赛道化弹性太大,偏离了投资者买这类产品的初心”。
他认为,对这类产品而言,收益与回撤并非简单的取舍关系,收益决定了向上能走多远,回撤则决定了持有人能否拿得住。“这类客户大多从存款和理财产品迁徙而来,风险偏好天然偏低,一旦产品回撤超出心理预期,往往引发赎回与被动砍仓之间的负向循环”。
也有基金从业人士认为,赛道化尝试并没有什么不好,它适合有明确风格偏好或机构配置需求的资金。关键在于给弹性装上闸门,即可设置明确的最大回撤软约束,一旦组合回撤触及阈值,无论市场行情如何,都会主动降低权益仓位,平衡组合风险。“两者各有适用场景,共同满足多元化的资产配置需求”。
前述沪上固定收益人士也表示,一个好的“固收增强”产品,至少应该让持有人清楚地知道,自己买的到底是什么,波动起来大概是什么样子,差的情况能亏多少。
他说,“固收+”不是“稳赚不赔”的避风港,尤其是高仓位持有科技板块的相关产品,已经在7月的回撤中付出了代价。这恰恰说明,当资金大量涌入一个快速成长的品类时,产品的设计逻辑和风险边界是否清晰是十分重要的。
在该人士看来,真正的“固收+”,不仅是一种资产类别,更是一种思考方式,是对风险和收益之间“性价比”的关注。从中长期而言,中波甚至中低波产品是行业固收增强领域发展的大趋势,更多的产品风格或偏于稳健。
如需获得授权请联系第一财经版权部:banquan@yicai.com
文章作者

4天14只“加时”募集,新基金为何卖不动了?
权益基金赚钱效应不足,投资者观望情绪浓厚
北交所公募产品矩阵“上新”,部分三个月持有期基金14日开售
据市场测算,三个月持有期基金的推出,预计将为北交所市场带来45亿元至135亿元规模的增量资金。
半年规模增长近百亿,个人养老金基金将迎“固收+”入池
个人养老基金“新菜”即将上桌,首批执行“一司一只”择优申报,“固收+”能否接住养老钱?
公募年内参与定增浮盈37亿,江波龙等热门项目成“陷阱”
27家参与定增公募机构中,66.67%的机构实现浮盈

资金推动“审美”趋同,公募抱团有哪些深层逻辑
当相对排名的考核压力遇上基民的追涨杀跌,当自我强化的资金循环遇上投研审美的高度趋同,基金经理们陷入了一场心照不宣的囚徒困境