分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |



{{aisd}}
AI生成 免责声明
【财经日历】
半导体产业旗舰展会SEMICON West 2026(10月13日至16日)
IMF公布2026年10月《世界经济展望》报告
苹果智能家居新品发布会
美国至ADP就业人数
欧佩克公布月度原油市场报告
沪市首份三季报 有研新材发布
新股上市:粤芯半导体
►►据证券时报,证监会办公厅副主任王利10月12日在2026金融街论坛年会新闻发布会上表示,五年来,证监会扎实推动市场高质量发展,北交所运行安全稳定、功能有效发挥,市场建设取得积极成效。王利表示,下一步,证监会将按照“十五五”规划《纲要》部署,立足多层次资本市场建设整体格局,推动北交所、新三板一体化高质量发展,探索更加适配创新型中小企业的制度和实践,深化改革创新,丰富产品体系,强化功能发挥,更好助力金融强国建设和经济高质量发展。
►►财政部、税务总局公告,一、自2027年4月1日起,将新能源汽车的增值税出口退税率由13%下调至9%。二、自2027年4月1日起,取消电子烟设备装置等产品增值税出口退税。三、对上述产品中征收消费税的产品,出口消费税政策不作调整,继续适用消费税退(免)税政策。 四、本公告所列产品适用的出口退税率以出口货物报关单注明的出口日期界定。
►►国家铁路局印发《铁路科技创新“十五五”规划》。其中提到,深化“人工智能+铁路”应用基础研究。以人工智能、物联网、大数据与云计算等技术为基础,利用铁路运营、维护海量数据,建立能够精准预测与智能决策的铁路专用人工智能模型。开展人工智能技术在列车、基础设施和运营维护等系统的应用研究,探索人工智能技术在列车、基础设施和智能运维等方面的数智化升级应用,实现列车运行的安全在线评估和个性化服务定制。加强全场景系统安全保障技术研究,持续开展铁路装备的本构安全、主动安全和信息安全研究,加快构建全生命周期服务的系统解决方案。建设铁路行业监管数字化平台,构建“人工智能+铁路”国家级安全评测与风险评估体系。
►►据央视新闻,中共中央政治局委员、国务院副总理何立峰12日下午在人民大会堂会见美国苹果公司执行董事长蒂姆·库克。何立峰表示,落实好两国元首共识,构建“基于尊重、公平、对等的中美建设性战略稳定关系”,有利于两国乃至全球经济的稳定和发展,将为跨国企业提供稳定预期和良好经营环境。欢迎包括苹果公司在内的各国科技企业持续深化对华互利共赢合作,共享中国式现代化发展机遇。库克表示,苹果公司对在华长期发展充满信心,将发挥工商界沟通桥梁作用,为推动美中经贸关系稳定健康发展贡献更多力量。
►►微软宣布,将从2027年起把Azure Maia系列AI芯片系统的部署规模扩大至多吉瓦级,并将其打造为微软产品和服务的主要推理系统。微软表示,Maia 200已投入生产环境,服务于Microsoft Copilot等工作负载;Maia 300计划于2027年开始部署,面向长上下文推理、低延迟对话及多步骤智能体任务。微软预计,Maia 300每兆瓦可处理的Token数量较领先的GPU系统提升40%;在采用96颗加速器的配置下,其机架级Token吞吐量最高可达Maia 200的7倍。
►►Meta称历经14个月攻坚,全新Muse模型已抵达AI前沿梯队。Meta Platforms Inc.发布了一款名为Muse Wonder的全新人工智能模型,该公司表示,这是对其前代模型的一次重大跨越式升级。据称这款模型具备“前沿级能力”,在代码编写、处理金融或法律类问题等场景下,已经能和OpenAI的ChatGPT、Anthropic PBC的Claude等其他头部模型处于同一水准。开发者目前可通过Meta模型API和Muse Code接口调用Muse Wonder,该模型很快也将为Meta个人AI助手Muse的订阅版本提供底层算力支持。
►►摩根士丹利预计,2026年至2029年,美国数据中心新增电力需求将达到160吉瓦,考虑现有电网容量及已采购的发电设备后,仍将面临约77GW的供电缺口。这一趋势有望催生庞大的设备市场。大摩预测,截至2029年,美国分布式供电设备的潜在市场规模将达到约120GW,对应约2400亿美元的设备市场机会,其中约77GW来自数据中心尚待填补的供电缺口,约40GW来自工商业领域的新增需求。
►►沙特能源部长在利雅得世界石油大会发表讲话表示,沙特输油管道扩建计划有望将输油能力提升至1000万桶/日。沙特天然气管道切换可能在7至8周内完成。沙特能源大臣就替代输油管道项目表示,沙特王国正寻求国际资本参与。
►►据央视新闻,俄罗斯副总理诺瓦克表示,俄罗斯和美国的企业已开始就柴油供应交易进行谈判。诺瓦克还透露,2026年前9个月,俄罗斯向欧洲供应了价值213亿美元的能源产品。诺瓦克表示,俄罗斯未来可能向全球市场每月供应350万吨柴油,恢复到此前水平。他称,俄增加柴油供应有助于部分平衡全球市场供需。诺瓦克重申,俄国内柴油市场不会因恢复出口受到影响。
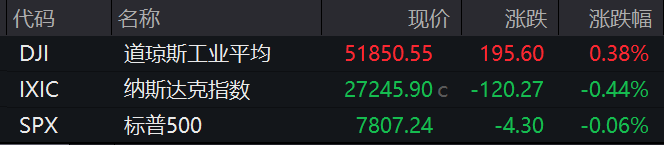
►►当地时间周一,美股三大指数收盘涨跌不一,道指涨0.38%,纳指跌0.44%,标普500指数跌0.06%,
明星科技股涨跌不一,Meta推出两款前沿人工智能模型后,股价大涨超3%,微软公布大规模自研 AI 芯片部署计划后,市值时隔一年重新站上4万亿美元。亚马逊、英伟达和特斯拉跌超1%。
费城半导体指数收跌2.7%,盘中触及三周低点。ARM跌4.15%,英特尔跌3.2%。存储芯片标的承压,闪迪跌近6%,SK海力士、美科技股跌逾4%,西部数据跌4.02%。光通信板块重挫,Lumentum跌9.78%,Coherent、康宁跌超6%。
纳斯达克中国金龙指数跌0.38%,百度、京东跌超1%,阿里巴巴、拼多多跌0.53%,网易涨0.94%。
►►10月13日,韩国KOSPI指数开盘下跌3.1%,报6186.08点。SK海力士跌4%,三星电子跌3%。日经225指数低开0.68%,报68564.85点。
兆易创新:已累计回购271.78万股股份,支付总金额10.35亿元
微导纳米:拟定增募资不超49.44亿元,用于尖端薄膜沉积技术研发中心项目等
两连板格尔软件:公司正在深化AI与核心业务的融合 相关业务收入占比较低
金奥博:拟收购汇维科技80%股权 进一步拓展军工装备领域相关业务布局
中金公司:东兴证券、信达证券股票将于10月19日终止上市
科瑞思:筹划购买宏钢光电100%股权 股票停牌
歌尔股份:终止分拆歌尔微至香港联交所主板上市
新华传媒:累计10个交易日涨停,10月13日起停牌核查
翰宇药业:前三季度净利润同比预增502.65%—530.68%
源杰科技:预计第三季度净利润同比增长579%-660%
联讯仪器:预计前三季度净利润同比增长1866%-2073%
奥飞数据:拟5000万元—1亿元回购公司股份
赛力斯:已累计回购公司1.01%股份,耗资9.83亿元
华光环能:签署4.08亿元北非燃机余热锅炉合同
弘信电子:全资子公司签署算力芯片采购合同
华鑫证券:短期胜率提升,震荡反弹可期,但高度有限,重视筹码结构。
万联证券:假期后市场交投有望回暖。行业配置方面,建议关注:(1)人工智能与算力基础设施产业链,政策利好与业绩回暖支撑AI产业景气延续;(2)高股息与上游资源板块,预期盈利延续修复。
【推荐订阅】《盘前点金》
每交易日盘前7:30左右,为您抢先捕捉关键讯息+ 研判主题机会 + 挖掘潜力标的。
点击下方图片,一键直达:
如需获得授权请联系第一财经版权部:banquan@yicai.com