分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |

AI帮你提炼, 10秒看完要点
智能挖掘相关板块, 定位投资机会


AI速读
节省{{readTime}}分钟阅读时间 {{aisd}}
AI生成 免责声明
华泰证券:交运板块旺季催化价格改善,聚焦油运与快递
华泰证券研报表示,展望10月,建议聚焦航运运价上涨与快递盈利修复两条核心主线,并配置客运景气及高股息品种。航运方面,中东局势反复推升地缘风险溢价,叠加传统旺季,运价有望继续走高;快递方面,“反内卷”与旺季有望共同推动涨价,行业单票盈利和估值有望修复。配置方向上,双节错位带动客运景气分化,铁路客运国庆假期表现领先;高股息公路仍具配置价值;同时看好航空货运景气韧性及危化品物流中长期改善。此外,航空客运板块当前预期较低,后续油价回落或成为重要催化。
举报
相关阅读
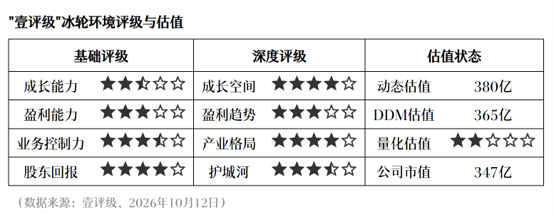
壹评级:冰轮环境三季度业绩略超预期,数据中心确收加速
壹评级:冰轮环境三季度业绩略超预期,数据中心确收加速
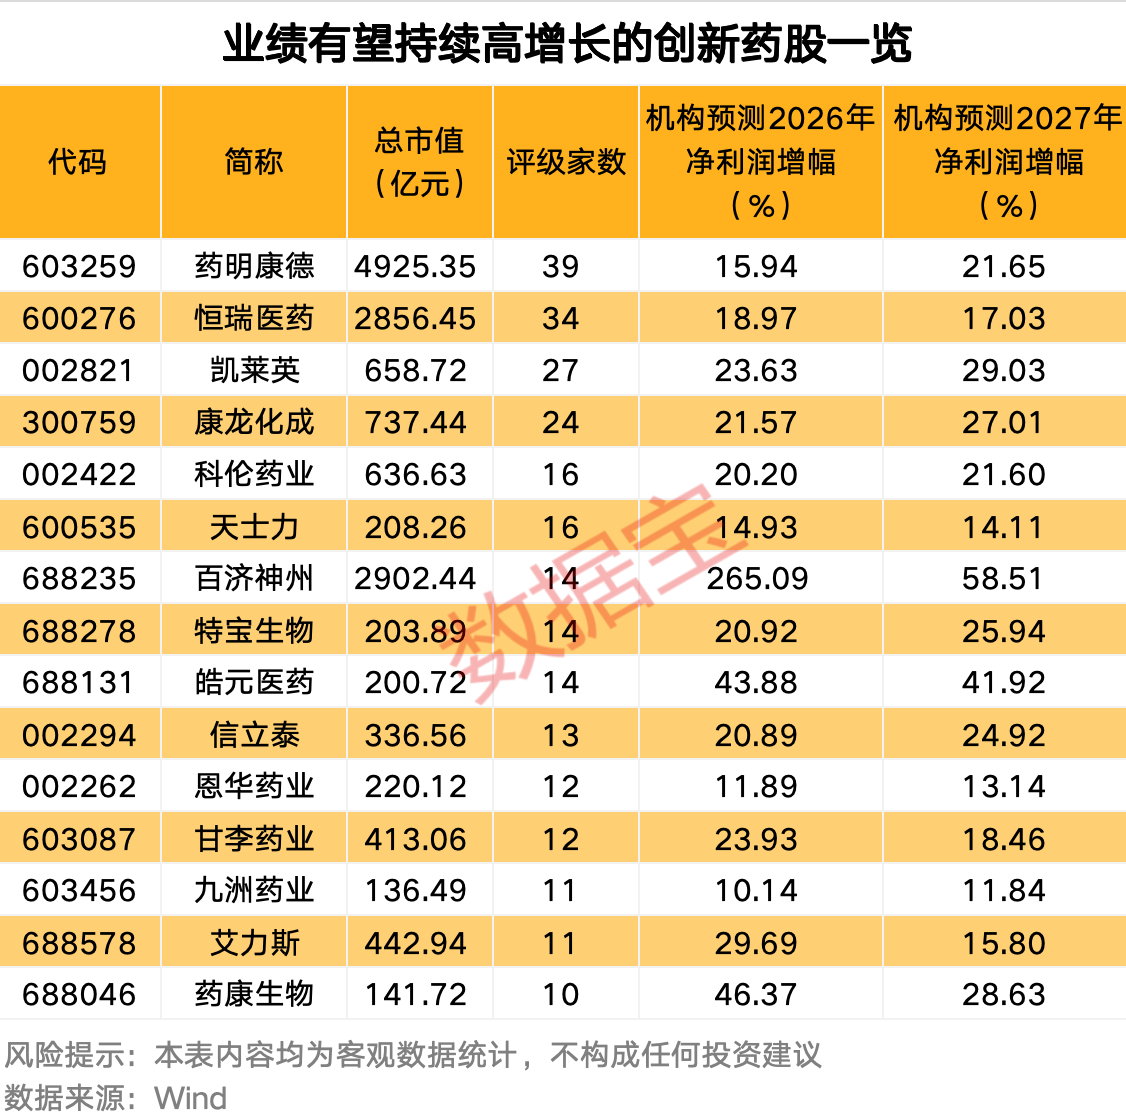
创新药板块迎利好 业绩有望持续高增长股名单出炉
创新药板块迎利好 业绩有望持续高增长股名单出炉
警惕面对美联储加息时的三个惯性思维误区
美联储若加息将通过推升无风险利率、强化美元走势及抬升全球融资成本等路径重塑市场格局,致使高估值长久期成长赛道与高美元负债板块承压,而高股息大金融、具备真实海外竞争力的出口制造链、高股息能源资源及刚需内需赛道则相对受益。
价格战熄火、AI上场,上半年快递巨头净利最高涨128%
快递公司正在通过AI、业务协同、强化场景服务等加强自身的优势。
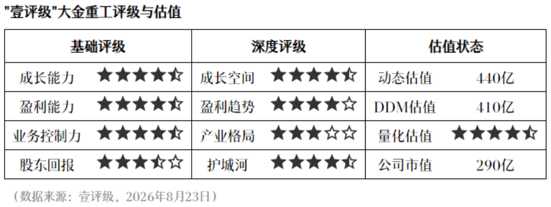
壹评级:大金重工二季度业绩承压,自有船队有望增厚远期利润
壹评级:大金重工二季度业绩承压,自有船队有望增厚远期利润
一财最热