分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |



{{aisd}}
AI生成 免责声明
柳叶刀相关研究显示,如果没有及时采取政策改革和行动,到2050年,全球预计约60%的成年人(38亿)和31%的儿童及青少年(7.46亿)将超重或肥胖。面对肥胖及相关糖尿病、心血管疾病的高发态势,已有近120个国家对含糖饮料征税。
消费税是中国第三大收入税种,但对不健康产品的征收范围长期局限于烟、酒等少数品类,尚未将含糖饮料纳入其中。一份最新国内研究显示,中国若开征含糖饮料税并推动终端零售价格上涨20%或30%,分别可带来约1702亿元或2364亿元消费税收入,相当于2025年全国消费税总收入的10%~14%左右。
世界卫生组织(下称“世卫组织”)提出的“3-by-35”全球行动倡议,呼吁各国到2035年通过征收健康税,将烟草、酒精饮料、含糖饮料的实际价格提高至少50%,以减少慢性病、增加公共收入。
多名受访学者一致认为,在全球追求健康的大背景下,糖税的目的并非打击企业,而是以税收政策引导企业向更可持续、更健康的方向转型;已有国际研究表明,征税不会对行业和就业产生大范围的负面影响。当前,中国健全地方税体系、推进消费税改革的持续深入,为扩大消费税征收范围、推动征收环节后移提供契机。不过,糖税的开征时机与征税范围仍需结合国情,可采取分阶段渐进式调整,为企业转产健康产品留出空间。
同时值得关注的是,世卫组织建议确保税基的广泛性和全面性,并考虑将非糖甜味剂纳入税基,以防止潜在的不健康消费替代。但不同国家和地区征税范围不同。如果中国开征含糖税但暂时未考虑纳入代糖制品等,还需防范消费者和产业界用潜在的不健康产品的替代效应。
讨论开征“糖税”进入政策窗口期?
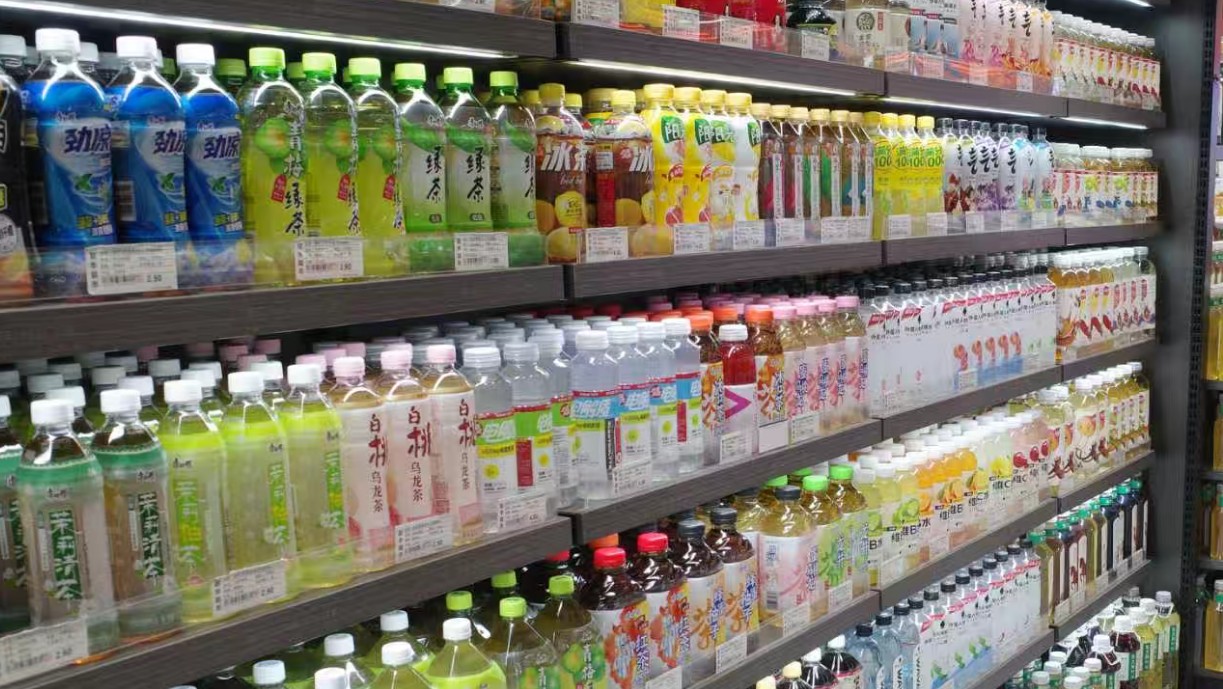
与烟酒制品并列被世卫列为不健康产品的含糖饮料,是中国居民膳食游离糖的主要来源之一。近年来,越来越多证据表明,含糖饮料也具有成瘾潜力。
在日前发布的国民健康“十五五”规划中,“推动全社会参与减盐、减油、减糖”已被明确列入。与此同时,今年政府工作报告再提“调整优化消费税征税范围、税率,并推进部分品目征收环节后移”。业界普遍认为,当前研究讨论通过税收政策来引导消费者和饮料行业的行为,正当其时。
“从各方调研结果来看,中国消费者支持征税、饮料制造商主动减糖的意愿均在提高,卫生部门和财政部门增加卫生领域投入、拓宽财源的紧迫性也在上升。此外,明年中国即将对食品包装‘强制标糖',可以说,对含糖饮料征税的条件正日渐成熟。”前述国内研究的主导学者、对外经济贸易大学国际经济贸易学院教授、世卫组织健康税与财政政策合作中心主任郑榕在接受第一财经采访时表示。
郑榕所提及的“强制标糖”,来源于将自明年3月16日起正式实施的新版《预包装食品营养标签通则》。根据该通则,糖、饱和脂肪被纳入强制标示范围。同期《预包装食品标签通则》同步落地,对 “不添加”“零蔗糖”类宣传表述作出规范约束。
“如果没有强制标准,讨论糖税就没有基础。”一名受访财税专家同样提到,当前已至讨论开征含糖税的政策窗口期。
世卫组织建议将每天的游离糖摄入量控制在总能量摄入的10%(约50克)以下,而进一步降至5%(约25g)以下会获得更多健康益处。中国居民膳食指南同样建议成年人最好将每日糖摄入控制在 25 克以内。而回归现实场景,郑榕表示,这一糖分摄入量相当于在学校教学楼下,自动贩卖机中一杯含糖饮料所提供的糖分。
郑榕团队在对饮料市场调研时,选取了国内饮料市场最大市场份额的某代表性品牌,并对该品牌的21种软饮料含糖量进行统计。结果显示,该品牌软饮料平均每500ml 的含糖量可以达到27.7克。
更为关键的是,在随时购买并大量摄入含糖饮料的群体中,以儿童和青少年居多,这进一步导致下一代的超重、肥胖及其他慢性非传染性疾病风险的上升和年轻化趋势。
北京大学公共卫生学院教授马冠生提及一组数据:该团队基于中国人群开展的多干预成本效益模型测算显示,在多项肥胖防控干预手段中,实施含糖饮料20%提税能够显著降低疾病负担,预计可规避5980万DALY(伤残调整生命年)损失。
与此同时,国家口腔医学中心副教授、副主任医师张珊珊对第一财经提示称,含糖饮料消费也具有显著的负外部性,即社会将分担这种个人风险行为的外部成本。
她以口腔健康为例,根据国家口腔医学中心的初步测算,全球每年由过量含糖饮料消费带来的新增龋齿约1.7亿例;其中中国每年新增超千万例,疾病负担高度集中在20-24岁青年人群。龋齿充填治疗会带来沉重经济负担,初步估算每年相关经济负担超数十亿元,大量诊疗费用由医保基金承担。
国内财政收支和卫生支出压力,同样提示优化税源的必要性。中国财政科学研究院社会发展研究中心副主任朱坤表示,今年1-8月全国整体税收保持低速增长,而消费税收入出现下滑,“在这样的现实条件下,讨论含糖饮料税,具备拓展税源、优化消费税结构的现实价值。”
现制饮品、代糖产业影响几何?
伴随含糖饮料税的讨论升温,产业界的敏感神经正被牵动。会不会开征、征收边界如何划定、力度有多大,成为企业最为关切的问题。
从讨论开征到正式开征,前述财政专家认为,(中国)还需要时间和沉淀。
从域外经验来看,有学者以英国为例称,在含糖饮料消费税正式实施之前,政府预留了两年左右的准备期,这使得企业有充足的时间去投入成本重新研究并调整饮料配方。而在税法公布两年之后,超过50%的含糖饮料制造商已经改变了饮料配方。
“改革真正的核心,并不只是把税率调高多少,而是构建一套可信、公平、可持续的公共治理制度,打通价格调节、疾病预防、财政筹资、问责评估全链条,最终落地产生健康、财政、公平、发展四类公共回报。”北大全球卫生研究院院长、世卫组织全民健康覆盖合作中心主任任明辉表示。
一种业界担忧是,含糖饮料征税后是否会出现烟草行业曾有的“加税不加价”或让消费者转向其他也存在类似健康风险的替代产品,如大量提高现制饮料、代糖饮料等消费,进而导致政策效应不彰。
对前者,云南大学东陆特聘教授黄继东持否定态度。他告诉第一财经,烟草是专卖,企业能够通过压缩垄断利润消化新增税负而不抬高零售价,实现“加税不加价”。而含糖饮料产业则不同,其市场竞争较为充分,任何企业都不可能在完全吸收税负的同时不影响价格。所以,加税必然会反映到价格上,至于传导多少,取决于价格需求弹性:需求弹性越高,税负越多由企业承担;消费者越不敏感,越多由消费者承担。
对后者,黄继东认为,只对含糖饮料征税而放过代糖,替代效应在经济学上是必然发生的,并无争议。关键问题是代糖到底征不征税,以及是否要与含糖饮料一样采取“高糖高税率、低糖低税率”。但目前医学证据还不特别充分。因此更可能的路径是:先对含糖饮料征税,待更多医学证据积累后,再将代糖纳入。
马冠生则对第一财经提到,针对代糖饮料,可以预留未来动态纳入的政策空间。代糖饮料并非完全无害。如果最初未将其纳入征管范畴,尤其需警惕企业将“无糖”“零糖”包装成“健康饮品”,刻意弱化代糖的潜在隐患,甚至定向向青少年营销无糖甜饮,营造“无糖随便喝”的错误认知。
也有业界观点认为,“糖税”的政策效应主要取决于税制设计。消费税的计税方式主要分为从价计征、从量计征和复合计征三种。
有受访学者认为,实施基于糖含量的分级从量税,有助于激励企业进行配方改良并减少产品糖含量;同时将代糖纳入征收范围,也可避免企业转向使用代糖等同样有健康风险的替代品。
放眼国际市场,目前已有比利时、法国、菲律宾、阿联酋、沙特阿拉伯、立陶宛、墨西哥等国将代糖纳入含糖饮料税征收范畴,多采用只要使用代糖,即按照饮料容积来征收从量税的方式,少部分国家对代糖饮料征收从价税。
郑榕提出了一条本土化落地的思路:针对含糖饮料,建议未来采取“以从量为主、从量与从价相结合”的复合税制。其中,从量针对糖含量分级征税;代糖饮料若未纳入从量征收范畴,可仅收取从价税;现制饮品无法强制统一标准,也可直接征收从价税。否则,消费替代会相当严重,而从公共卫生角度看,代糖与现制饮品同样并非无害。
在征收范围上,郑榕主张至少覆盖机制罐装饮料与现制饮品两类含糖饮料产品,此外奶制品、速溶咖啡等固体饮料也应纳入其中。
回到当下,前述财税专家认为,在谈开征糖税之前,还需要落实一系列前置工作:充分开展征管可行性论证,严谨划定应税产品的边界。“从现实情况看,将含糖饮料全部纳入征税范围的技术层面的难度较大”。
该专家还提到,税收工具不建议孤立使用。接下来,应把糖税作为国民营养综合治理体系中的重要一环,与其他各类减糖配套举措协同推进。
马冠生建议,明年起落地的强制标签制度主要覆盖预包装饮料,但奶茶、果茶等现制饮品已是当代儿童、青少年添加糖摄入的重要来源,应进一步同步纳入管控范畴。同时应监测企业配方改良幅度与儿童饮料消费行为变化,并配套产业减糖的相关扶持,引导饮料企业主动降低基线含糖水平。
如需获得授权请联系第一财经版权部:banquan@yicai.com