分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |

AI帮你提炼, 10秒看完要点
智能挖掘相关板块, 定位投资机会


AI速读
节省{{readTime}}分钟阅读时间 {{aisd}}
AI生成 免责声明
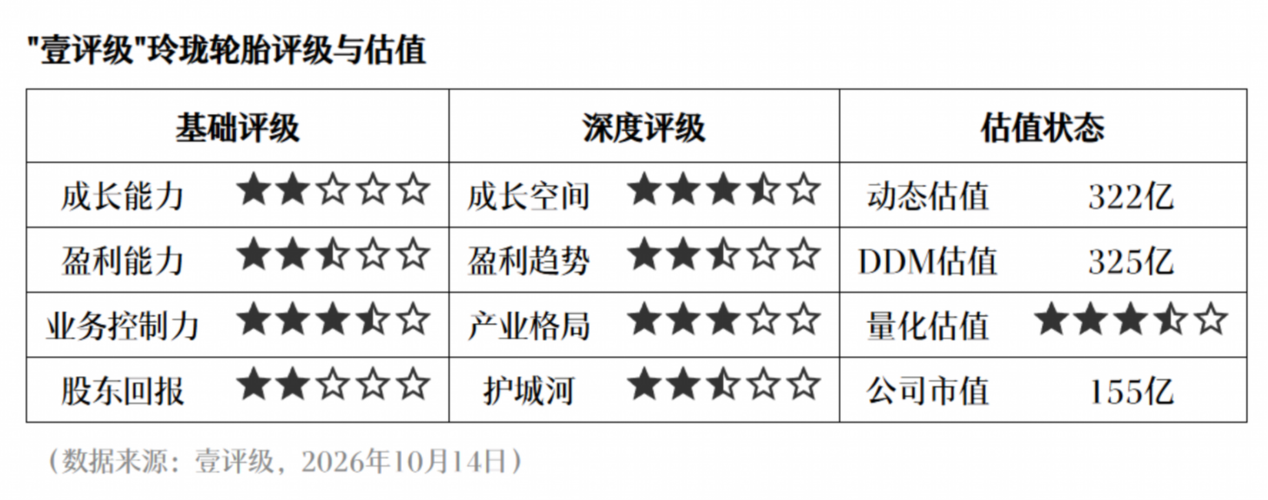
壹评级:成本扰动致业绩承压,玲珑轮胎估值显现配置价值
玲珑轮胎发布2026年前三季度业绩预告,预计归母净利润同比下降超九成,扣非净利润同比由盈转亏。第一财经“壹评级”认为,原材料价格飙升与海运费暴涨短期内严重挤压公司利润空间,但股价下行已充分兑现利空,当前估值具备吸引力,适合左侧布局。
“壹评级”指出,业绩大幅下滑主要受多重短期成本扰动影响。三季度橡胶、炭黑等原材料价格环比上涨,四季度涨幅仍有扩大迹象。同时,三季度海运费环比翻倍,汇率波动也带来较大的财务压力。尽管轮胎企业已集中提价,但提价幅度尚不足以完全覆盖成本端的快速上行。在地缘冲突、气候因素和运力紧张共同给作用下,上游成本压力短期难言明显缓解,行业景气修复仍待观察。不过,本轮成本扰动更多来自外部冲击,玲珑轮胎具备中长期成本转嫁能力,毛利率中枢相对稳定,因此对长期估值的影响相对有限。
目前,公司股价处于历史低位区间,已较为充分地反映了市场对短期业绩承压的悲观预期。随着未来盈利修复条件的陆续成熟,估值回归逻辑较为清晰。投资者可更多关注公司在逆境中的经营韧性,把握短期利空冲击带来的配置窗口,而不必过度担忧周期性波动对长期基本面的影响。
举报
第一财经广告合作,请点击这里
此内容为第一财经原创,著作权归第一财经所有。未经第一财经书面授权,不得以任何方式加以使用,包括转载、摘编、复制或建立镜像。第一财经保留追究侵权者法律责任的权利。如需获得授权请联系第一财经版权部:banquan@yicai.com

一财最热