分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |



{{aisd}}
AI生成 免责声明
(本文作者陈宏民,上海交通大学行业研究院副院长)
2026年诺贝尔经济学奖授予了罗伯特·E·霍尔与迈克尔·伍德福德,表彰他们“为宏观经济稳定奠定了微观经济基础”。他们的核心突破在于,不再依赖通胀、产出等宏观变量间的统计关联,而是从家庭和企业的个体决策出发,重建了宏观经济模型——这一范式转变被称为“新凯恩斯主义模型”的基石。
宏观经济学作为一门学科出现的比微观经济学晚很多。事实上它是在微观经济学解释宏观现象失灵时出现的,所以一开始就另辟蹊径,便是凯恩斯主义学说。在凯恩斯主义学说出现之前,经济学是没有宏观与微观之分的。但是这个理论畅行了几十年后也出现了问题,而因为没有扎实的微观基础,所以一直找不到解决的方法。建立微观基础的呼声不绝于耳。可是这两门围绕经济学的学说就像中西医在实践中难以融合一样,始终在底层难以进行系统性融合。这次诺奖也是学界和业界对这一融合的阶段性成果的认同和肯定。
两位经济学家的一个重要学术贡献是强调了微观主体的预期在决策中的重要性,从而也就理所当然地应该成为宏观政策的着力点,即宏观政策影响微观主体的前瞻性预期。而预期影响他们的行为决策,微观主体的决策形成宏观经济行为。当预期发生变化,或者预期的方式发生变化时,同样的政策就会带来不同的宏观结果。
有一句话很流行,叫“信心比金子还贵重”。那么信心来自何方呢?无论是企业还是家庭,他们的信心来自他们对未来的预期!
信心与信仰不同。信仰是一旦相信了,不管外界环境如何变化,都坚定不移地相信,坚定不移地行为;而信心则是理性的,甚至说是带有功利性的,它会根据环境的变化而调整和改变的。同时,信心调整和改变的主要依据是对未来环境的预期。所谓预期是对未来环境的理性推测。而当前获得的所有信息则是理性推测的主要依据,所以这些信息的变化就会改变推测的结果,也就是改变预期,进而影响决策者的信心,改变他们的决策行为。
首先,预期是决策的重要基础。小时候听过“狼来了”的故事。一个孩子喜欢恶作剧,没事就叫狼来了。乡民一次又一次如临大敌般赶来,却发现被骗了。结果真的狼来了,这个孩子呼救时却没人来救。孤立地看这个故事觉得很奇怪:一是孩子每次的呼救信号是一样的,可是乡民的表现不同;二是狼没来时乡民都赶来,可是狼来时乡民却不来,或许你还会得出“乡民怕狼,见死不救”的结论。其实这都是预期“惹的祸”!
各国政府也是经济系统中的一个环节,当政府觉得采取某项政策会实现某中效果时,情况或许会存在变数。因为市场中的企业和消费者是有预期能力的,他们可能早早就预期到这项政策或者这个结果的出现,于是提前采取了措施。实际上,市场和消费者与政府之间是博弈关系。注意,我讲的博弈并不是指对抗,相互合作也是博弈。强调博弈是指彼此之间不仅知道自己的目标,而且了解对方的目标;不仅知道对方的行为会影响自己的目标,同时也知道自己的行为也会影响对方的目标。
伍德福德的理论正是在这个意义上具有开创性。他将家庭预期、企业定价以及利率政策连接起来,研究宏观经济政策的作用路径与影响,强调预期管理的价值。在传统凯恩斯模型中,政策传导的链条是“利率下降→投资增加→产出增加”;但伍德福德证明,真正的传导链条是“央行释放利率路径信号→家庭和企业调整对未来利率和通胀的预期→改变当前的消费和定价行为→产出和通胀变化”。这意味着,央行的政策沟通本身就是一种政策工具,甚至可能与利率调整同等重要。
其次,预期不一定准确。每个人获得的信息是有限的,判断和推测能力也是有限的。而现在各类社交平台的“信息茧房”效应对于片面的或者错误的判断更是起着推波助澜的作用。
预期偏差在微观层面有多种表现。一种是“可得性偏差”——人们倾向于根据最容易回忆的信息来判断未来。当社交媒体上充斥着负面叙事时,即便宏观数据并未显示经济恶化,个体也可能因为频繁接触到这类信息而过度悲观。研究表明,个性化推荐算法会强化消费者的既有偏好,形成“信息茧房”和“回音室”效应,使个体对经济形势的判断日趋极化。
另一种是“锚定效应”——人们过度依赖最初获得的信息作为判断基准。在物价领域,这个特征尤为明显。当消费者长期经历低通胀环境后,会将“价格不涨”作为常态锚定在心中,即便成本上升推动部分商品涨价,消费者也可能将其视为暂时现象而推迟购买,从而进一步压低需求。日本的经验是一个经典案例:由于长期通缩环境下消费者形成了“价格还会更低”的预期,社会整体消费持续萎缩,导致企业收益下滑、个人收入减少,进一步加剧了消费低迷,形成了恶性循环。
如果消费者将“物价不涨”锚定为常态,就可能延迟消费,等待更低价格,反而进一步抑制需求回暖。这正是伍德福德所强调的:通胀预期一旦脱锚,即便央行降低利率,实际利率仍可能高企,货币政策传导效果大打折扣。
再次,预期需要有一定的确定性。人们在大部分情形下是风险厌恶型的。当未来存在相当的不确定性时,就意味着决策者很难对未来形成比较准确的预期,这时许多人就会采取一些偏保守的行为,比如消费者不敢消费,企业不敢投资等。
预期不一定是很高的标准,而是要比较确定。比如现在的滴滴打车,下个单有时也要等上五到十分钟。可是你能预先知道等待的时间,想象一下,同样是等五分钟,原先你要站在路口招手拦车,每一秒钟都是不确定的。不确定性大大降低了体验的质量,对人们的行为造成很大影响。
这也解释了为什么近年来中国人民银行反复强调“健全可置信、常态化、制度化的政策沟通机制,不断提高货币政策沟通的可理解性和权威性”。从明确公开市场7天期逆回购操作利率为主要政策利率,到提前公告中期借贷便利操作,这些看似技术性的操作,本质上都是在为市场提供更清晰的预期锚点。
2025年《政府工作报告》明确提出“协同推进政策实施和预期引导,塑造积极的社会预期”。在现代经济中,政府本身就是预期的塑造者,而不仅仅是预期的接受者。政府发布的每一个数据、每一项政策、每一次表态,都会成为微观主体形成预期的信息输入。
伍德福德在其研究中反复论证的一个核心命题就是:最优货币政策必须建立在可置信的承诺之上。公众相信央行会兑现承诺,才会按照央行希望的方向调整预期和行为。
因此,当前中国宏观政策的着力点,更应着眼于提供清晰、一致、可信的预期锚。具体而言,至少包括三个层面:其一,货币政策需要进一步明确利率路径的前瞻指引,让家庭和企业对未来资金成本有稳定的判断;其二,财政政策需要提高支出节奏和结构的可预期性,避免“突击花钱”或“骤然收紧”带来的预期扰动;其三,各部门之间的政策信号需要加强协调,避免“合成谬误”——每个部门的政策单独看都合理,但叠加在一起却让市场感到方向不明。
2026年诺贝尔经济学奖的核心启示,最终可以归结为一句话:宏观稳定的根基在微观,微观行为的根基在预期,而预期的根基在信任。霍尔和伍德福德用了半个世纪的学术努力,从消费的随机游走到货币政策的预期管理,反复论证了同一个道理——经济政策的终极对象不是“总量”,而是每一个活生生的家庭和企业。当这些微观主体对未来抱有信心时,他们会消费、会投资、会创新;当他们感到迷茫和不安时,再多的政策工具也可能事倍功半。
第一财经一财号独家首发,本文仅代表作者观点。
如需获得授权请联系第一财经版权部:banquan@yicai.com
文章作者
夏春:从“驾驭”到“预期”,2026年经济学诺奖对中国宏观政策的启发
霍尔与伍德福德因将微观经济学基础引入宏观稳定政策研究而获得2026年诺贝尔经济学奖,其关于消费随机游走与货币政策预期的理论为现代央行应对经济冲击提供了核心分析框架。
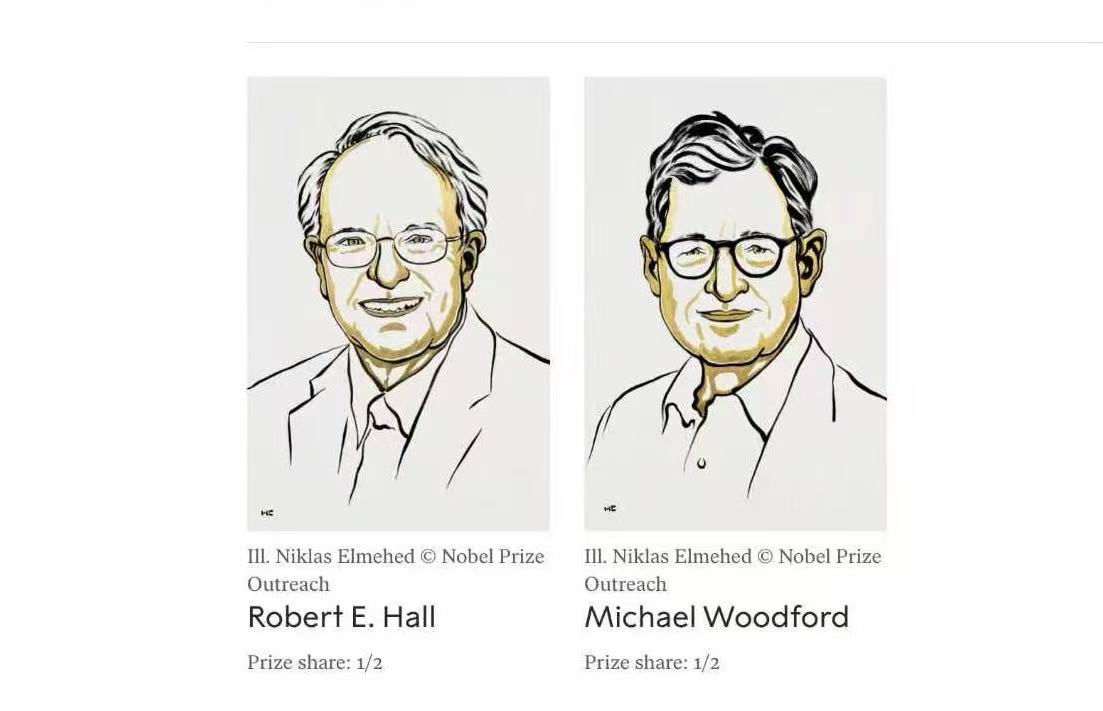
诺贝尔经济学奖花落这两位经济学家,奖励其“重构经济模型,重振稳定政策”
今年的经济学奖得主霍尔和伍德福德开发了新的宏观经济模型,显著提升了实施有效稳定政策的能力。
2026年诺贝尔生理学或医学奖揭晓
3名科学家获2026年诺贝尔生理学或医学奖。
一季度中国经济“开门红”,困难和挑战仍需直面
展望未来,经济增长动能仍面临多重考验。

戳穿谎言,曝光潜规则
这一年来,我们奔赴在全国各地事件现场,目睹和记录变化的发生,在冷眼和热血中交替。