分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |

{{aisd}}
AI生成 免责声明
2026年9月,美联储时隔三年重启加息。市场关注的焦点从美联储“是否加息”转为“加息几次”,以及“高利率维持多久”。目前市场认为这不是新一轮紧缩的起点,而只是风险管理式加息。
美联储在9月议息会议声明中删除了通胀成因的表述,直言“通胀仍处于高位”,同时新增了“今天的政策行动将有助于更及时地实现委员会2%的目标”的关键表态,并重申美联储致力于实现价格稳定。新提交的点阵图显示,年内还有一次加息。美联储主席沃什则表示,包括劳动力市场在内的经济形势强劲、通胀仍高于目标,以及中东紧张局势共同促成了加息的决定。同时,当前的金融状况并不具有限制性。
与加息同样受到关注的是,沃什计划如何对美联储进行改革。对此,布鲁金斯学会经济研究院、前美联储副主席科恩(Donald Kohn)在接受媒体群访时表示,与以往的美联储主席相比,沃什不那么具有连续性,“我预计最终,他的改革将让美联储更好地通过数据分析评估经济变化、通货膨胀和金融市场,并将进行更好的沟通。比如,他此前成立了一系列转向工作组,我认为这是一个非常好的主意,可以引入一让美联储能够听到一些外部观点。”
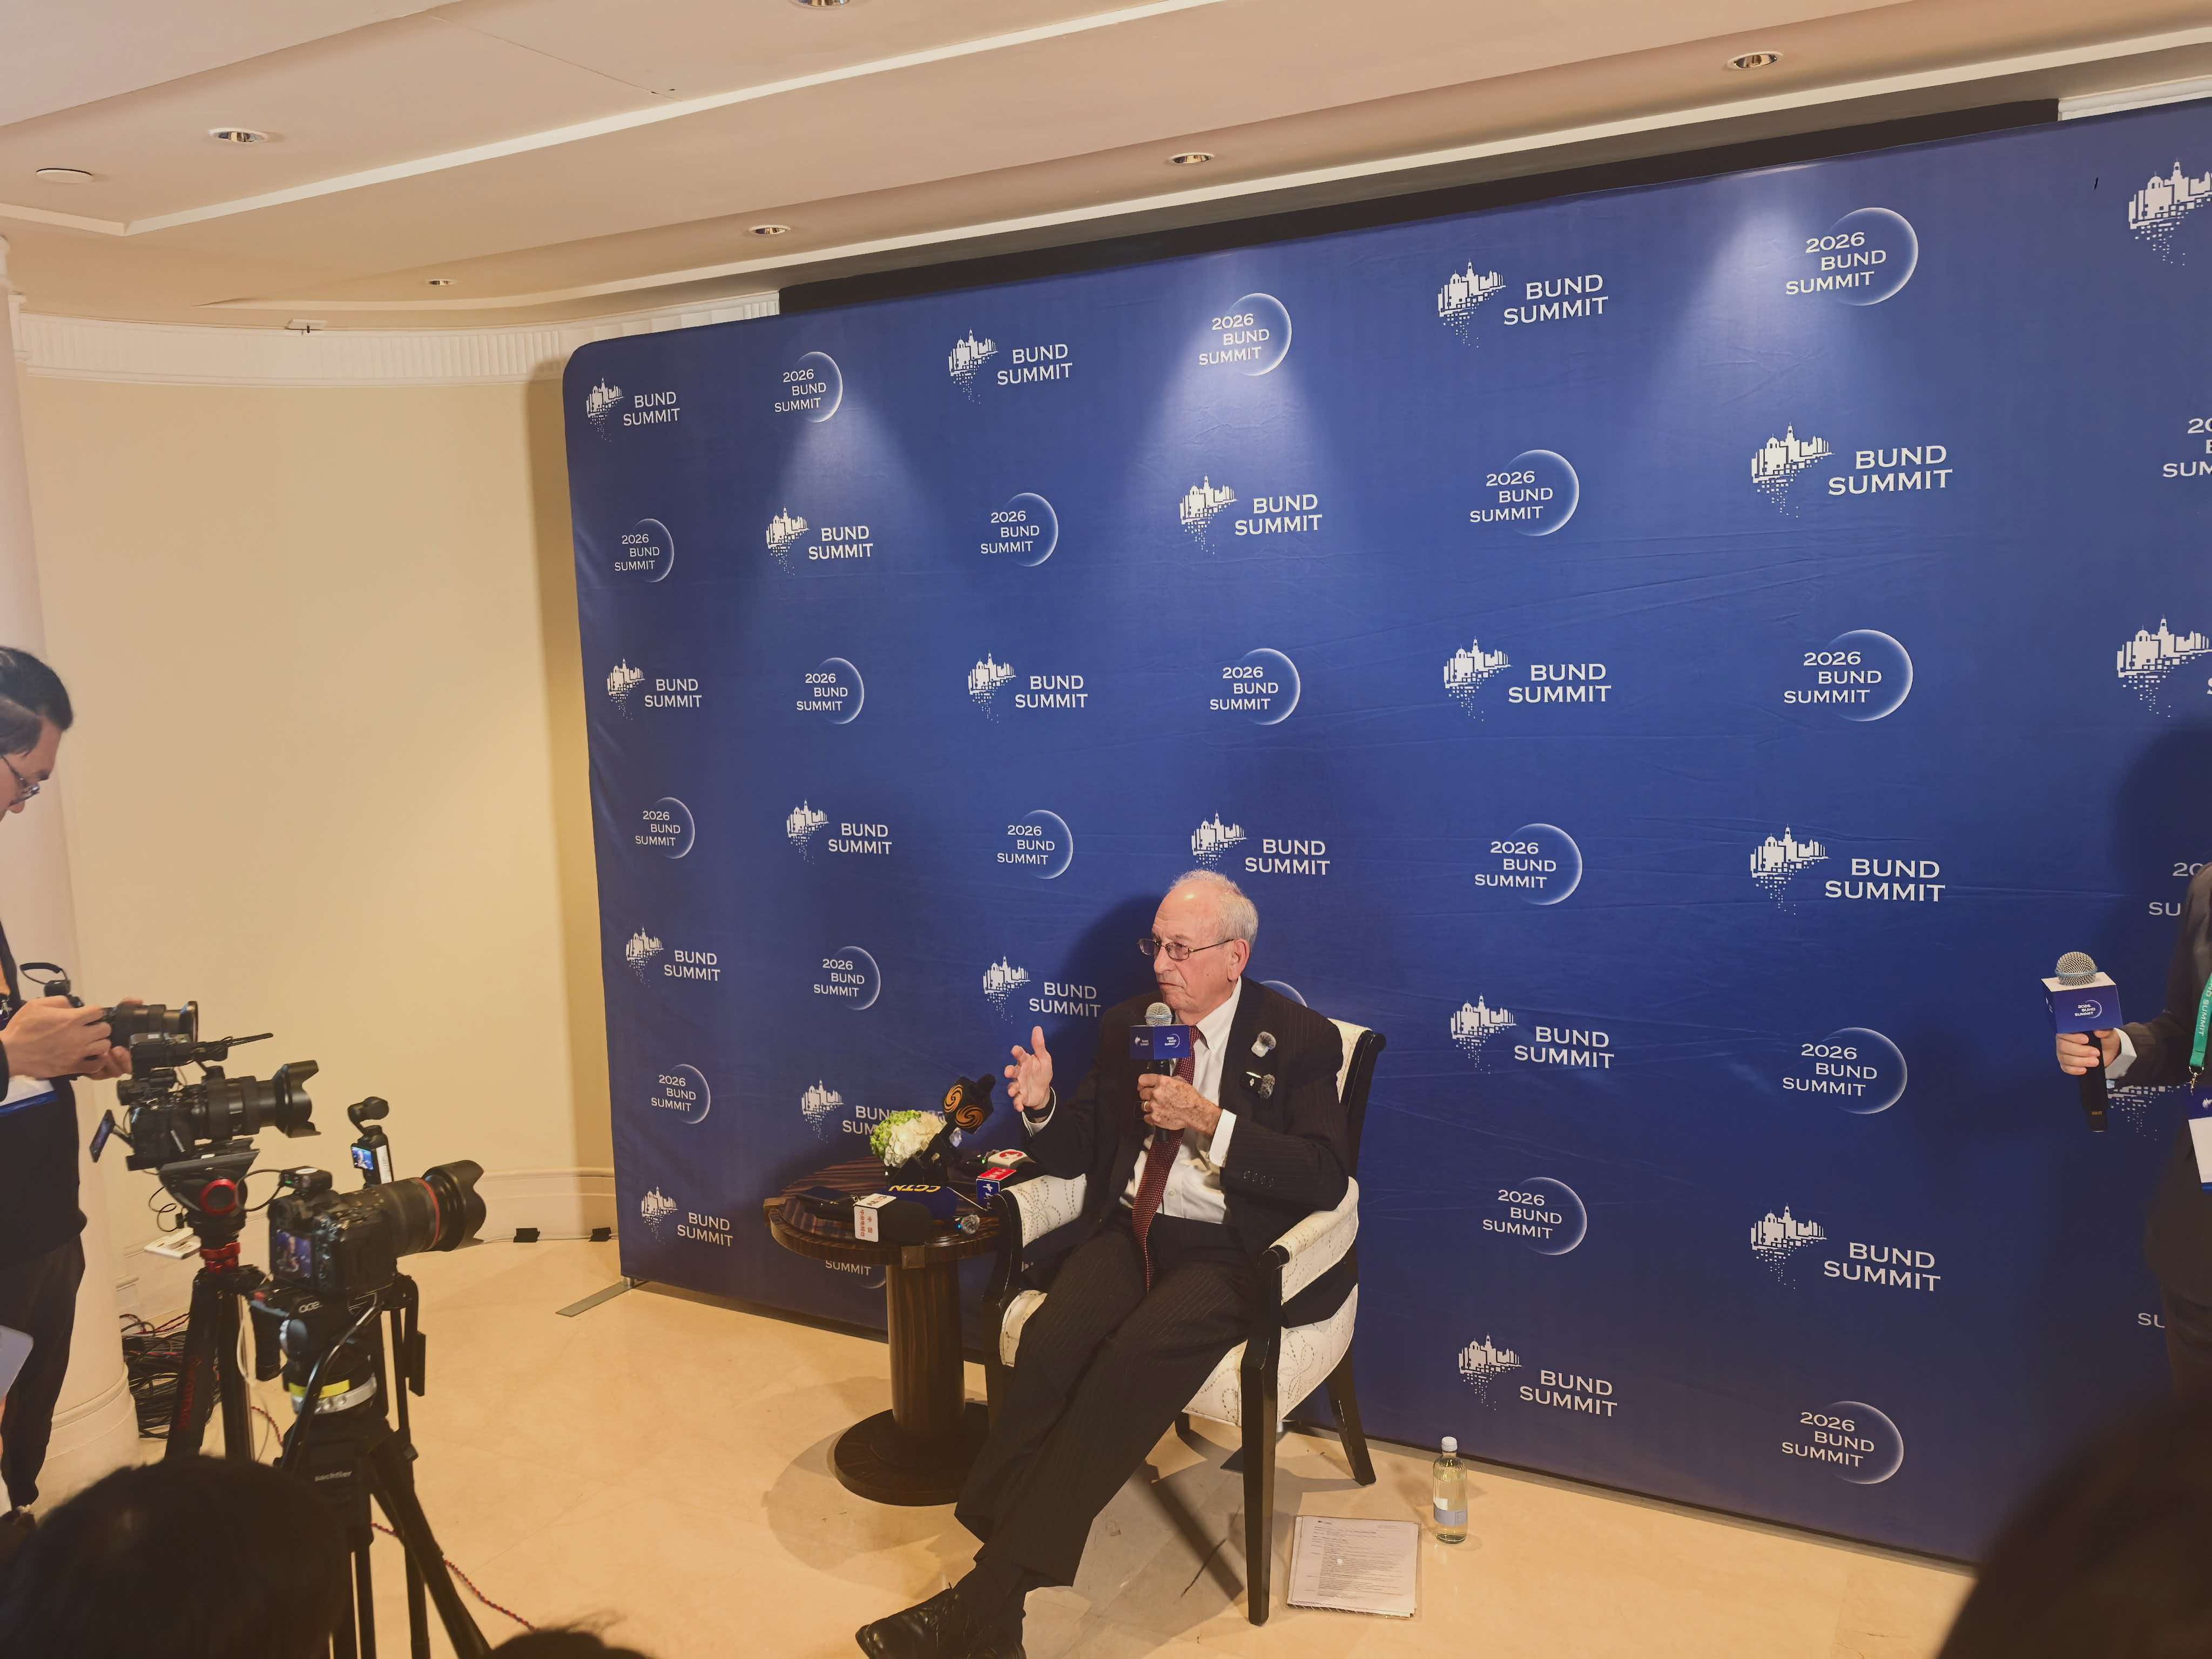
他称,“对于改革的影响,我们拭目以待,现在还为时过早。随着时间的推移,我们会看到,一个变量的大小可能会改变你的行为,改变你对改革的看法。这可能还会影响美联储会否以不同的方式预测通胀。”
此外,对于市场还关注的人工智能(AI)技术如何影响包括美联储在内的全球央行货币政策,他认为,从非常广泛的角度来看,在不久的中期未来,AI推动商品和服务需求的速度要快于增加供应。因此,所有基础设施的建设,支持AI、超大规模机器等,都会对某些类型的资本设备、某些类型的劳动力提出了巨大的需求。在充分就业的美国,AI和货币政策正在增加对商品和服务的需求。这也是美联储此次不得不开始收紧货币政策的原因之一。
“AI和劳动力市场之间也存在一个有趣的互动。因此,关于劳动力替代、劳动力增加以及劳动力转移的讨论很多。劳动力市场会有多大的波动?人们可能需要新技能才能找到工作?他们拥有的技能可能会被AI和新技能所取代,这会对劳动力市场产生什么影响?”他提出了一系列接下来可以观察的角度。他并补充称,还由于人们担心AI对他们的工作的影响,他们没有要求更高的工资。所以,他称,“我确实认为AI技术和劳动力市场的交叉点需要更多的研究,我们必须看看这件事会如何发展。”
而此次美联储加息的一个主要背景是输入型通胀,直接原因是中东冲突升级且旷日持久,推高国际油价。近期市场有传闻,俄罗斯或将释放柴油库存,对于这是否将影响通胀预期以及美联储政策,科恩称,能源供应链冲击正成为美联储面临的一个更持久的问题。
“我不是能源方面的专家。但姑且不说目前还没释放库存,即使当真释放库存,传闻将释放的柴油量仍然太小,不足以对柴油价格产生影响。此外,从政治角度来说,我预计俄罗斯也不太可能这么做。“他称,”对于美联储来说,需要持续收紧货币政策,直到有明确迹象表明管控通胀的任务已经完成。但鉴于通胀的重要来源是中东局势造成的供应冲击。目前,并未有明确的迹象可以让美联储有足够的信心停止加息。”
此外,他分析称,美联储收紧货币政策的程度,或者美联储加息的限制性因素也会来自金融市场。而目前,即使从金融市场角度来看,上周美股股价仅下跌了一点,因为市场对AI支出带来的企业盈利能力感到不安。但总的来说,金融市场的价差非常小,股价仍然很高。因此,他认为,从更广泛的角度来看,通过金融市场来衡量美联储货币政策限制性,美联储目前也更加关注能否令通胀实质性下降。
而对于实质性下降的程度,他称,“如果加息生效,通胀会一直下降到2%的美联储目标吗?或者它会在2.5%~3%的区间内停止?我认为这是一个真正未知的因素。我确实认为美联储的紧缩政策确实起到了作用,并还将再收紧一些。这将有助于当能源供应冲击停止影响物价时,通胀能实质性一路下降。”
如需获得授权请联系第一财经版权部:banquan@yicai.com