分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |



{{aisd}}
AI生成 免责声明
在宏观经济环境复杂、银行业净息差普遍承压的背景下,农业银行前三季度营业收入保持了双位数增长,归母净利润累计同比增速在四大行中位列第一。
10月30日,农业银行(601288.SH;01288.HK)披露2026年三季报,并召开业绩说明会。财报显示,农业银行前三季度净息差较上半年持平。同时,资产质量持续改善,不良贷款率逐季下降,拨备余额连续六个季度超万亿元,是目前唯一一家拨备余额破万亿元的商业银行。
营收利润增速回升
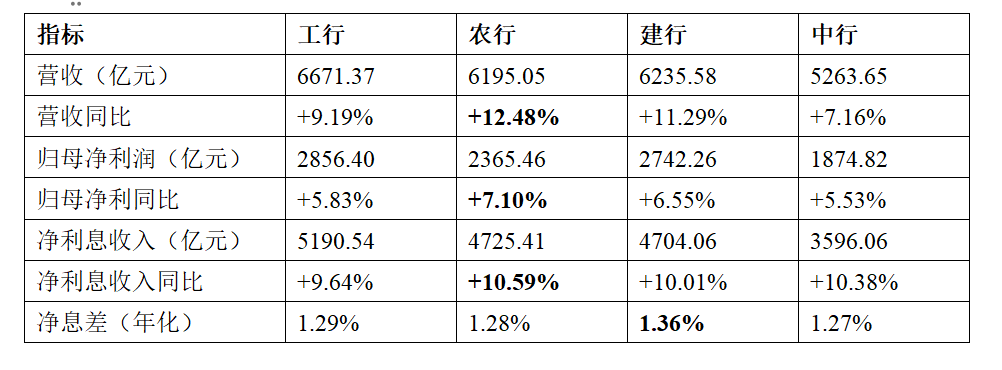
数据显示,2026年前三季度,农业银行实现营业收入6195亿元,同比增长12.5%,增速较上半年提升1.3个百分点;净利润为2375亿元,同比增长6.8%;归母净利润为2365亿元,同比增长7.1%,增速较上半年提高2.2个百分点。比较来看,营收、归母净利润累计同比增速在四大行排列第一。
农业银行财务会计部副总经理张奇渊在业绩说明会上表示,利润增长主要得益于利息净收入的稳步扩张以及负债成本的持续下行。期内,农业银行实现利息净收入4725亿元,同比增长10.6%,增速环比加快。与此同时,受存量定期存款重定价影响,利息支出同比下降5.6%,降幅较上半年扩大0.9个百分点,对利润形成正面支撑。年化加权平均净资产收益率(ROE)为10.68%,同比上升0.21个百分点,反映资本使用效率有所提升。
在信贷投放方面,农业银行继续保持较大投放力度。截至9月末,各项贷款余额达29.13万亿元,较年初新增1.99万亿元,增速为7.35%。含贷款与债券在内的大口径融资增量达3.8万亿元。
值得注意的是,尽管整体贷款增速较去年同期有所放缓,但农业银行强调正由“规模驱动”转向“质量优先”,注重信贷结构优化与风险匹配。
净息差企稳
在银行业普遍面临息差收窄压力的背景下,2026年前三季度,农业银行净息差为1.28%,与上半年持平,延续了运行平稳的态势。
农业银行资产负债管理部总经理王霄勇介绍,这一结果得益于资产端与负债端的双向调节。资产端,该行通过优化信贷结构,加大对科技创新、绿色转型、消费升级等高收益领域的投放,同时提升定价管理精细化水平,新发放贷款利率保持同业相对优势。金融投资方面,适度增加高收益债券配置,提升资产综合收益。
负债端,受益于遍布城乡的物理网点布局(56.8%网点位于县域乡镇),存款基础较为稳固。前三季度,全口径客户存款余额达41.04万亿元,日均存款增量为3.69万亿元,增速达10.27%,居可比同业前列。同时,随着前期高利率定期存款陆续到期重定价,负债成本有所下降,推动整体付息率改善。
不过,管理层亦承认,未来净息差仍面临一定压力。若市场利率继续下行或存款竞争加剧,可能对负债成本控制带来挑战。农业银行预计全年净息差将保持总体稳定,但进一步回升空间有限。
不良率逐季下降
资产质量方面,农业银行多项指标继续向好。
截至9月末,改行不良贷款率为1.23%,较年中下降2个基点(BP),较年初下降4BP;逾期贷款率为1.229%,较年初下降0.025个百分点。逾期贷款与不良贷款的“剪刀差”已连续25个季度保持负值。关注类贷款占比为1.38%,与年中持平,较年初下降1BP。
同时,农业银行的期末贷款拨备余额达10370亿元,是目前唯一一家拨备余额突破万亿元的商业银行,拨备覆盖率达289.13%,具备较强的风险吸收能力。
农业银行信用管理部副总经理李红伟表示,该行持续加强逾期贷款管理,建立数字化风控中心,实施集中催收与属地催收相结合机制,并综合运用清收、核销、重组、资产证券化等方式化解存量风险。下一步将重点加强房地产和地方政府融资平台等领域的风险监测,严格落实项目资金封闭运行要求,防范新增隐性债务。
对于全年业绩走势,农业银行管理层表示,在宏观经济基本稳定、政策环境有利的背景下,预计全年营业收入和利润将延续稳中向好趋势。利息净收入有望保持正增长,非利息收入结构逐步多元化,资产质量大概率维持平稳。
如需获得授权请联系第一财经版权部:banquan@yicai.com