分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |



{{aisd}}
AI生成 免责声明
本文为《跨越山海│2026中国企业全球化报告》第六章第七节的内容。
——
过去数十年,跨国公司进入中国,依托合资合作、技术引进与本地化生产等方式,在拓展市场的同时利用中国的生产要素优势。中国企业则通过合作、学习与配套协作,逐步积累技术能力、培育产业体系。双方在这一过程中形成了相互促进的协作关系。随着中国成长为超大规模消费市场,跨国企业逐步推进本土化布局:从向中国销售产品,转向本地生产与市场适配。不过,在这一阶段,核心研发与产品定位的决策仍主要留在母国。
如今,随着本土企业在新能源汽车、电池、可再生能源、生物科技等领域相继崛起,中国在全球创新赛道中的竞争力持续增强。产业配套、研发资源与创新生态日益成为中国吸引外资的重要因素。相应地,中国也对外资的创新能力和研发投入提出了更高要求。2026年2月起施行的《鼓励外商投资产业目录(2025年版)》净增加205个条目,意在引导外资投向先进制造、高新技术、节能环保等领域。
2026年外资数据的变化,也为观察跨国企业在华布局提供了参考。规模方面,商务部数据显示,2026年1-8月全国新设立外商投资企业数量保持增长,实际使用外资降幅较上半年进一步收窄。结构方面,外资向高技术领域集聚的趋势较为明显:高技术产业实际使用外资同比增长35.1%,占比超过四成。其中,研发与设计服务、科技成果转化服务、电子及通信设备制造业实际使用外资分别增长74%、64.2%、41.9%。海关总署数据显示,前三季度,外资企业出口增长17.2%,其中高技术产品出口增长42.1%,电动汽车、3D打印机、生物医药、医疗仪器等产品出口均呈现蓬勃向上的发展态势。这些变化表明,高附加值的知识密集环节不断落地中国,跨国企业在这里布局从研发、制造到销售的完整价值链。对于外企而言,中国不仅是生产和销售的重要市场,也正在成为技术积累、方案验证和供应链优化的重要平台。
一、汽车:“为中国、也向世界”
随着全球汽车产业向电动化、智能化和“软件定义汽车”转型,产业竞争焦点逐步转向电池和电驱动系统、车载软件、智能座舱、智能驾驶等核心技术和产业化能力。在这轮产业变迁中,中国形成了三重优势:全球最完备的电动汽车产业链、活跃的智驾、座舱与AI应用创新生态,以及将新技术快速转化与量产的工程能力和迭代速度。
过去,跨国车企对中国的定位主要落在微笑曲线的中间,即把中国作为制造基地和成本中心,但随着比较优势的拓展,中国在跨国车企的全球价值链中承担更重要的职责,定位也升级为全球创新中心和供应链关键支点。
在生产制造端,跨国车企正进一步扩大中国工厂和供应链在全球生产网络中的作用。悦达起亚是较早将中国生产基地定位为出口基地的跨国车企之一。根据韩联社对悦达起亚盐城工厂的现场报道,2023年起,盐城工厂开始承担面向多个海外区域的出口任务,利用既有产能、供应链和港口物流优势,拓展中东、非洲和拉美市场。截至2025年,悦达起亚盐城工厂累计出口整车53.7万辆,覆盖89个国家和地区。通过扩大出口车型,拓展海外市场并深化本土供应链合作,盐城工厂出口量在起亚集团海外工厂中升至第三位。出口业务的增长也帮助悦达起亚结束连续七年的亏损,于2024年重新实现盈利。
在产品和技术研发层面,跨国车企通过多种路径,将中国研发能力、技术资产和其依托的本土产业生态嵌入全球产品开发体系,以提升海外车型的开发效率和产品竞争力。
其中,雷诺选择提升其本土研发团队的组织能级,将中国研发纳入跨区域分工。例如,新华社信息显示,其全新纯电车型Twingo-E Tech由总部负责定义和设计,雷诺中国先进技术研发中心(ACDC)负责系统集成和项目管理,整个开发周期约21至22个月,较传统周期缩短近一半。此后,雷诺将ACDC从“项目开发执行者”升级为面向国际市场的“核心能力中心”,参与达契亚、日产等联盟品牌新车型的开发。日产则将这种变化推进至整车项目层面,中国团队开始承担面向特定海外区域的产品开发与验证,例如Frontier Pro皮卡由中国团队主导开发,并针对不同区域的法规和路况完成专属开发和验证,陆续进入拉美、东南亚等市场。
大众则呈现出另一种路径。近几年,大众集团围绕大众汽车(中国)科技有限公司(VCTC)、在华合资公司及本土合作伙伴逐步建立起涵盖整车平台、核心技术、软硬件集成及验证测试的完整开发能力。尽管这些投入最初服务于本土市场,但随着中国在工程效率和产品成本方面的优势逐步显现,大众开始探索将相关技术和能力应用于海外车型。例如,根据路透社(Reuters)信息,大众正在评估将与小鹏联合开发的CEA电子电气架构用于欧洲市场的下一代大众、斯柯达和Cupra车型。与此同时,澳大利亚汽车评测网站CarExpert信息显示,大众计划于2027年投产的新一代皮卡车型,将首次基于上汽大通的皮卡平台开发,由南美团队承担区域工程适配和验证;大众通过借助中国合资伙伴现有纯电平台,以更低的开发投入和开发节奏,提升其在南美及“全球南方”的纯电产品覆盖和竞争力。
除了自研能力外溢,跨国车企也在通过产业合作和股权投资等形式,将中国本土技术和产业生态融入全球产品开发和供应链体系,以提升海外业务的开发效率和成本竞争力。根据德国媒体Electrive信息,2026年5月,斯特兰蒂斯集团(Stellantis)和零跑宣布深化合作,计划将零跑的纯电架构和核心零部件应用于欧宝品牌的新车型,双方还计划扩大联合采购。 Stellantis还在评估将零跑技术拓展至菲亚特、标致等大众市场品牌,以降低集团在欧洲推进电动化的成本。
总体来看,在中国形成的技术和平台,正在对跨国车企的全球产品规划、研发资源配置和产能分工产生重要影响。对在华跨国车企而言,能否将中国的区域优势与其全球品牌、研发和制造体系有效融合,将成为决定其全球竞争力和资产效率的关键变量。
二、生物科技与创新药:跨国药企在华锁定“全球研发合伙人”
自从上世纪八十年代起陆续进入中国以来,跨国药企的在华业务主要围绕进口药品的本地销售、成熟产品的生产与推广,以及全球多中心临床试验的执行展开。与本土药企的合作也以跨国药企输出专利与技术、中国药企承接产能与本土商业化为主。
过去十年,中国的医药行业经历了多轮深层次改革,集中带量采购、仿制药一致性评价、医保谈判等多重政策持续重塑药品市场,专利过期的原研药面临价格跳水和市场收缩,促使跨国药企加速本土化战略。同时,新药研发成本高企、成功率走低,跨国药企在全球范围内收缩研发领域:出售和分拆非核心资产,将资源重新聚焦于核心管线,并越来越多地借助外部合作补足创新管线。
随着中国生物科技行业的研发能力和效率提升,同时受全球新药研发成本高企的制约,一些跨国药企选择升级中国研发中心,将本地团队从服务中国市场的研发单元,升级为能够参与全球药物发现、早期开发和临床策略制定的组织节点。据中国外商投资企业协会药品研制和开发行业委员会数据,截至2024年,其成员企业在中国设立的研发中心超过30个,每年在华研发投入超过120亿人民币。罗氏中国创新中心由早期研发中心逐步发展而来,并于2022年升级为拥有新药研究与早期开发独立决策权的罗氏中国创新中心。截至2023年底,该中心已与全球研发部门合作将10款药物分子推进至临床试验阶段。阿斯利康2021年和2025年先后在上海和北京启用两个全球战略研发中心,在中国开展新药发现和临床开发,并推进与本土生物科技企业的研发合作。
相应地,跨国药企与本土企业的合作也向早期研究、临床开发及技术平台协作等更前端环节延伸,一些代表性的合作已走通从本土研发到全球上市的完整链条。强生与传奇生物于2017年就CAR-T药物西达基奥仑赛达成全球合作,该产品于2022年获美国FDA批准上市,和黄医药自主研发的呋喹替尼于2023年将海外权益授予武田,同年在美国获批上市。
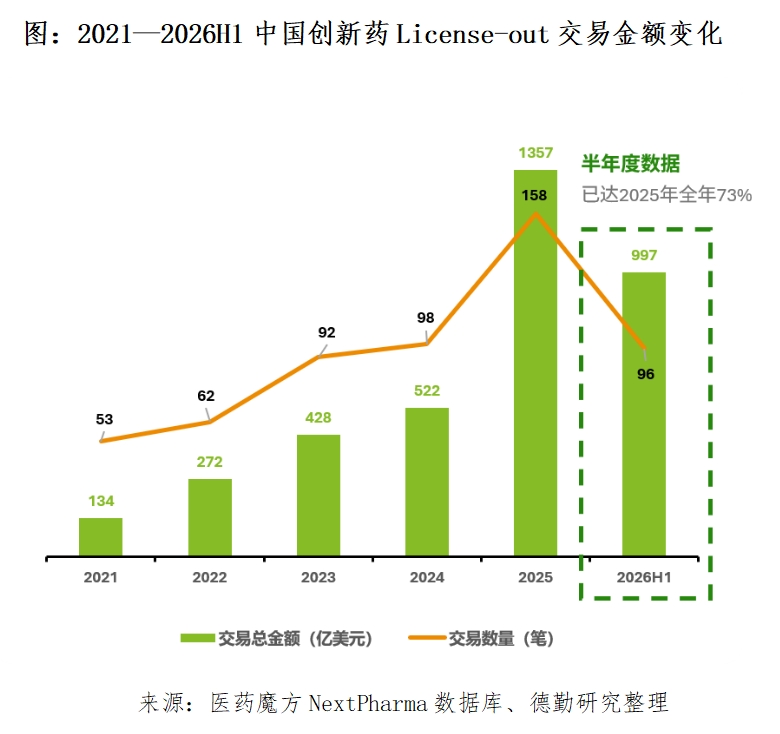
在这一进程中,中国本土创新药产业在强大的上游研发能力、临床资源和完备的专业服务体系推动下快速成长。据医药魔方NextPharma数据库统计,2025年,中国在研创新药数量达4751个,占全球总量的三分之一;新开展临床试验达2264项,居全球首位。中国在全球药物研发体系中的角色逐渐变化,本土创新资产成为跨国药企获取外部创新、补充研发管线的重要来源。
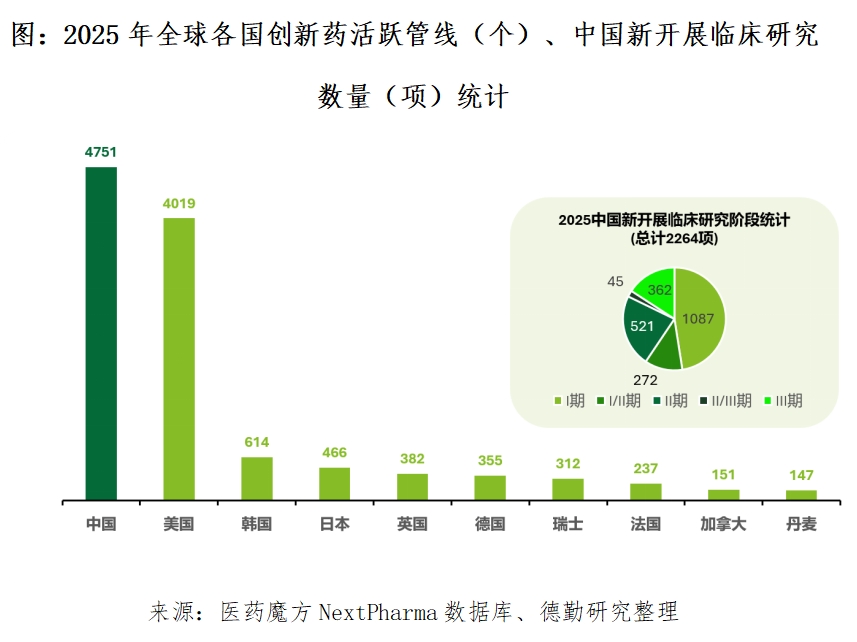
医药魔方NextPharma数据库显示,2025年,中国创新药对外授权交易达158笔、总额1357亿美元,交易数量、总金额、首付款三项指标同创历史新高。2026年,这一势头有增无减:上半年达成交易96笔,总额约千亿美元,金额已达2025年的7成以上,全年金额有望再创新高。
除了中国医药创新能力的国际认可度不断提高以外,这一趋势也与当下全球行业面临的“专利悬崖”密切相关。据Drug Patent Watch估算,2025至2030年,全球制药行业将有近70款重磅药物陆续失去专利保护,涉及市场规模超2000亿美元。通过授权交易的形式引进外部创新资产,一直是跨国药企补充管线、分散风险和提高效率的有效路径。
虽然当前交易总体规模持续攀升,但是,未来跨境生物科技合作的监管环境正在出现新的不确定性。2026年10月,美国财政部将生物技术纳入对外投资监管拟议框架。同月,中国方面,商务部、科技部也就修订《中国禁止出口限制出口技术目录》公开征求意见,拟增列包括细胞与基因治疗、小核酸药在内的生物医药技术。中国主管部门同时说明,对不涉及技术所有权转让的对外授权模式,可适用相应便利措施。尽管行业普遍预测目前授权交易模式仍将是创新药全球化的主流形态,但伴随监管不确定性的增加,跨国企业获取中国创新资产的合规成本将被显著抬升,尤其当合作涉及限制技术转让、股权投资、合资安排、NewCo(即New Company模式,也称为“管线分拆新设公司”模式,是生物医药领域一种创新的跨境合作与融资模式)等交易模式。
此外,双方不断变化的诉求也在重塑交易形态。单一资产、一次性授权的结构正在失去吸引力。越来越多的生物科技企业希望保留一定股权、参与共同开发决策,或以平台合作绑定长期收益。一个标志性信号是:2026年上半年全球医药交易金额榜上,多数交易都属于多个早期项目的打包研发合作。相应地,合资、共同开发、平台合作等多元结构涌现,意味着跨国药企需要在与本土创新药企的谈判中,围绕首付款规模、里程碑设置、关键节点的控制权以及中方参与深度等因素寻找新的平衡。
监管环境和交易形态的演变,将重塑跨国药企获取外部创新、配置研发资源和分配合作收益的方式。在借力中国创新生态的过程中如何平衡自主权、研发速度和合规风险,成为跨国药企保持全球竞争力的关键议题。
战略层面,需重点关注三类能力建设:首先是预判不同国家的监管政策对股权、技术所有权影响,并增强在不确定的监管环境下设计交易架构的能力;其次将合规前置到架构设计与谈判之初,优先厘清股权或准股权安排、技术平台所有权、合作安排是否实质上超出授权许可的范畴等问题,并为技术整体转让、附带股权投资、合资及NewCo等潜在高风险结构做好预案的能力;最后是适应多管线打包和平台合作趋势,以资产组合的视角统筹评估管线协同、风险与长期收益的能力。
路径层面,需重新审视嵌入中国创新生态的模式:例如,自建实体偏重资产模式,适合希望长期深耕中国创新生态并保留较高研发与商业化自主权的企业;平台合作模式通过一定程度的让渡控制权和收益,加快布局;共同开发、合作研究则适合希望通过阶段性投入验证技术价值、保持对创新前沿感知的企业。随着交易形态的不断扩展,路径选择已不再是几种固定模板间的选择,而是需结合自身投资规模、风险偏好与战略雄心权衡取舍、适时调整。
展望未来,在供给和需求两侧因素的驱动下,跨国药企与本土创新药企的合作仍将延续,但形态会继续演化:交易标的从单资产向平台与能力输出延伸,合作结构从授权向共同开发等共担风险模式扩散,交易架构设计也将更趋精细。对于跨国药企而言,在市场竞争与专利悬崖的双重压力下,能否抓住中国创新的发展机遇,将决定自身能否画出下一条增长曲线。
随着中国迈向全球创新网络策源地的进程持续推进,跨国企业对中国的定位将从市场获取和资源互补的协作模式,走向以创新同频、价值共享为基础的深度协同。对跨国企业而言,未来的制胜关键将在于能否建立真正连接中国创新生态与全球业务体系的研发合作机制,通过技术和人才的协同,最终实现创新和市场的共赢。
(本文题图来源:第一财经)
——
文 |《跨越山海|2026中国企业全球化报告》课题组
联系我们 | yicairi@yicai.com
如需获得授权请联系第一财经版权部:banquan@yicai.com