分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |



{{aisd}}
AI生成 免责声明
10月份,A股市场震荡下行,新开户数量也创出年内新低。
根据上交所官网数据,2026年10月,A股新增开户150.06万户,同比下降35.04%,环比下降27.4%。基金新开户数量也创出年内新低,降至10万户以下,为9.84万户。从今年7月份开始,A股和基金新开户数量便逐月下降。
不过,因为今年上半年A股新开户数量较多,同比增加六成,所以即使下半年A股新开户数量不断下降,今年前10个月A股新开户数量也超过去年全年新开户数量。
在持续下跌后,近两个交易日A股市场迎来反弹。有券商认为,短期底部可能已现,反弹可能延续,A股中长期结构性慢牛趋势不变。
10月A股新开户数创年内新低
今年10月,A股四大指数不断创出阶段性新低,沪指一度失守3600点。当月沪指下跌6.33%、深证成指下跌15.94%,科创综指和创业板指跌幅均超过20%。
市场风险偏好较低之下,新开户数量也有所下降。10月份,A股新开户数量为150.06万户,基金新开户数量为9.84万户,B股新开户数量为0.04万户,合计总新开户数量为159.94万户,创年内新低。
其中,个人投资者新开A股账户149.0534万户,较9月份的189.9667万户,环比下降21.54%,较去年10月份的230.2196万户下降35.26%;机构新开A股账户1.0051万户,环比下降17.55%,同比增加29.86%。
A股新开户数量自今年7月份便开始逐月下降。7月份~9月份,A股新开户数量分别为265.54万户、239.73万户、191.19万户;基金新开户数量也逐月下降,同期新开户数分别为19.90万户、16.86万户、13.88万户。
个人投资者新开A股账户的情况类似,7月份~9月份,新开户数量分别为264.1968万户、238.5665万户、189.9667万户。
A股市场这波调整行情也是从7月份开始,不断震荡下行。7月~10月,A股新开户数量合计为846.52万户,相较上年同期的986.1万户,下降14.15%。
这与上半年的情况形成反差。今年上半年,A股市场涨势不俗,沪指上涨3.16%,深证成指上涨19.82%,科创综指涨幅超50%,创业板指涨幅超30%。
相应地,上半年A股新开户数量也较多,合计为2016.14万户,较上年同期的1259.78万户,增加60%。其中,1月份A股新开户数量最高,达到491.58万户,其次是3月份新开户460.14万户。
在上半年新开户数量较多的情况下,即使下半年新开户数量不断下降,今年前10个月A股新开户数量也超过去年全年新开户数量。
上交所官网数据显示,今年前10个月,A股新开户数量合计为2862.65万户,较去年全年的2743.69万户,增加118.96万户。
截至今年10月份,A股累计开户数量为42605.60万户。其中,个人投资者累计开户42468.66万户,机构投资者累计开户136.94万户。
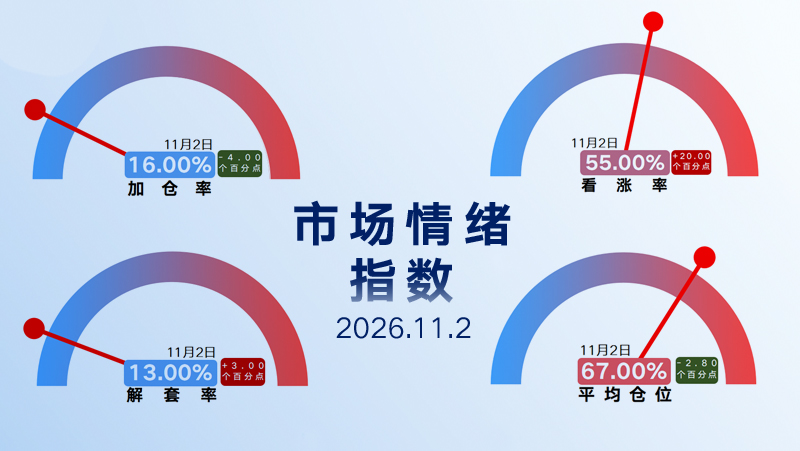
反弹能否延续?
A股市场在前期持续下跌后,近两个交易日有所反弹。后市行情如何备受市场关注。
11月2日,中国人民银行、金融监管总局和中国证监会召开会议推出稳市举措。其中,第三批证券、基金、保险公司互换便利操作在11月3日开始落地;股票回购增持再贷款政策由阶段性安排转为长期制度性安排,再贷款利率降低至1%。
瑞银证券首席中国经济学家宋宇认为,金融市场支持已进入三家监管机构协同行动的新阶段。这表明政策协调的层级更高,稳定市场的决心也更强。更广泛的参与、更低的融资成本以及更长期的政策承诺,应能增强对股票需求的支持。如果市场持续疲弱,预计有关部门将进一步出台金融市场支持措施。
不过,宋宇预期不会像2024年9月那样全面政策放松。他称,因为经济增长基本处于政策制定者可接受的区间内,采取大力度全面宽松措施的紧迫性有限。近期股市抛售并非因为经济基本面出现了新的恶化。更全面广泛的宽松政策可以对股市形成支持,但政策制定者更可能优先采取针对资本市场的支持措施。
对于近日A股反弹,华金证券策略团队认为,海外担忧落地、短期已超跌等也是A股出现反弹的原因:一方面,美国中期选举结束,民主党获胜,短期对海外的担忧落地;另一方面,A股短期已经超跌,极度悲观的情绪释放后反弹来临。
“短期底部可能已现,反弹可能延续。”华金证券策略团队的理由在于,上述反弹的原因可能延续,同时短期政策积极、流动性宽松。
东吴证券策略团队也认为,11月有望迎来修复,因为美国中期选举落地、三季报扰动结束、国内政策持续加码,市场有望自缩量避险逐步切换至量能修复。
该团队认为,11月配置思路聚焦“政策催化、业绩确定性、低位”三条主线的交集:一是科技内部,聚焦AI下游应用与国产替代方向;二是契合年末配置资金审美、筹码较轻且预期明年存在增量的品种;三是把握政策底的确定性,以类红利公用事业平衡组合波动。
“短期建议逢低配置超跌的科技成长、部分周期和消费等行业。”华金证券策略团队认为,短期科技成长和部分周期行业可能相对占优;美国中期选举民主党获胜短期可能导致国产半导体、医药、电新等行业相对占优;短期超跌的通信设备、元件、半导体、其他电子等科技成长行业也值得关注。
在华金证券策略团队看来,A股长期结构性慢牛趋势不变:一是从盈利信用的长期框架来看,盈利回升的趋势不变,信用也可能低位有所企稳;二是科技创新、科技牛市为实体服务的政策意愿不会改变。
如需获得授权请联系第一财经版权部:banquan@yicai.com