分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |

{{aisd}}
AI生成 免责声明
(本文作者陈宏民,上海交通大学行业研究院副院长)
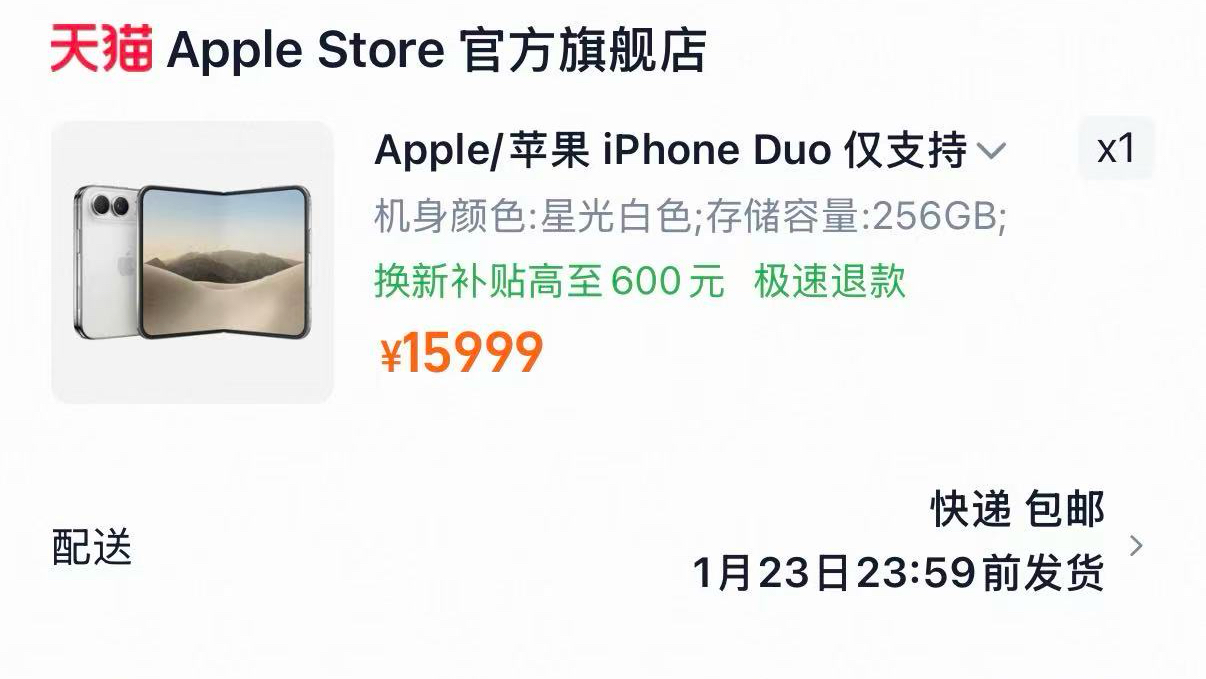
2026年行至年底,折叠屏手机交出了一份耐人寻味的成绩单。这个曾被寄予厚望的品类,上半年全球出货量同比下滑超过两成,其中小折叠品类跌幅接近一半。从2018年首款折叠屏亮相算起,八年过去,它始终没有走出“极客玩具”的边界。
厂商们为此投入了巨大的工程努力:更薄的铰链、更浅的折痕、更轻的机身。但物理规律很诚实——为了让一块屏幕既能放进口袋、又能展开变大,设备不得不在厚度、重量、比例和成本之间反复妥协。
折叠屏的困境,其实指向一个比“下一款爆品长什么样”更深层的问题:当人们需要的体验越来越多样、越来越场景化,我们真的需要把每一种体验都“塞进”同一个设备吗?还是说,更合理的未来是让手机做它最擅长的事——身份、连接、调度,而把形态和算力交给场景中随时可用的外部设施?
要回答这个问题,得先看明白:过去十几年,手机究竟从电视手里接过了什么,又在哪里遇到了自己的天花板。
电视的退场,不是被“更好的电视”打败的
中国电视产业在制造层面毫无疑问是全球最强的。面板产能占全球七成以上,TCL、海信、小米、创维四家中国企业稳居全球出货量前六。但制造端的强大,掩盖不了使用端的萎缩:据中国电子视像行业协会统计,2025年,全国电视平均开机率已降至30.2%。奥维云网(AVC)数据显示,2016年,中国彩电市场零售量高达5089万台,为近10年峰值;2025年,国内彩电零售量已降至2763万台。
电视的衰退,表面看是“看的人少了”,深层原因是娱乐的社会形态变了。
电视诞生于“一家人坐在客厅、同一个时段、看同一个节目”的时代。它的物理形态——固定悬挂、大屏、遥控器、线性播出——是那个时代的最优解。但今天的娱乐消费是个性化的:一人一屏、一人一套算法,不需要迁就别人的口味。是碎片化的:人均单日刷短视频超过2.5个小时,用户需要的是在通勤、排队、睡前随时进入和退出,而不是预留一个“晚上八点”的整块时间。也是参与式的:弹幕、评论、拍同款、直播互动,娱乐的吸引力越来越多地来自“我能参与”,而不仅仅是“我在看”。
电视无法进入碎片时间,因为它要求你停下来、坐下来、打开一个固定设备。它也无法满足个性化,因为一块客厅大屏天然是为“共享”设计的。电视没有做错什么,它只是属于上一个娱乐社会形态的“标准件”,而那个形态正在退潮。它不会消失,但会退守到长视频深度观看、家庭共享时刻、重大赛事直播这些“大屏仍然不可替代”的窄场景中。
产业是由用户功能来定义的。当一类产品不适合用户功能时,就会由另一类产品来替代。
手机为什么能赢?它恰好长在了新需求的“接口”上
手机能成为今天的第一娱乐终端,不是因为它“屏幕更好”,而是因为它的形态和交互方式,恰好与“个性化”“碎片化”“轻参与”这三种趋势严丝合缝。
手机是一人一机的设备,天然服务于个体偏好;它是唯一能进入所有“时间缝隙”的屏幕,不需要任何仪式感,掏出来就能用;它的触控交互把“参与”的门槛压到了几乎为零——点赞、评论、转发、拍同款,手指一动就完成了从“看”到“玩”的跨越。用户花在手机上的时间,很大一部分正是从电视的“黄金时段”和那些电视根本无法覆盖的碎片场景中迁移过来的。
手机赢在适配,而不是赢在“更强”。它是当前娱乐形态下匹配度最高的终端,但匹配度高,不等于没有短板。
为什么“把更多东西塞进去”,不是手机的终极答案
手机有三个靠迭代很难根治的结构性约束。
第一是物理形态与沉浸感的冲突。为了单手握持,屏幕比例被锁在细长形态;为了做大屏,就要折叠、加厚、加铰链。折叠屏八年的挣扎已经说明,用一套物理结构同时满足“便携”和“沉浸”,是在用工程复杂度对抗几何规律。
第二是算力与功耗的边界。端侧AI正在成为旗舰手机的标配,但大模型推理对算力和功耗的要求,与手机“轻薄、长续航”的约束天然冲突。云端算力可以补充,但它要求稳定低延迟的连接,而连接的稳定性并不总在用户手里。
第三是交互的“观看基因”。手机的触控交互极致地服务了“浏览”和“轻参与”,但真正需要精确操控、长时间专注、深度沉浸的体验——硬核游戏、专业创作、影院级观看——手机只能提供一个“入口”,真正的完成仍然要回到专用设备上。
手机或许会经历和电视类似的命运:从“所有显示的默认入口”,收缩为“某几类显示的最优终端”。它仍然是碎片化、个性化娱乐的最佳载体,但它无法靠“把自己变得更大、更厚、更复杂”来覆盖所有场景。
手机不必成为一切,只要可以“调用一切”
折叠屏的思路是“设备集成”——把平板、相机、游戏机的功能尽量塞进手机。但还有另一条思路,它不那么直观,却可能更符合“个性化、碎片化、场景化”的长期趋势:“场景调用”——手机保留它最不可替代的东西(身份、连接、数据、算力调度),把形态和算力交给场景中随时可用的外部设施。
这个逻辑并不抽象,它已经在发生。
比如某品牌:手机连接会议平板后,自动进入“电脑模式”,手机变身为迷你主机,用户可以在大屏上反向操控手机,直接调用手机里的文档进行演示和批注,而不需要把整个手机界面暴露在会议现场。手机没有变成平板,但它调用了平板。再比如某品牌,通过分布式软总线把手机、平板、电脑、车机合成一个“超级虚拟终端”,用平板时可以调用手机的摄像头作为输入设备,任务根据设备能力自动调度。
这些实践的共同逻辑是:手机不再试图“拥有”所有形态,而是成为调用场景设施的“中枢”。
沿着这个逻辑往前推,可以想象几类目前尚不成熟、但方向清晰的基础设施。共享显示终端:餐厅、酒店、机场、会议室放置可租借或免费使用的大屏,扫码即接入,手机上的内容、账号和进度无缝投射,用完即走,数据不留存;场景化算力站:云游戏已经提供了“算力在远端、屏幕在手边”的雏形,进一步延伸,公共场所可能出现可按需调用的高性能计算节点,手机负责调度和身份认证,重负载任务在场景中完成;家庭大屏的“外设化”:电视不再需要自己的操作系统和内容生态,它只需要做好“一块足够好的屏+一套足够好的声场+一个足够低的接入门槛”,手机走进客厅时自动调用它,离开时内容切回手机;汽车作为最大的“场景外设”:手机上车后调用车机的大屏、音响、传感器和算力,手机是“个人数字身份”,车是“物理能力”。
这套图景的本质,是把屏幕、算力和交互设备从“拥有物”变成“场景服务”。就像公园的长椅不需要你随身携带,共享充电宝不需要你包里常备——未来的大屏和算力,也不需要每一台手机都“自带”。
为什么这条路比“再做一个新产品”难得多
“场景调用”听起来优雅,但它面临一个根本性的困难:建立一个新生态,远比开发一个新品类要难。
一个新产品的成败,取决于一家公司的工程能力和市场判断。一个新生态的成败,取决于协议、标准、利益分配和安全信任能否在足够多的参与者之间达成一致。手机要成为场景的中枢,首先需要不同品牌的屏幕、算力设备、汽车、会议系统能够被同一套连接和认证机制“发现”和“调用”。今天各家厂商的互联能力,大多仍停留在自有生态内部,跨品牌、跨场景的公共调用,还远未形成通用的规则。
隐私是第二道坎。在陌生设备上流转个人数据,要求可信执行环境、端到端加密、数据不留存协议等一系列技术和制度安排。用户不会仅仅因为“方便”就接受自己的文档、照片、账号在一个公共屏幕上被调用。没有足够强的安全信任,场景调用就只是一句口号。
商业模式的回报周期是第三道坎。共享屏幕和算力站的投资方——商场、酒店、交通枢纽、写字楼——需要看到明确的回报,才会大规模部署。这和充电宝的“小额高频”不同,场景屏幕和算力设施是“大额低频”,投资回收期更长,单靠一家企业的力量很难推动。
换句话说,“设备集成”是一条企业可以独自走完的路,“场景调用”是一条必须由整个产业一起走的路。前者难在产品,后者难在协作。
今天的手机,可能只是未来“平台”的一个早期形态
电视的式微教会我们一件事:当一个产品品类所依附的社会形态发生变化时,在原有产品逻辑内的改进——更大的屏、更高的分辨率、更多的功能——无法逆转趋势。真正的出路,是沿着“功能”的边界重新寻找位置,而不是固守在“产品”的边界里。这是我们反复强调,要站在需求端,即从用户功能定义产业的重要原因。
手机目前站在“个性化、碎片化、轻参与”这三股潮流的交汇点上,它是这个时代匹配度最高的娱乐终端。但它不可能靠“把自己变得无所不能”来永远留在中心。更合理的未来,是它从一个“什么都自己做的设备”,变成一个“什么都能调用的平台”——屏幕可以来自场景,算力可以来自云端,交互可以来自外设,而手机保留那个最不可替代的角色:知道你是谁、连接你和场景、调度你需要的资源。
这条路很难,难到不会在某一代产品发布会上被宣布“实现”。但它已经在会议室的投屏、车机的流转、家庭设备的协同中露出了雏形。新生态的建立从来不会像新产品那样有一个明确的“发布时刻”,它只会在无数个小的连接中,慢慢变成日常。
第一财经一财号独家首发,本文仅代表作者观点。
如需获得授权请联系第一财经版权部:banquan@yicai.com