分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |
风险定价 :大宗商品金融属性承压
2021-06-25 13:26:49
作者:宋雪涛 责编:张健


{{aisd}}
AI生成 免责声明
6月第4周各大类资产性价比和交易机会评估:
|
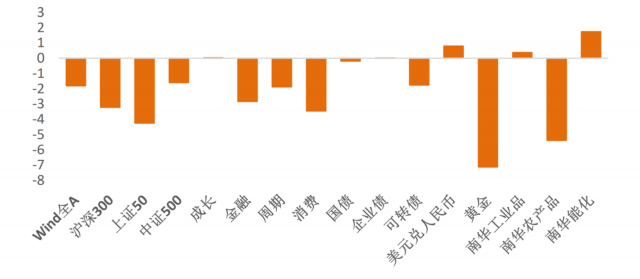
图1:6月第3周各类资产收益率(%) |
|
|
|
资料来源:WIND,天风证券研究所
|
|
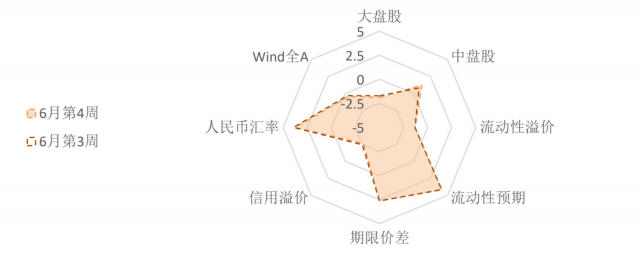
图2:6月第4周国内各类资产/策略的风险溢价 |
|
|
|
资料来源:WIND,天风证券研究所
|
|
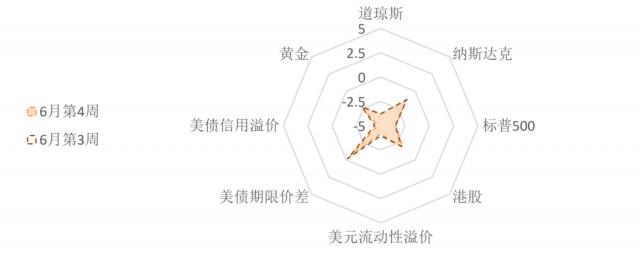
图3:6月第4周海外各类资产/策略的风险溢价 |
|
|
|
资料来源:WIND,天风证券研究所
|
1、权益:联储议息会议前A股情绪骤降
由于美国经济就业陆续恢复和通胀高企,市场预计美联储可能在6月议息会议上对缩减QE有所引导。因此在议息会议前,全球权益市场的风险偏好都有所下降。其中A股6月15-17日累计下跌了2.56%,但议息会议后市场小幅反弹。6月第3周,成长上涨0.03%,周期、消费和金融下跌1.88%、3.45%和2.82%。大盘股(上证50和沪深300)分别下跌了4.24%和3.21%,中盘股(中证500)上涨了1.59%(见图1)。
6月第3周,Wind全A的风险溢价基本与前期持平,目前处在【中性略偏贵】的水平(见图2)。上证50的估值依然【较贵】,沪深300的估值【中性偏贵】,中证500的估值【中性偏便宜】。成长和金融估值【便宜】,周期估值【中性偏便宜】,消费估值【中性偏贵】。6月第3周,南向资金继续净流出24.16亿港币。恒生指数的风险溢价小幅回升至32%分位左右,指数层面性价比有限。
6月第3周,权益市场短期情绪指数加速回调,目前回到中位数附近。中证500期货的期现差回落至64%分位,上证50和沪深300期货的期现差也都有所下降,处于37%和62%分位,衍生品市场对大盘股比较谨慎。
2、债券:流动性环境维持宽松
6月第3周,央行公开市场操作小幅净回笼100亿。地方政府新增专项债6月起明显加速,6月第3周发行1465.8亿元。10年国债利率从5月的低点3.05%回升至3.15%附近。
6月第3周,流动性溢价与前期持平(37%分位),流动性处于【较宽松】水平。中长期流动性预期维持在历史高位(91%分位),未来流动性环境收紧的预期强。期限利差处于高位,信用溢价随流动性宽松进一步回落(24%分位)。
6月第3周,债券市场的情绪小幅降温,但维持在【中性偏乐观】的区间内。国债、信用债和可转债的短期交易拥挤度处于65%、59%和75%分位。
3、商品:大宗商品金融属性承压
议息会议提高了超额准备金利率和回购利率5bp,美元走强,美债10Y实际利率小幅上行6bp,大宗商品的金融属性压力逐渐显现。黄金作为金融属性最强的大宗商品回调明显,6月第3周下跌了7.12%收于1763.20美元/盎司。铜价在议息会议后回调明显,一方面是因为美元走强和实际利率回升对铜的金融属性的压制。另一方面是因为6月18日LME铜库存激增超过2万吨,创去年九月以来的最大涨幅。铜的基本面逐渐到了供需矛盾边际缓解的时点。Comex铜的拥挤度维持在中位数附近,多头情绪回归中性。黑色线材需求进入淡季,板材需求低位改善,供给关注限产政策变化。进入夏季用电高峰,煤炭需求强劲支撑季节性表现。
6月第3周,布油上涨0.73%至73.2美元/桶,强势表现延续。美国油服公司贝克休斯在报告中称,截至6月18日当周,未来产量的先行指标--美国活跃石油和天然气钻机数增加9座,至470座,为2020年4月以来最高,高油价开始刺激产能恢复。美国出行需求恢复,叠加进入夏季能源需求旺季,油价处在阶段性高点。衍生品市场上,布油主力合约相对于6个月的远月合约贴水幅度快速上升到5.7%,看多远期原油供给、看跌远期原油价格的预期进一步增强。
6月第3周,能化品指数的风险溢价下降到11%分位,目前估值【贵】;工业品指数的风险溢价仍然处于历史低位,估值【极贵】;农产品指数的风险溢价有所回升,估值回到【偏贵】区间。
4、汇率:四大原因支持美元迅速反弹
6月联储议息会议后,10年期美债利率冲高回落,美元指数却突破了之前的震荡区间,上升至92.32。美元大幅反弹的主要原因是:一、议息会议点阵图显示加息预期提前,短端利率随之回升;二、议息会议提高了隔夜逆回购利率和存款准备金利率,美元流动性进一步流入美联储负债表,抬高了货币互换成本,推升美元;三、在美债利率保持区间震荡的这段时间内,美元指数仍处在下行通道内,美元有空头回补的动力;四、欧央行表示要到9月19日之后再决定是否收紧政策,这个时间晚于市场预期美联储开始释放缩减QE的时间。
6月第3周,美元兑人民币(在岸)上涨0.85%,收于6.45。人民币的短期交易拥挤度开始下降(89%分位),北向单周净流出50.05亿。与今年美元走势相对应,人民币今年双向波动,短期随着美联储QE Taper的临近小幅贬值。
5、海外:美债曲线走平,美股风格分化
6月议息会议符合市场预期,不必过度解读点阵图的变化,当前经济复苏的动量很强,但复苏也可能很快结束,在这种经济剧烈变化的时点,2年后的政策预测没有太大的现实意义。目前来看,加息预期提前主要推高了3-5年期的美债利率,由于风险偏好回落和通胀预期回落,10-30年期美债利率回落,因此美债期限曲线走平,期限溢价回落至44%分位。
6月第3周,美股风格出现分化。美债期限结构走平,短端利率的抬升与通胀预期的回落对价值板块形成压制;长端利率的回落则有利于成长股。同时,美元的快速上涨带来了市场的风险偏好下降,对价值与成长都有负面影响。所以市场呈现出价值跌的比成长更多的局面。
6月第3周,标普500和道琼斯的风险溢价继续处于过去十年的16%和12%分位(低于中位数1个标准差左右),纳斯达克的风险溢价也处在中低位置(见图3)。
风险提示:疫情再爆发
(作者为天风宏观首席策略分析师)