分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |
国泰君安:家具行业估值中枢存在提升空间,市场份额或逐步向龙头集中
第一财经 2022-06-21 07:57:47
责编:方舟
AI帮你提炼, 10秒看完要点
智能挖掘相关板块, 定位投资机会


AI速读
节省{{readTime}}分钟阅读时间 {{aisd}}
AI生成 免责声明
国泰君安研报认为,市场对地产及后周期产业链悲观预期持续修复,家具行业估值中枢存在提升空间。随着疫情影响逐渐降低,前期积压订单需求有望得到逐步释放,需求端恢复可期;家具行业全渠道扩张的重要性持续凸显,随着企业战略定位、营销思路向“整家定制”方向的转变,客单价有望一步提升。头部企业的竞争优势进一步提升,市场份额有望逐步向龙头集中。
举报
相关阅读
应县木塔与佛光寺模型亮相世赛现场,榫卯间中式匠心PK世界技能
AI可能会带来一些很好的创意,也会取代一些设计师,但设计之后能否落地是一个问题,尤其木工操作中往往涉及多折、多曲、多坡面等结构。
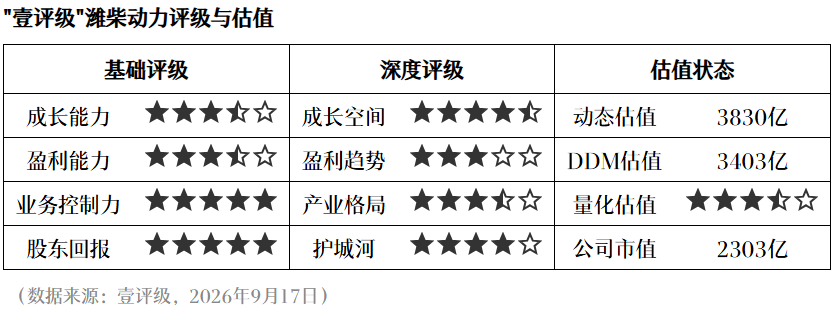
壹评级:数据中心电源获双重验证,潍柴动力盈利中枢上移
壹评级:数据中心电源获双重验证,潍柴动力盈利中枢上移
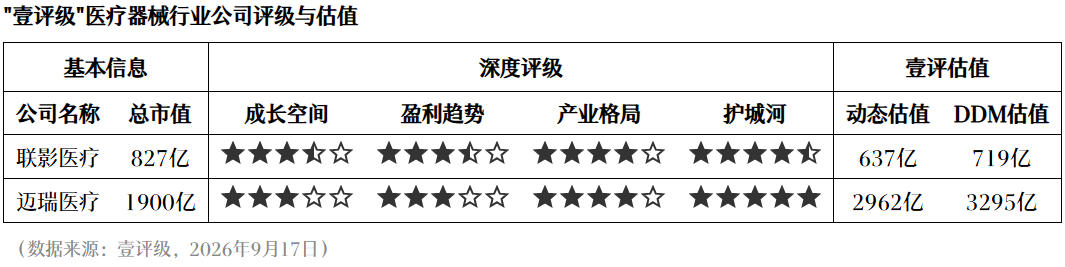
壹评级:医械招采边际回暖,国产龙头份额持续提升
壹评级:医械招采边际回暖,国产龙头份额持续提升
从宜家关店到红星美凯龙出海,全球家居生意的风向变了
海外市场并不是一片等待中国企业填补的空白,越是深入海外市场,中国企业越会发现情况的复杂性。
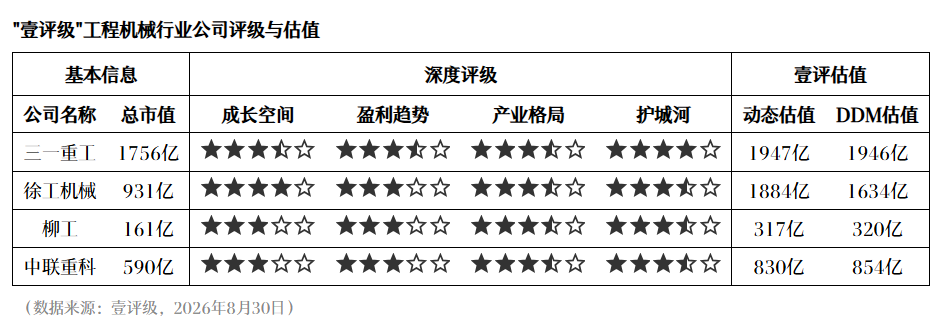
壹评级:汇兑扰动难掩工程机械行业龙头成色,出海红利驱动估值修复
壹评级:汇兑扰动难掩工程机械行业龙头成色,出海红利驱动估值修复
一财最热