分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |



{{aisd}}
AI生成 免责声明
2026年上半年,天赐材料(002709.SZ)实现营业收入147.1亿元,同比增长109.28%;归属于上市公司股东的净利润28.61亿元,同比增长967.91%。
不过,亮眼的半年业绩之下,二级市场并未出现大幅冲高。截至今日收盘,天赐材料的股价上涨2.37%,报37.96元/股。
拆分季度数据,该公司第一季度实现净利润16.54亿元,据此计算,公司第二季度实现净利润12.07亿元,第二季度净利润环比下降27.03%,毛利率较上季度减少约5个百分点。业内分析,二季度碳酸锂价格上涨与六氟磷酸锂价格下行形成“剪刀差”挤压,导致电解液单吨利润环比有所下降。
谈及业绩增长,天赐材料表示,2026年上半年,随着储能电池需求的持续爆发,公司持续聚焦新产品持续迭代和新市场新客户开拓,带动锂电池电解液销量的强劲增长,上半年销量超44万吨,较去年同比增长约41%,其中储能电池电解液销量同比增长超过100%。
海外市场方面,天赐材料分析,随着海外OEM工厂(委托代工)落地并放量,公司电解液境外客户销量迎来强劲增长,海外电解液销售额同比增长超过126%,并已实现核心客户全覆盖。
天赐材料主营业务为精细化工新材料的研发、生产和销售,主要产品为锂离子电池材料、日化材料及特种化学品。据EVTank数据,2025年,天赐材料以72万吨电解液出货量、32.2%的全球市占率,连续十年位居全球电解液出货量第一,业内普遍将其称为电解液“一哥”。
东吴证券研报预计,天赐材料2026年全年电解液出货量有望达100万吨以上;下半年六氟价格有望企稳回升,单吨净利有望稳定微增;正极板块全年出货量预计20万吨以上。
记者注意到,经历过去两年“价格战”,电解液行业多数企业陷入亏损,但今年上半年产业链普遍回暖。受益于下游储能与动力电池需求的增加,行业供需格局的持续改善,电解液价格从2025年1.75万元/吨的低点,一路上涨至2026年8月的约3.1万元/吨。
综合已披露财报及业绩预告,行业内多家企业盈利迎来改善。新宙邦上半年实现营收74.63亿元,实现归母净利润9.84亿元,同比分别增长75.66%和103.33%;多氟多预计上半年归母净利润4.5亿至5.6亿元,同比增长约777%至991%;石大胜华预计上半年归母净利润4.1亿至4.7亿元,同比实现扭亏为盈。
此外,海外本土化已成为电解液企业的“必答题”。天赐材料通过OEM代工模式率先实现海外订单兑现,新宙邦也正加速推进海外产能扩建。公开资料显示,其马来西亚电解液新建基地一期3万吨产能计划四季度投产,产品定向供应东南亚、印度市场;沙特项目总投资额约2.6亿美元,规划年产20万吨碳酸酯溶剂,产品辐射欧亚大陆;波兰基地新增5万吨电解液产能。
如需获得授权请联系第一财经版权部:banquan@yicai.com
文章作者

结构性过剩风险凸显,业内称储能电芯未来数年或迎产能出清
业内人士对记者表示,随着落后产能的有序出清,新一代电池产能供给将更好匹配市场实际需求。
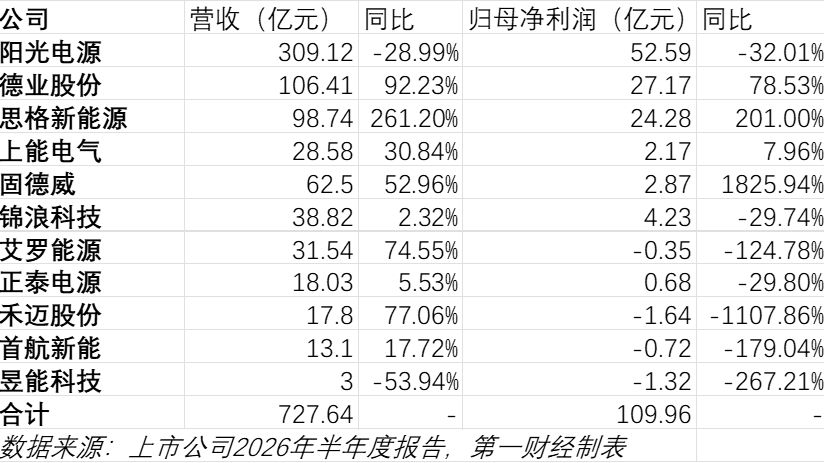
业绩分化远超“二八定律”,逆变器储能行业利润集中于这几家
阳光电源、德业股份和思格新能源上半年合计实现净利润104.04亿元,占11家逆变器储能企业总利润的95.4%。
储能龙头阳光电源市值跌破2000亿元!FCC政策扰动后,管理层更新美国市场规划
阳光电源管理层称,长期看,在地缘政治波动的背景下,美国业务量会逐步有些萎缩,公司目前不会考虑美国本地化建厂。
阳光电源上半年营收净利双降,海外营收占比超七成
今年以来,光伏逆变器及储能龙头阳光电源股价整体承压,年初至今累计下跌42.61%。
车网互动开启五年窗口期,5000万千瓦储能待唤醒
新型电力系统最大的变化是,需求侧不再只是被动用电,而是成为具有弹性的需求。