分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |
荐股藏进“取件码”和藏头诗,金融黑灰产开始和平台算法斗智
第一财经 2026-09-15 19:25:49
作者:刘佳 责编:彭海斌


{{aisd}}
AI生成 免责声明
一串看起来是快递“取件码”的字符,背后可能藏着一个微信号;一首看似普通的诗,把每行第一个字连起来,可能变成一条荐股信息。
在互联网平台治理非法荐股时,黑灰产正在换成越来越隐蔽的表达方式。
9月15日,小红书把这些金融黑灰产与平台审核系统“斗法”的案例摆上了大屏。
变化的不只是话术。当财经知识、投资讨论越来越多地进入社交平台,非法金融活动也在同步学习平台的语言、流量规则乃至审核机制。金融内容治理逐渐从简单的“删帖封号”,演变成一场持续的技术攻防。真正考验平台治理能力的,不只在于平台不断制定规则,而在于能否持续识别这些不断变化的灰色行为。
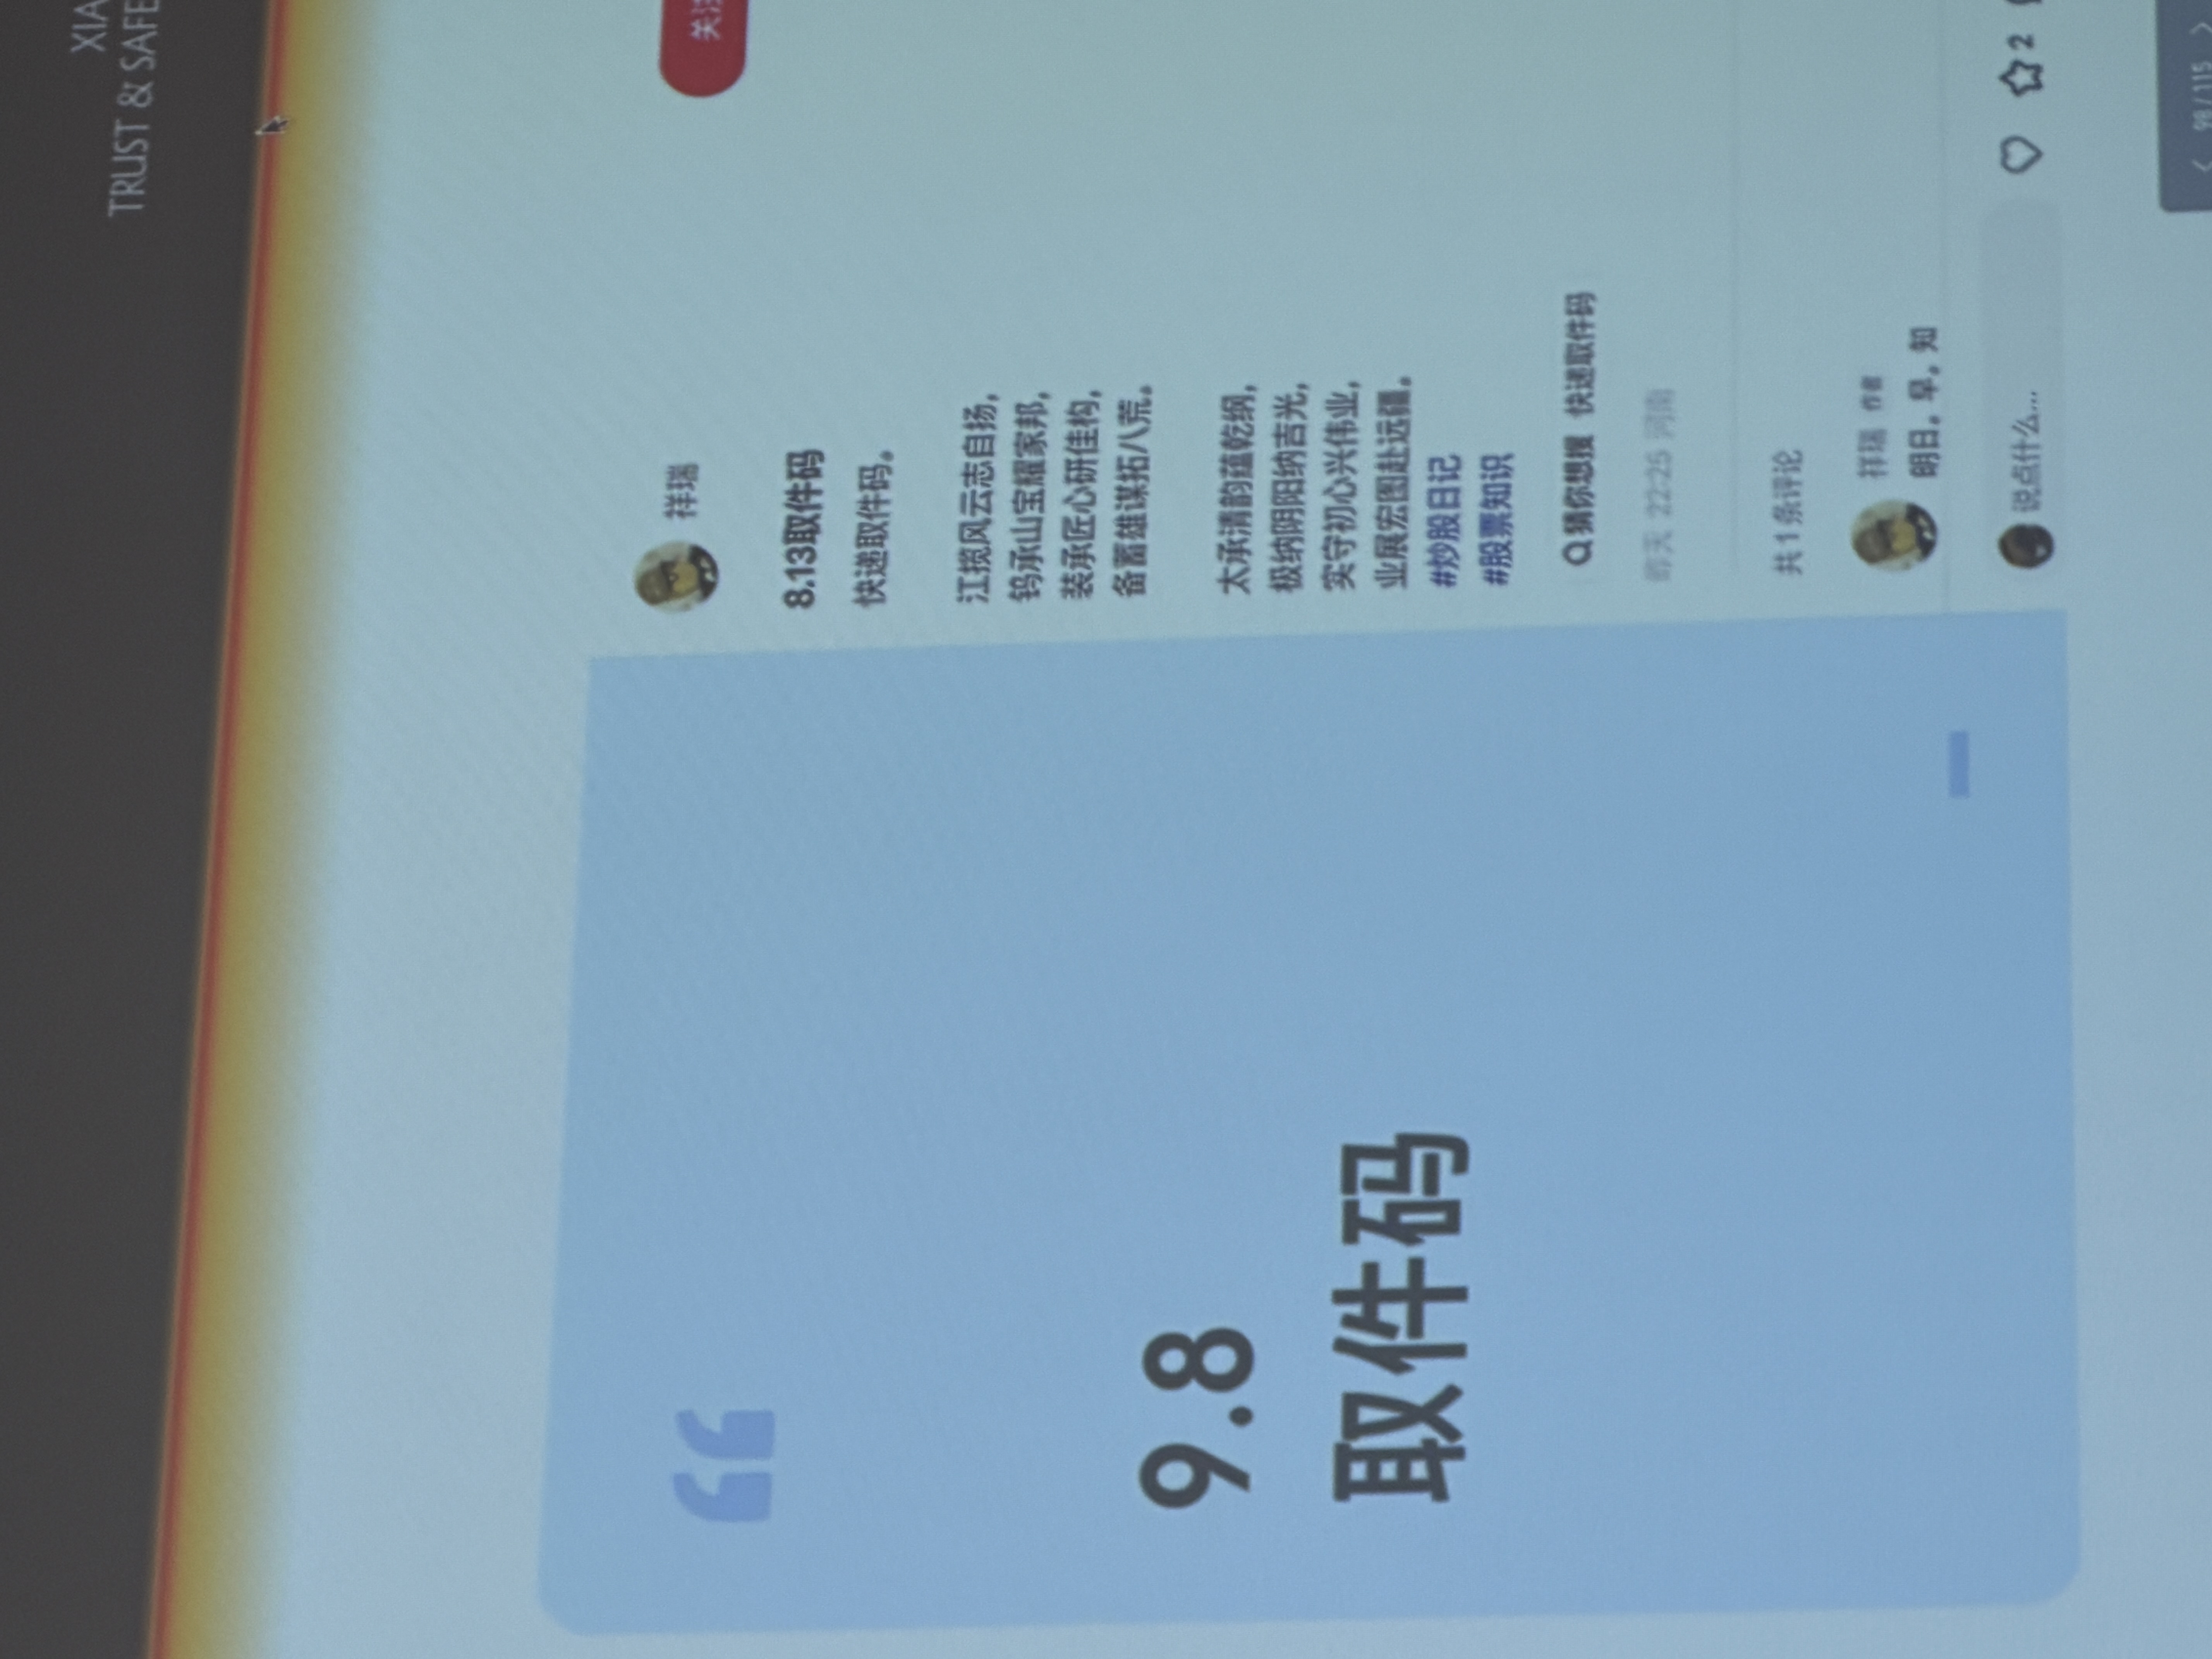
微信号变成了“取件码”
目前平台重点治理的金融风险中,非法荐股是最主要的一类。此外还包括非法跨境证券服务、套路贷,以及利用外汇、虚拟货币等名义诱导用户加杠杆投资等。
相比过去直接告诉用户“什么时候买哪只股票”,现在的违规内容变得越来越不像违规内容。
早期,有用户直接在笔记里晒“吃肉”“连板”的收益、用私聊引导导流;被平台发现并处置后,转而伪装成“快递取件”“图书馆找座位”“地铁站攻略”,用一串数字组合暗藏当日推荐的股票代码。
再进一步,一些账号会包装成普通投资者,分享自己的“投资心得”,甚至主动写上“个人观点,仅供参考”等风险提示,但真正的目的是把用户从公开内容引向微信等私域渠道。还有黑灰产研究平台流量分配机制,刻意把账号包装成普通用户,以获取更多自然流量。
联系方式本身也开始“变形”。一篇笔记单独看,可能没有出现“荐股”“加微信”等传统高风险关键词,但违规账号可以把微信公众号或联系方式加工成类似快递取件码的字符串,希望逃过机器审核。荐股信息则可能变成藏头诗,也可能藏在图片、评论区甚至多个账号之间。如果审核系统只判断这一篇笔记的字面内容,就很容易漏掉真正的意图,还需要结合账号的历史行为才能判断。
除荐股外,还包括非法跨境投资营销导流、境外保险虚构银行背书把“演示利率”包装成“保证收益”、以“债务重组”为名的违规借贷、外汇与虚拟币交易等情况。
这意味着,金融黑灰产与平台之间正在形成一种典型的攻防循环:平台建立关键词和内容规则后,黑产就改变表达;平台开始识别单篇内容后,对方又转向评论区、私信和跨账号协同。
目前平台开始利用大模型同时读取正文、评论以及账号其他行为信息,把各种分散的线索重新拼起来。例如一篇笔记单独看可能没有明显问题,但如果账号在评论区持续留下隐晦联系方式,大模型可以结合这些信息判断其是否存在导流风险。平台同时还通过账号之间的关联关系寻找团伙,而不仅仅处理单一违规内容。
但AI也没有解决全部问题。平台仍设置了金融专项人工审核,因为部分对抗性内容依赖经验判断,机器并不能完全识别。
数据显示,近半年小红书共处置15.7万个账号、101万篇笔记以及超过477万条评论。评论处置量明显高于笔记,也折射出风险正在从公开内容向互动区域转移——一些违规者不再直接在正文里留下联系方式,而是在评论区寻找有投资需求的用户,再进一步导流。
打掉账号之后,黑灰产还可能再回来
更值得注意的是,金融黑灰产已经不是个人账号零散作业。
一些黑灰产已经形成围绕金融账号认证的产业链:先获取真实企业或行业资质,再进行加工、伪造,最终出售给需要认证账号的人,市场价格从数百元到数千元不等。
平台人士对第一财经记者直言,如果治理只是停留在账号层面“打掉100个账号”,黑灰产完全可能再组织更多账号继续对抗,因此需要进一步识别背后的团伙,并进一步追踪其产业链。
比如,平台的团伙识别开始综合Wi-Fi、IP、群聊、账号之间的@关系以及行为相似度等信息进行聚类,希望寻找那些“表现形式变了,但物理关系没有变”的群体。这意味着,一批账号即便不断更换昵称、文案和人设,只要背后仍存在相似的设备、网络或社交关联,就可能被识别为同一个团伙。
此外,过去人脸识别被认为很难造假,但现在黑灰产开始用AI换脸。按照现场演示,系统要求法人张嘴、眨眼完成活体检测,实际操作者是一名男性,他通过技术帮助一名女性法人通过了验证。
平台治理还面临另一个两难:规则太松,非法荐股和违规营销容易穿透;规则太严,又可能误伤正常的金融科普。
在今年对证券、期货、基金、保险、信贷、外汇、黄金、征信等金融领域逐项治理后,一些正常创作者和金融机构曾反馈内容“发不出来”或被误判;但与此同时,违规营销和导流仍有漏放。
与娱乐、美妆等内容不同,同一句“我看好这只股票”,可能只是一个普通用户分享个人判断,也可能是非法荐股链条中的第一步;一篇保险科普既可能是正常知识分享,也可能最终导向产品销售。金融内容又天然与用户的钱直接相关,一旦错误信息真正影响交易决策,风险远高于普通内容。
这也是金融内容治理较难的一部分。即使审核技术从关键词升级到了大模型,从单账号升级到了关系网络,挑战仍然没有消失:什么是普通用户的正常表达,什么是金融营销,什么又已经越过边界成为非法金融活动。
监管规则也正在强化这一方向。
今年4月,中国人民银行等八部门对外公布《金融产品网络营销管理办法》,将于9月30日起正式施行。办法明确,金融机构及接受其委托的第三方互联网平台之外,其他组织或个人不得开展或者变相开展金融产品网络营销。
当天,小红书公布《社区金融生态公约》,对社区鼓励的专业内容和非法荐股等八类禁止内容做了明确划分,同时对平台上金融营销行为进行规范并明确违规处置措施。
“在金融领域,真诚分享的前提是专业与合规。”小红书副总裁许磊说。
不过,从“取件码”、藏头诗,到批量账号和资质造假产业链,平台面对的对手也在同步升级。对于熟悉流量分发、懂得规避关键词、能够批量制造账号的黑灰产而言,也意味着新的规避路径开始被反向研究。谁迭代得更快,是下一轮金融内容治理的考验。
“黑灰产不会因为我们发了一份公约、处置抓捕了团伙就彻底杜绝,他们会换更厉害的手法再来。”上述负责人表示,平台的责任也不是“已经做完了”,而是“必须一直做下去,与非法利益群体赛跑下去”,不断提升治理水位、磨快辨别能力。
如需获得授权请联系第一财经版权部:banquan@yicai.com