分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |



{{aisd}}
AI生成 免责声明
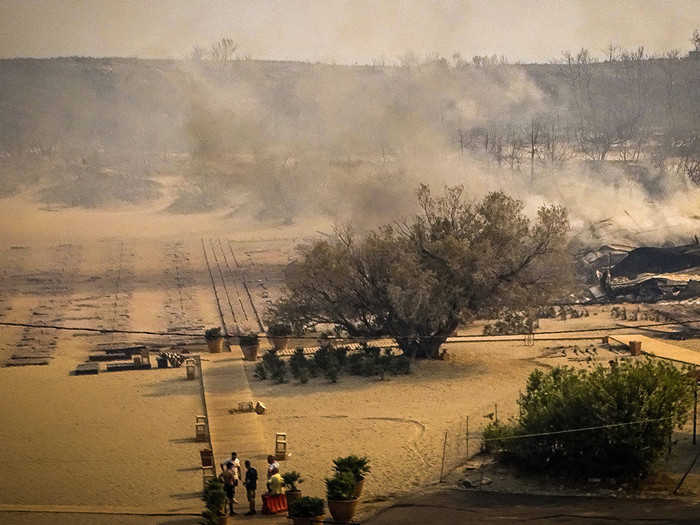
我国是世界上自然灾害最为严重的国家之一,灾害种类多、分布地域广、发生频率高、造成损失重。
国家应急管理部数据显示,近十年来全国自然灾害造成的直接经济损失平均每年超过3000亿元。而且巨灾损失往往集中在特定区域和特定时期。2025年,全国自然灾害的直接经济损失为2416.17亿元,其中7月下旬华北、内蒙古和东北地区特强降雨过程造成损失768.3亿元,占全国损失的30%以上。
日益加剧的气候变化还在进一步放大巨灾风险的不确定性。以往干旱少雨的地区可能遭遇暴雨和山洪,台风及其残余环流的影响范围可能远超传统认知,跨区域、多灾种和复合型灾害风险日益突出。
在巨灾发生频率增加且损失加重的情况下,仅依靠灾后财政救助已难以满足需求,建立更加完善的灾前风险分担体系和资金保障机制越发重要。
巨灾保险制度:政府与市场分担风险
我国应对巨灾的资金来源主要由四部分组成:一是财政拨付的应急救灾资金或补偿性资金;二是商业保险赔付资金,以车险为主,还包括寿险、财产险等;三是由政府主导并采取市场化运作的巨灾保险和巨灾基金;四是社会捐赠。其中,巨灾保险是最常见的风险保障工具,既具备一定公共产品属性,又可以通过市场化的运作机制有效分散风险,及时筹集灾害防治救助资金,是巨灾风险保障体系构建的核心。
我国对巨灾保险的探索始于四川、云南等地震多发地区,以城乡居民住宅地震保险为主,重点保障灾后住房恢复重建。2014年,国家层面首次对巨灾保险作出系统部署,提出以制度建设为基础、商业保险为平台,逐步形成财政支持下的多层次巨灾风险分散机制。此后,深圳、宁波、重庆、文昌等台风、暴雨和洪涝风险较高地区开展试点,逐渐形成具有地方特点的区域性巨灾保险制度。同时,重大灾害事件也成为制度建立的重要推动因素,例如2021年郑州特大暴雨后,河南加快建立地方巨灾保险制度。
2024年以来巨灾保险制度建设提速。国务院发布《关于加强监管防范风险推动保险业高质量发展的若干意见》,金融监管总局等发布《关于扩大城乡居民住宅巨灾保险保障范围进一步完善巨灾保险制度的通知》,将保障责任由地震扩大至台风、洪水、暴雨、泥石流、滑坡等自然灾害,并将城乡居民住宅基本保额提高至城镇每户10万元、农村每户4万元。此后,安徽、河北、山东、甘肃、宁夏等地陆续出台地方巨灾保险试点或实施方案。
我国巨灾保险大体遵循“省级方案指导、地方细化落实、试点先行、逐步扩围”的路径,但尚未形成全国统一模式。多数地区将当地主要自然灾害风险纳入保障范围,同时在财政出资比例、保险责任、赔付限额、触发条件和定损机制等方面保留较大的创新空间。除直接建立巨灾保险制度外,部分地区也选择通过农业保险、民生保险等既有制度框架提供巨灾保障。吉林、黑龙江、江西等农业大省开展天气指数保险、农业巨灾保险等实践,南京等地则将自然灾害纳入民生保险或综合公共安全保险体系。
在运行模式上,各地巨灾保险多由当地财政统筹投保。例如,河北巨灾保险覆盖2600多万户、7400多万居民,年保费约2亿元,总保障20亿元,由省、市、县财政按1∶1∶1分担。
总体来看,我国巨灾保险已由早期针对单一灾种的局部探索,逐步发展为中央政策引导、多种地方模式并存的制度体系。2025年,全国巨灾保险累计为7489万户次居民提供33.71万亿元保障。截至2026年6月底,24个省份构建了巨灾保险制度或将巨灾风险纳入民生保险体系。
考虑到巨灾保险的普惠性很难满足部分产业或居民的差异化保障需求,近年来,部分地区开始探索“财政保基本,个人和市场保增量”的分层保障机制:财政为居民人身伤亡、基本住房和困难群体提供普惠保障,居民和市场主体则按照“自愿增保”的原则购买家庭财产、企业资产和农业生产等方面的保障。例如,安徽实施了差异化的风险兜底方案,常规巨灾保险用于覆盖农业基础设施、园区财产损失、城市生命线保障;民生保险则用于保人身、居民住房、家庭财产面临的巨灾风险,又进一步分为“基础包+升级包+自选包”,其中“基础包”由政府全额承担,居民自愿缴纳1元便可获得“升级包”方案,小微企业、农村光伏企业等则可自愿购买“自选包”保障。
巨灾指数保险实现“快速赔”
以指数保险为代表的创新保险产品也在加快发展。指数保险不以实际损失为赔付依据,而是以降雨量、台风等级等预先设定的指标作为赔付触发条件。当监测数据达到合约约定阈值时,保险可自动启动赔付,例如当水温过高则触发赔付的海水养殖保险等。由于无需逐户查勘和核定损失,指数保险理赔效率比传统实赔型保险高。
指数保险最早用于农业保险。农业生产高度依赖气候条件,而传统保险定损工作量大、耗时长,难以及时满足灾后迅速恢复生产的资金需求。2016年以来,黑龙江、湖南、福建、江西等地先后探索农业巨灾指数保险,根据洪水、干旱、低温和降水等指标,为农业减产风险和地方财政救助需求提供保障。
近年来指数保险逐渐被纳入地方巨灾保险制度,解决灾后应急资金快速到位的问题。广东最早开展了相关探索。2016年,湛江落地全国首个巨灾指数保险,当台风灾害达到保险合同约定的受灾阈值则触发理赔。随后,广东开发了省内巨灾气象指数模型和巨灾指数保险平台,对台风风力等关键指标进行实时监测并自动计算理赔数据,同时组建了由人保等6家机构组成的共保体共同承保。2025年台风“桦加沙”“麦德姆”影响湛江期间,指数保险累计赔付5300万元。
不过,巨灾指数保险的应用也存在局限。最典型的问题是“基差风险”,即指标触发结果与实际损失之间可能存在偏差。此外,巨灾指数保险高度依赖气象监测网络、历史数据积累和成熟的巨灾模型支持,我国巨灾模型建设起步较晚,部分风险仍需依赖国际机构开发的巨灾模型。
因此,巨灾指数保险更适合作为补充。对于特定自然风险频繁发生、气象数据与经济损失数据积累更完善的地区,指数保险能够充分发挥快速赔付优势;而对于基础设施损毁、居民住房受损等需要准确核定实际损失的情形,仍需依靠传统保险机制进行补偿。浙江温州探索的“指数快赔+实赔补偿”的模式是较为合理的安排,通过指数保险快速提供应急资金,再由实赔保险承担基础设施损失补偿,分别回应了灾后应急资金和实际修复资金两类需求。
还有哪些巨灾风险缓冲机制
巨灾风险具有低频高损的特征,极端情形下造成的损失可能突破保险的赔付上限,产生庞大的资金缺口。在不断完善巨灾保险制度的同时,也需要为“小概率、大损失”的尾部风险预留缓冲空间。这些补充机制主要包括地方政府设立的巨灾基金、保险机构专门计提或滚存的巨灾风险准备金,以及再保险和巨灾债券等风险分散工具。
巨灾基金一般由地方财政设立,按照市场化原则管理,实行专项核算、滚动积累和定向使用。深圳和宁波是国内最早获批试点巨灾保险制度的城市,率先构建了巨灾基金。2014年,深圳构建了“政府巨灾救助保险+巨灾基金+个人巨灾保险”的三层保障架构。其中,政府巨灾救助保险由市财政出资3600万元向商业保险公司购买,每次灾害最高赔付25亿元,覆盖15种灾害。当自然灾害赔付超过25亿元的上限时,再由巨灾基金承担补充保障功能;巨灾基金由市政府首期注入3000万元,并通过市场投资运作实现保值增值,同时开放捐赠渠道。宁波巨灾基金首期由政府出资500万元,用于补偿超过保险机构赔偿限额范围的人员伤害抚恤和家庭财产损失救助,是一种具有补充价值的超额保障。
与巨灾基金可灵活用于公共救援支出或补充超额损失资金不同,巨灾风险准备金用于增强保险机构的风险承受能力。保险公司在灾害损失较小的年份提前积累资金,为应对巨灾损失专门计提和管理,通过“以丰补歉”的逐年滚存机制,在巨灾年份用于赔付。我国尚未出台针对巨灾风险准备金的专项政策,但农业保险领域已有实践。参考财政部《农业保险大灾风险准备金管理办法》,农业大灾风险准备金分为两部分,一部分按照农业保险保费收入的一定比例计提,另一部分由保险公司的超额承保利润计提并享受企业所得税税前扣除政策。当前,国内巨灾风险准备金制度以地方试点为主。宁波自2018年起每年从巨灾保险工作经费中按20%的比例计提巨灾风险准备金,当巨灾保险年度经营出现亏损时,可动用准备金弥补亏损;承保期满,巨灾风险准备金若有结余,则统筹用于巨灾救灾支出。
巨灾债券则是将风险分散至国际市场。巨灾债券一般由再保险公司发行,作为“保险的保险”,当特大灾害发生时,再保险会直接承担保险公司的超额赔付压力。巨灾债券主要采取离岸发行,通过国际金融市场分散风险。巨灾债券的设计机制是:如果约定的巨灾发生,投资人将承担部分本金损失;如巨灾未发生,则投资者可以获得高额收益。2025年,全球巨灾债券发行规模首次突破200亿美元,已成为全球再保险市场的重要支柱。
我国巨灾债券市场发展仍处于起步阶段。2021年10月,中国财产再保险在香港发行了一只以中国内地台风风险为标的的3000万美元巨灾债券,开创了内地巨灾债券在港发行的先河。2025年1月,太平再保险在中国香港发行以中国内地地震和美国飓风为标的风险的3500万美元巨灾债券,这也是亚洲首支采用双风险、双触发机制的巨灾债券。这些进展反映出香港保险相连证券市场已具备承接跨区域、多灾种巨灾风险转移的能力,也为我国探索多元化巨灾风险融资渠道提供了有益参考。
构建应对未来巨灾的资金安全网
从保险业参与自然灾害损失分担的整体情况看,我国与全球平均水平仍存在较大差距。中国保险学会数据显示,2021~2023年,全球自然灾害保险赔付占经济损失的比例分别为41.1%、45.5%和38.6%,我国同期分别为5.6%、26.6%和7.3%。要进一步完善政府推动、市场运作、社会参与的巨灾保险制度,形成政策性与商业保险、再保险、巨灾基金、专项准备金、巨灾债券等产品相互衔接的多层次资金保障体系,为应对极端天气和自然灾害提供更有力的支撑。
一是持续扩大巨灾保险覆盖范围、完善巨灾保险制度。根据各地灾害类型、发生频率、潜在损失规模及财政承受能力,尽快补齐巨灾风险保障缺口。此外,随着气候变化加剧,部分地区面临的自然灾害类型也在发生变化。例如,以往干旱的地区可能遭遇洪涝,巨灾保险对灾种的覆盖应适时调整,提前应对小概率灾害事件。
二是完善多元化的巨灾资金保障体系。各地可结合自身风险特征,探索建立与巨灾保险相衔接的巨灾基金、农业保险体系。考虑保险公司的风险敞口正随着自然灾害的加剧而扩大,建议参考农业大灾准备金制度,将巨灾风险准备金作为保险监管体系中的重要组成部分,通过税收激励等政策工具,引导保险公司提前储备应对巨灾风险的流动性资金。
三是探索在香港、上海的离岸金融市场发行巨灾债券,进一步分散台风等跨区域风险。我国是台风、洪水等自然灾害多发国家,极端灾害往往跨区域发生,而巨灾保险制度往往以省为统筹,缺乏对跨区域风险的防御措施。建议依托香港以及上海建设离岸金融中心的契机,发行巨灾债券,将跨区域巨灾风险向更广泛的资本市场分散,提高极端灾害情景下的资金保障能力。
(云祉婷系自然资源保护协会环境法与治理项目主管,孙心池系自然资源保护协会环境法与治理项目协调员)