分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |



{{aisd}}
AI生成 免责声明
赛力斯和华为合作模式生变传闻终于尘埃落定。
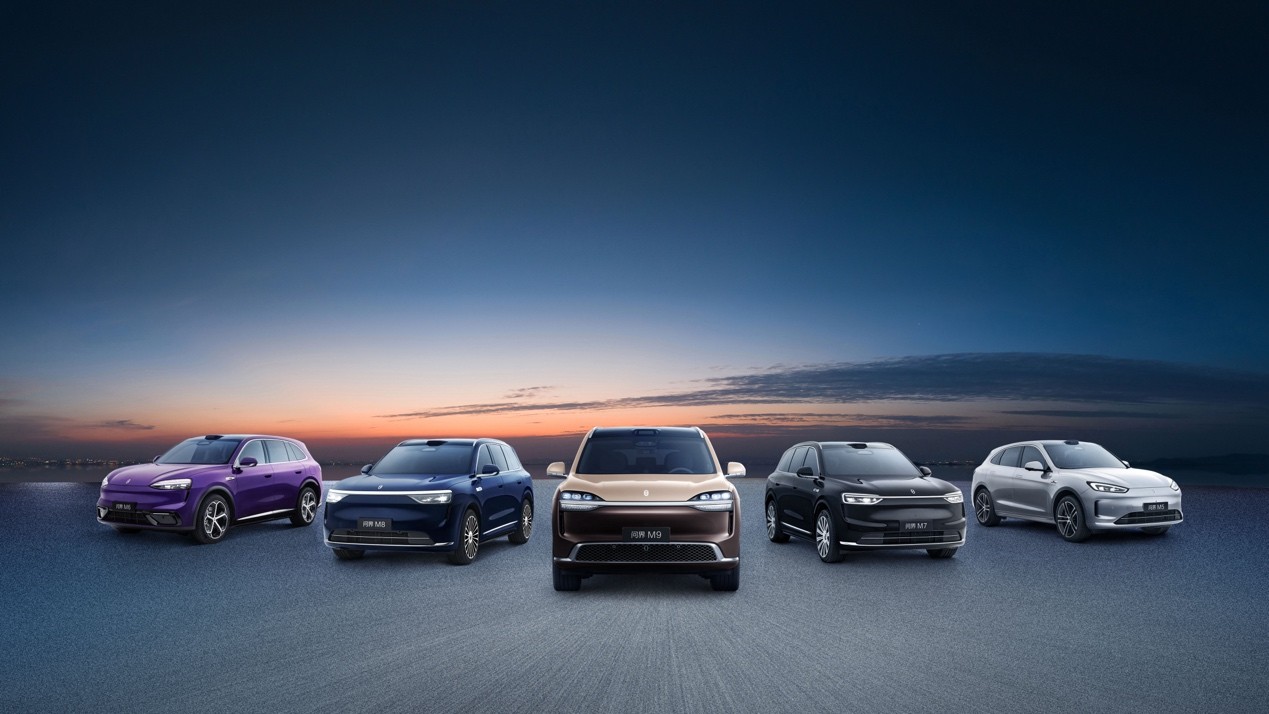
9月15日,鸿蒙智行和问界均就合作模式发布说明:问界产品定义、产品设计、品牌营销、渠道零售、服务体系改由赛力斯主导,华为终端参与赋能;问界仍为鸿蒙智行成员,尊界、享界、智界、尚界“四界”维持华为全流程主导。
赛力斯内部人士向第一财经记者表示,新合作模式下,问界将以“专属专营”形式独立展示与销售,不再与其他几界混同。
从声明来看,双方都想强调这是一次主导权交接,而非分手。但资本市场反应冷淡:当日赛力斯A股(601127.SH)收报45.46元,跌5.09%,较一年前的高位累计回落逾七成;港股(09927.HK)收报34.68港元,跌6.12%,创上市以来新低。
市场的紧张并非无迹可循——要理解这次问界主导权交接的原因,先要看清楚赛力斯近年来的成本结构。
成本之重:“华为税”的刚性支出
今年上半年,赛力斯由盈转亏。亏损之下,市场上关于“利润是不是都被华为赚走了”的讨论明显增多,“华为税”这一业内说法随之被反复提及。
“华为税”在市场中被广泛用来指代车企采用智选车模式后,向华为体系支付的技术、零部件与渠道费用。它并非官方口径,却能在赛力斯的财报里找到对应的科目。
据赛力斯港股招股书及历年财报,其向华为体系的支付大体分三块:智驾、座舱、三电等硬件采购费;整车售价2%的技术授权费;以及整车售价8%的渠道营销服务费。三项合计,大致相当于车价的10%。华为的智能化系统单价不低,鸿蒙座舱、乾崑ADS智驾与三电被打包采购,构成采购额的主体。
随着近年来问界销量的大涨,这笔钱在赛力斯账上增长迅猛。2022年至2025年,赛力斯向华为支付的采购额分别为58.02亿元、72.48亿元、420.2亿元、560.54亿元,占同期采购总额的比例从14.5%升至33.78%,占同期收入的比例从17.04%升至34%。这意味着,到2025年,赛力斯超1/3的收入流向了华为体系。
需要说明的是,采购额并不等于利润分成。赛力斯在港股招股书中明确表示,与华为的合作不涉及利润分成安排。但赛力斯费用端的压力是实打实的:2025年,赛力斯销售费用241.9亿元,销售费用率14.65%;同期营收6461亿元的上汽集团销售费用为208亿元,营收超8000亿元的比亚迪为261.85亿元。2026年上半年,赛力斯销售、管理、研发及财务费用合计约138.8亿元,已超过当期134亿元的毛利总额,其中销售费用84.7亿元,相当于毛利的63.2%;向引望(华为车BU)采购商品及接受劳务金额98.4亿元,上年同期为56亿元。
这套成本结构的特点是按订单结算,卖一辆收一辆的钱。销量上行时,双方可以达到双赢;但销量一旦失速,固定比例的支出就会直接压向利润表。成本端的刚性,或许是赛力斯必须拿回问界主导权的首要理由。
收入之变:销量与利润同时掉头
一边是必须支付的固定比例成本,另一边是收入在2026年突然转向,双重挤压让这次调整变得更为紧迫。财报显示,2021年至2023年,赛力斯归母净利润分别为-18.24亿元、-38.32亿元、-24.5亿元;2024年随着问界放量,营业收入从358.42亿元跃升至1451.76亿元,同比增长约305%,归母净利润59.46亿元,实现扭亏;2025年营业收入进一步增至1650.54亿元、归母净利润59.57亿元,连续两年盈利。
这两年好日子,建立在问界快速上量的基础之上。
2026年,这条曲线拐了弯。上半年,赛力斯销量总体同比下滑了1%,营业收入574.93亿元,同比下滑7.87%;归母净利润由上年同期的盈利29.41亿元转为净亏损17.17亿元;毛利率23.3%,同比下降5.6个百分点。
尤为值得关注的是问界汽车销量,从今年5月开始,问界每月销量同比大幅下滑。到8月,问界销量20652辆,同比下滑49.68%;1至8月累计201902辆,同比下滑14.07%。
销量承压的同时,问界在华为体系内的位置也在变化。鸿蒙智行如今集齐问界(赛力斯)、智界(奇瑞)、享界(北汽)、尊界(江淮)、尚界(上汽)五界。据公开月度销量数据,问界在鸿蒙智行内部的销量占比,从2024年的约87%降至2025年的约71%,2026年6月进一步降至约六成。
问界的优势,一度建立在和华为合作的“独家性”上:它是华为智选车体系中最早落地的品牌,早些时候华为的技术、渠道与营销资源也向其独家供应。但鸿蒙智行后来不断扩员,再加上“两境”的先后成立,都在将这种独家优势稀释。
品牌之问:问界会不会被重新看作“小康”?
成本与销量,解释了华为与赛力斯合作模式转变的底层原因。而摆在赛力斯面前更核心的问题是:当经营主动权重回自身手中,消费者还会认可“问界”这个品牌吗?
主导权回到赛力斯手里,同时回到赛力斯手里的,还有与主导权绑定的品牌风险。在市场的认知中,过去几年,问界的溢价很大程度依托“华为”二字,一方面是华为技术,另一方面则依托于华为渠道和品牌背书。
此次合作模式调整之后,赛力斯要自己完成产品定义、定价、营销与售后服务,华为转为技术供应商,继续输出鸿蒙座舱、乾崑ADS等方案。
由此带来一个被市场反复讨论的问题:脱离华为的品牌与渠道加成之后,问界会不会被重新看作“小康”?
赛力斯的前身是小康股份,2021年公司归母净利润为-18.24亿元、营业收入167.18亿元,当年赛力斯华为智选SF5才刚刚上市;真正的转折发生在问界品牌推出之后。换言之,资本市场与消费者对赛力斯的认知,几乎完全是在“华为合作”的框架里重建起来的。当这一框架的权重下降,认知需要重新锚定。
这种担忧已经部分反映在资本市场上。9月15日,赛力斯AH股均重挫,A股股价较一年前的高位累计回落逾七成;港股创上市以来新低。估值的回落,意味着市场正在把赛力斯从“华为独家合作”的溢价逻辑,拉回到“整车厂+采购华为技术”的估值框架——而后者,本身就接近一家普通车企的定价方式。
需要指出的是,主导权的交接并不等于“华为税”就此消失:技术仍在采购,渠道仍在过渡,“专属专营”虽让问界的渠道独立,但华为门店原有的流量红利能否平滑转移,仍需观察。对赛力斯而言,真正的考验是:当“华为”从一个决定性变量变成一项可采购的技术,它能否让消费者为自己、而不是为华为买单。
如需获得授权请联系第一财经版权部:banquan@yicai.com