分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |



{{aisd}}
AI生成 免责声明
华尔街结束了动荡一周,人工智能降速争议和债市波动背后通胀担忧持续占据市场焦点。美联储加息落地后,市场开始消化决议带来的后续影响,美股基金连续第四周遭遇抛售。接下来,货币政策博弈背后,全球债市能否企稳或成为短期风险偏好回归的关键因素。
美联储加息落地
美联储近期全票通过上调基准利率25个基点,用以对抗顽固通胀。本次加息将联邦基金利率抬升至3.75%–4.00%区间,这是联邦公开市场委员会自2023年7月以来首次收紧货币政策。
美联储经济预测摘要(SEP)显示,2026年底政策利率中枢预期上调至4.1%,高于6月预测的3.8%,点阵图预示年内还将有一次加息。
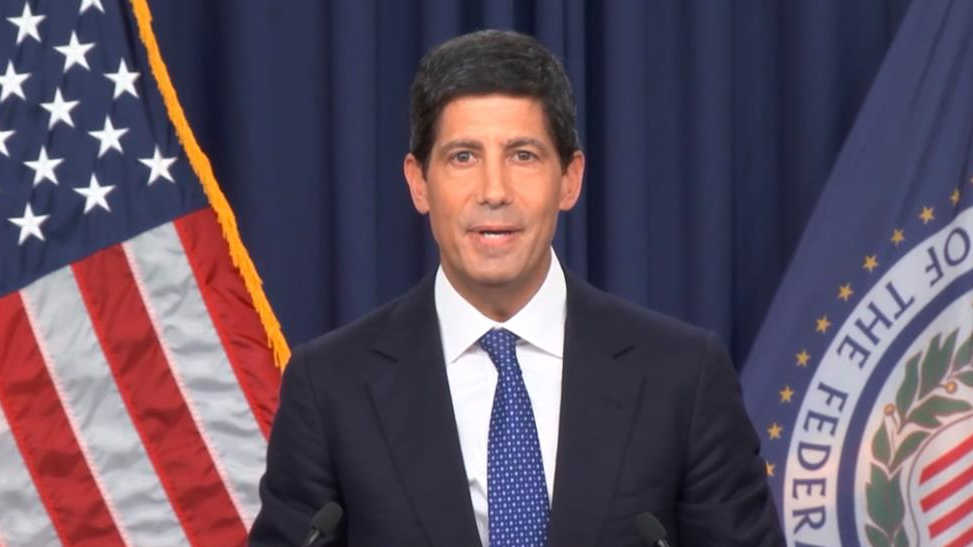
牛津经济研究院高级经济学家鲍勃·施瓦茨在接受第一财经记者采访时表示,美联储三年来的首次加息基本在市场预料之中。沃什在杰克逊霍尔会议发表偏鹰讲话,并反复强调要重新掌控通胀,早已释放明确信号。正如沃什所言,本次加息仅仅收回 “一小部分宽松力度”,经济看起来能够承受利率小幅上行。不过当前经济并未过热;如果外部冲击消退,预计明年美国通胀将重回下行通道。
中长期美债收益率尾盘拉升,基准10年期美债收益率上行5.3个基点至 5%,再度逼近2007年金融危机前夕高位。与利率预期关联密切2年期美债收益率上行6.2个基点至4.75%联邦基金利率期货定价显示,年内再度加息活动充分定价,时间窗口正在向10月摆动。
摩根士丹利在研报中表示:“目前预计美联储还将再加息两次。能源市场正遭遇多重供应链中断问题叠加。油价预期上行意味着通胀回落速度将放缓,而更偏紧缩的货币政策也会拖累2027年经济增长。”摩根士丹利预测,美联储将在12月和次年3月各加息25个基点,最终联邦基金利率区间达到4.25%–4.50%,并维持该利率水平直至明年年底。
施瓦茨向第一财经表示,本次加息不太可能是 “一次性加息后就此停手”。1997年曾出现过单次加息,目的只是抑制股市过热;而当下加息,根源在于经济基本面,同时持续的外部冲击也在扰动宏观环境。关税带来的不确定性依旧高企,美伊冲突推动油价突破每桶100美元进一步抬升短期通胀预期。与此同时,美国经济并未显现疲态:劳动力市场韧性十足,人工智能领域投资保持强劲,上月零售数据表现稳健,反映出消费需求依旧坚挺。
他认为,美联储预计12月将再度加息,之后进入长时间暂停加息阶段。
市场持续承压
本周市场消化美联储最新决议,标普500指数连续第二周收跌,蓝筹道琼斯工业指数创下3月以来最大单周跌幅。
板块跌多涨少,道琼斯市场统计显示,公用事业板块本周跌幅最大,下跌3%;其次是金融板块下跌2.35%、房地产板块下跌2.3%、原材料板块下跌1.9%。工业、非必需消费品、能源以及必需消费品板块同样收跌。本周仅有三个板块收涨:医疗保健板块上涨1.8%,通信服务板块上涨1.2%,科技板块上涨1.1%。Meta拉动通信服务板块,脸书母公司推出 Meta One 订阅服务,可在 Instagram、Facebook、WhatsApp以及 Meta AI中提供增强版AI能力与高级功能。Meta 表示,订阅业务是其推动收入多元化、降低对数字广告依赖的重要举措。
美股股票基金资金连续第四周净流出。原油高位、通胀风险再起,叠加美联储年内仍有加息预期,10年期美债收益率站上5%,投资者降低美股大盘敞口。伦交所(LSEG)向第一财经记者提供的数据显示,截至9月16日当周,整体美股股票基金净流出314.4亿美元,规模和前一周(320亿美元)基本持平,处于年内第二高水平。
美国银行建议投资者紧盯接下来美联储官员讲话,只要官员继续强调通胀上行风险,美债收益率上行,科技股将再度承压。同时,加息周期或许意味着地产、消费信贷是最先被高利率击穿的板块。
嘉信理财在市场点评中写道,科技股本周被人工智能潜在利空预期扰动。当下处于财报空窗期,多家AI与芯片龙头短期内都没有财报披露。市场担忧:新一轮恐慌情绪,或将拖累数据中心、芯片及计算机设备采购。自 2022 年起,这类资本开支一直是整个市场与经济的强劲助推力量。
展望未来,该机构认为美债收益率与油价上行给市场带来压力,但华尔街企业盈利表现强劲,托住大盘。一定程度上,各大股指反映出市场预期 ——即便后续盈利对比基数抬升,企业利润仍能继续增长。而变数在于美联储。若利率按照芝商所利率期货的预期,在 2027 年年中升至远高于4%的水平,不断走高的借贷成本或将下调盈利预期。市场走向同样取决于加息节奏。
如需获得授权请联系第一财经版权部:banquan@yicai.com