分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |
券商晨会观点速递
第一财经 2026-09-28 08:22:12
责编:周玲


{{aisd}}
AI生成 免责声明
①华泰证券:科技股内部优先关注光通信、PCB及部分国产算力龙头
华泰证券A股策略指出,目前A股或处于震荡修复阶段,考虑到前期调整已释放较多估值及交易风险、历史规律表明节前回撤后复市修复概率偏高,本轮持股过节的赔率有所改善,但由于假期内美国就业、PMI等数据或集中公布,配置重点或应转向盈利确定性较高、估值消化相对充分的方向:(1)科技内部优先关注估值消化较充分、盈利能见度较高的光通信、PCB及部分国产算力龙头,降低对盈利下修和纯主题品种的暴露;(2)同时关注配置较低、价差改善的化工和造纸链,以红利资产作为组合稳定器。节前宜保留基本面较强的核心仓位,适当压缩高波动交易仓位,持股结构的重要性高于总仓位。
②中信证券:预计2026年三季度电子行业在AI趋势浪潮下整体业绩维持高景气
中信证券预计2026年三季度电子行业在AI趋势浪潮下整体业绩维持高景气:其中AI通胀方向最佳,PCB/CCL、存储、AI电源相关公司业绩表现强劲,此外受益于AI订单外溢的半导体制造/封测产业链整体订单趋势持续景气;其次自主可控方向趋势延续,半导体国产设备及零部件端订单快速增长、交付偏紧,下游算力荒持续背景下国产算力相关公司收入/订单保持跨越式增长;消费电子整体仍然需求平淡,其中有AI敞口、独立成长逻辑的中上游公司表现更优,面板行业有涨价逻辑的公司业绩更为强势。
综合来看,预计三季度业绩表现相对亮眼的细分板块有PCB/CCL、存储原厂及利基存储设计、AI电源、CPU链、FAB龙头、设备龙头、合封存储的IC设计公司及新品放量公司等。展望2026年四季度及2027年,中信证券认为,电子行业投资主线仍将继续围绕“自主可控、AI算力”两大方向展开。一方面,国内算力芯片、晶圆制造、设备和先进封装正加速形成产业闭环,相关公司订单及业绩有望持续兑现;另一方面,AI服务器配套零部件需求景气,相关供应链公司业绩有望持续兑现。
③中信建投:阿里展示一站式AI方案,算力+应用双提升
中信建投研报表示,2026云栖大会以“智以致用”为主题、Agentic AI为主线,展现阿里“芯片—云—模型—Agent—应用”五层全栈能力。硬件端平头哥“算存网”全栈芯片集结,发布真武V900及磐久AL64/AL144超节点,推动国产算力系统级交付;模型端Qwen4发布在即,RSI自迭代实现工程化落地,Qwen3.8-Flash以低成本对标前沿性能;应用端阿里云升级为“Agentic Cloud”,发布AgentCore等运行时底座,推动Agent从“能生成”走向“能交付”。
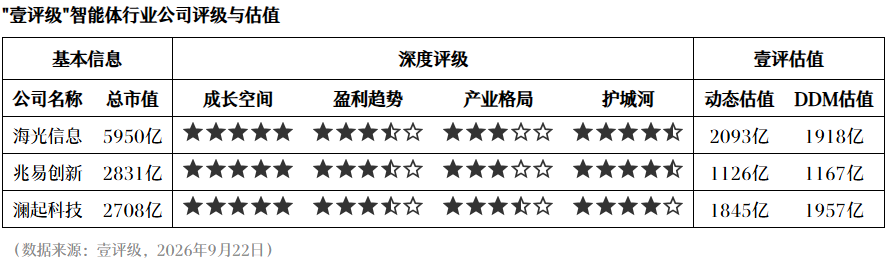
壹评级:Muse引爆个人智能体浪潮,算力重心向CPU与内存转移
壹评级:Muse引爆个人智能体浪潮,算力重心向CPU与内存转移
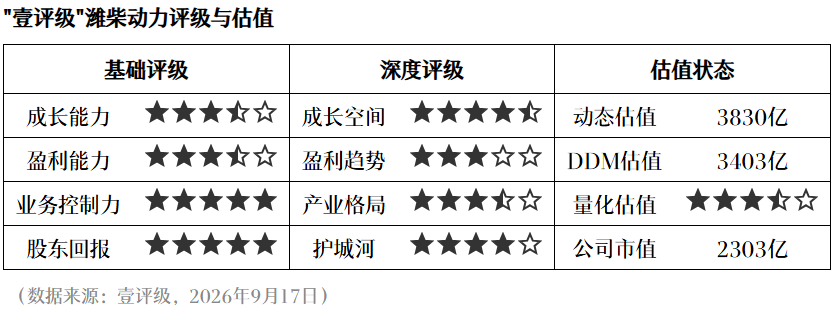
壹评级:数据中心电源获双重验证,潍柴动力盈利中枢上移
壹评级:数据中心电源获双重验证,潍柴动力盈利中枢上移
服贸会热议AI浪潮,金融体系如何适应变革
AI给金融业带来了哪些新变化?金融如何更好支持AI产业价值应用?AI与金融如何共生发展?
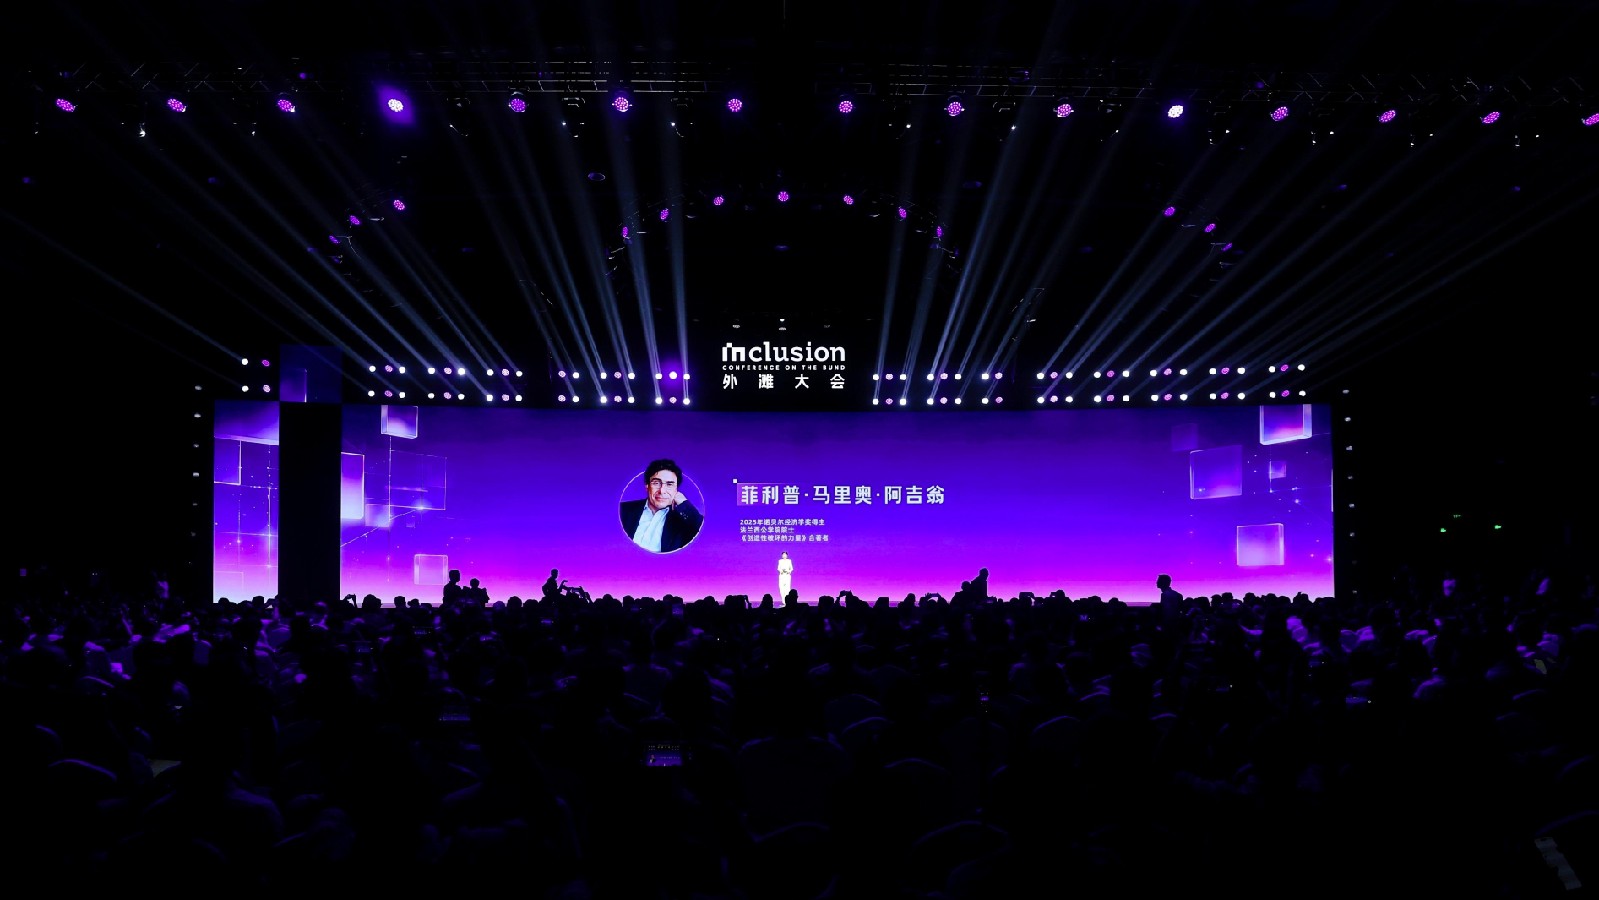
诺奖得主阿吉翁:AI有望使生产率增速每年提高1.08个百分点
这种技术潜力能否转化为持续增长,取决于竞争政策、教育体系和劳动力市场制度能否同步跟上。
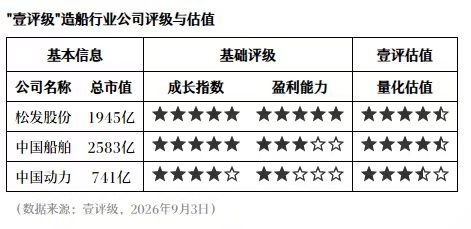
壹评级:高价订单进入集中交付期,造船业利润加速释放
壹评级:高价订单进入集中交付期,造船业利润加速释放