分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |



{{aisd}}
AI生成 免责声明
随着极端天气对经济的影响基本消退,“金九银十”部分行业传统旺季以及中秋国庆假期来临,叠加多项稳经济促增长政策加速转化实物工作量,中国经济景气水平明显回升。
国家统计局9月30日发布的9月份中国制造业采购经理指数(PMI)为50.1%,比上月上升0.3个百分点,时隔两个月之后重回荣枯线之上。受近期国际大宗商品价格上涨、部分行业需求增加等因素影响,主要原材料购进价格指数和出厂价格指数均连续两个月回升,制造业市场价格总体水平上涨明显。
中国物流与采购联合会特约分析师张立群表示,9月份PMI指数继续回升,表明创新等积极因素影响继续增强。同时要注意订单类指数在继续下降,特别是小型企业订单类指数都处于荣枯线之下,表明需求不足问题仍然突出。
张立群表示,要加大宏观政策逆周期调节力度,围绕公共产品全面提质升级大力增强政府投资力度,有效扩大需求,增加企业订单,有力带动企业生产经营和投资,有力带动就业和居民消费,持续激活超大规模国内市场,带动中国经济持续回升向好。
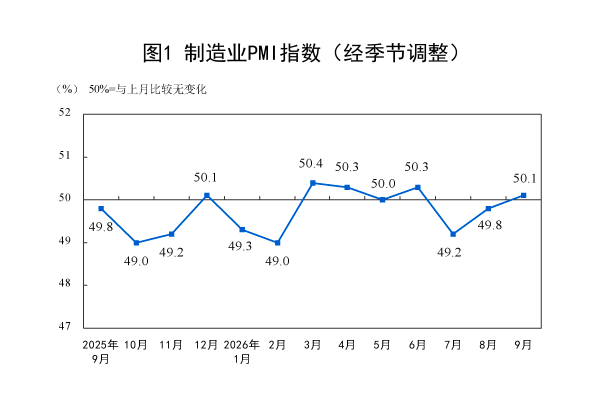
制造业景气面扩大
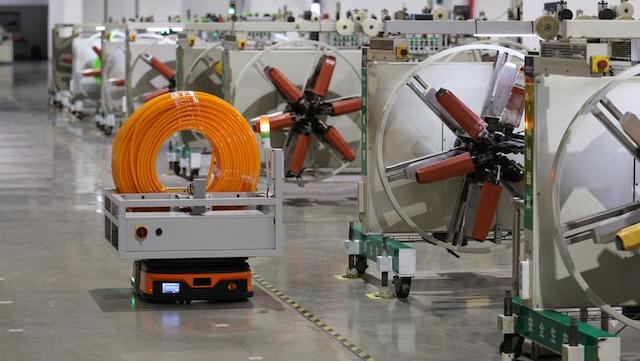
9月份,制造业PMI升至50.1%,21个行业中有12个行业PMI高于临界点,比上月增加4个,制造业行业景气面有所扩大。
其中,制造业生产指数为51.7%,比上月上升1.3个百分点,新订单指数为50.5%,比上月略降0.1个百分点,两个指数均高于临界点,制造业企业生产和市场需求继续改善。新出口订单指数为50%,较上月略降0.1个百分点至荣枯线。
中国物流信息中心专家文韬表示,9月份制造业中需求回升较为突出的是消费品制造业。在中秋国庆双节备货、换季以及国外订单收官的带动下,消费市场景气明显回升,消费品制造业新订单指数较上月上升超过3个百分点至接近53%的高位,新出口订单指数也较上月上升超过1个百分点至接近52%的水平,有效支撑制造业市场需求整体稳定扩张。
价格方面,9月份,制造业市场价格在上月基础上进一步上升,制造业购进价格指数为60.8%,较上月上升4.2个百分点;出厂价格指数为54%,较上月上升3.6个百分点,两个价格指数环比升幅都较为明显。
受国际地缘政治因素影响,原油、天然气价格明显上涨,带动作为替代能源的煤炭价格也明显上行,相关基础原材料产品价格相应上涨,基础原材料行业购进价格指数和出厂价格指数均较上月上升超过10个百分点,分别升至70%以上和60%以上。由于基础原材料价格上升,装备制造业、高技术制造业和消费品制造业的购进价格指数都运行在54%以上,原材料成本普遍上行。
文韬表示,三季度我国制造业PMI均值为49.7%,虽低于二季度均值0.5个百分点,但高于去年同期均值0.2个百分点,而且8、9月制造业PMI呈现连续上行态势,显示尽管三季度内我国制造业因极端天气等外部因素影响,运行态势较二季度有所波动,但仍好于去年同期,且季度内后两月呈现连续趋稳回升态势。
展望四季度,文韬预计,我国制造业将保持“稳定运行、适度扩张”运行态势。在政策与内在韧性等的带动下,四季度制造业供需两端预计延续扩张势头,新动能也将继续稳中向好发展。企业对后市预期保持稳定乐观,9月生产经营活动预期指数为53.8%,与上月持平。
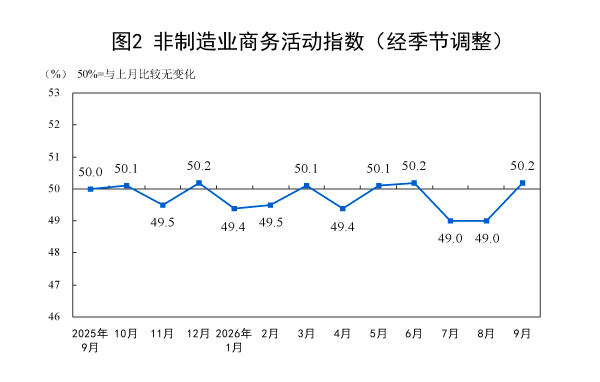
假期消费带动作用显现
9月份中国非制造业商务活动指数为50.2%,环比上升1.2个百分点,结束了连续2个月50%以下运行的走势。
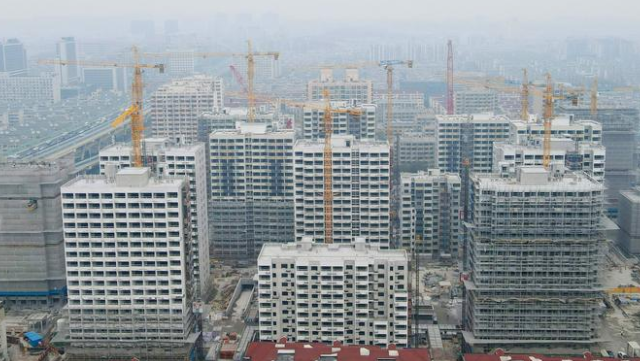
9月建筑业商务活动指数为50.3%,较上月上升3.4个百分点,结束了连续8个月50%以下运行走势,重回扩张区间,且较去年同期上升1个百分点,显示建筑业景气水平较上月和去年同期均有所提升。
中国物流信息中心专家武威表示,不利天气影响逐步消退,建筑业步入传统旺季,施工活动加速恢复。与此同时,存量改造、保交楼、保障房建设、城市更新等各类建设任务进入集中推进与交付周期,成为拉动建筑业向好上行的重要力量。在专项债资金加速落地、系列政策持续加码推进的共同作用下,建筑企业对四季度行业运行走势形成普遍乐观预期。
随着十一黄金周逐步临近,交通运输、旅游领域需求出现提前释放迹象。从交通运输来看,铁路运输业和航空运输业订单需求充分释放,两个行业的新订单指数分别升至60%以上和54%以上的较高水平。景区服务业新订单指数较上月和去年同期均有不同程度上升,升至54%以上。假期消费的带动作用已经在上述行业表现中有所显现。
武威分析,总体来看,9月份,非制造业供需两侧景气水平较上月均有所趋升,金融支持实体经济力度强劲,投资和消费相关行业均有积极变化,企业预期乐观程度也有所提升,为四季度经济继续平稳趋好奠定基础。
武威认为,展望四季度,在专项债资金持续落地、稳增长政策效能持续释放,叠加年末市场传统旺季到来的多重利好因素共同驱动下,国内投资、消费领域的市场需求有望加速回升。需求端的持续修复将推动相关行业景气度稳步抬升,支撑非制造业行业整体延续平稳向好的运行态势。
如需获得授权请联系第一财经版权部:banquan@yicai.com
文章作者

近300项首发首秀展品集中亮相,今年工博会还将发布系列成果
发布“十四五”高新技术十大成果、《上海市产业地图(2026版)》
重磅经济数据即将发布,多领域释放积极信号
期待政策能够进一步精准施策,重点关注提振居民消费和民营投资,培育中长期动能。

连板股追踪丨A股今日共40只个股涨停 这只建筑股4连板
电力股闽东电力3连板。一图速览今日连板股>>
专家谈“城市更新”如何吸引人才:薪酬体系改革是核心
市场高歌猛进、高校争相布局、考生却用脚投票——三方预期割裂背后,城市更新领域人才究竟是过剩还是短缺?高校争相布局,是补短板还是跟风潮?
8月制造业PMI升至49.8%,国内外需求改善
反映行业竞争加剧的制造业企业达48%,连续2个月上升。