分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |
券商晨会观点速递
第一财经 2026-10-08 08:18:36
责编:江雪
{{aisd}}
AI生成 免责声明
①中信证券:油运周期重塑强化,关注快递&跨境旺季
中信证券研报称,2026年三季度交运物流板块的业绩预测延续景气度分化,周期范式重塑驱动油运、集运释放利润弹性,油运主要矛盾再迎驱动,继续推荐受益原油轮国庆后即期价格新一轮冲高的标的。同时关注G7释放原油和柴油战略库存效果,裂解价差维持高位、季节性需求上行叠加跨区运输预计推动成品油运输需求上行的公司。集运方面,船东利润涨幅有望成为估值端再次催化的关键变量,继续推荐布局红海叙事重估&稳健现金流锁定高分红的公司。同时快递旺季价格修复,低增速加速竞争力分化。航空货运方面,AI链相关源成为拉动上半年航空货运增长的关键动力,排期更加稳定的高科技货源占比提升,关注旺季补库需求及新运力引进传导至利润端。同时关注预期低位、赔率极具吸引力的公司抗周期能力凸显。油运周期重塑强化,关注快递&跨境旺季。
②国盛证券:AI算力催生电力缺口 燃机景气周期下国内产业链迎发展良机
国盛证券研报表示,AI算力驱动全球数据中心加速扩容使得北美电力供给瓶颈凸显,燃气轮机成为现场供电核心解决方案。全球燃气轮机行业迈入高景气周期,在行业长期低迷的背景下供需错配显著。国内燃气轮机产业链实现多点突破,各环节厂商深度切入全球供给体系。本轮全球燃气轮机需求扩容周期下,国内具备技术与成本优势的产业链各环节厂商有望充分受益于行业景气红利。
③华泰证券:白酒市场“双节”表现平淡 行业分化延续
华泰证券研报称,今年中秋及国庆白酒市场整体表现平淡,行业延续分化表现。分场景看,商务宴请、高端礼赠及企业大额采购仍弱,个人礼赠、家庭聚饮和大众宴席相对有支撑;分价格带看,飞天茅台、茅台1935及部分地产酒优势单品表现靠前,商务次高端压力较为明显。当前需求向头部品牌及优势单品集中的趋势延续,局部去库有助于释放渠道经营压力,行业需求拐点仍需跟踪,后续仍需观察真实开瓶、节后补货及渠道利润修复进度。展望后市,本轮调整头部酒企均以长期健康发展为主,报表端压力快速出清,行业有望稳步进入良性修复阶段,建议关注出清质优,底部反转的龙头标的。
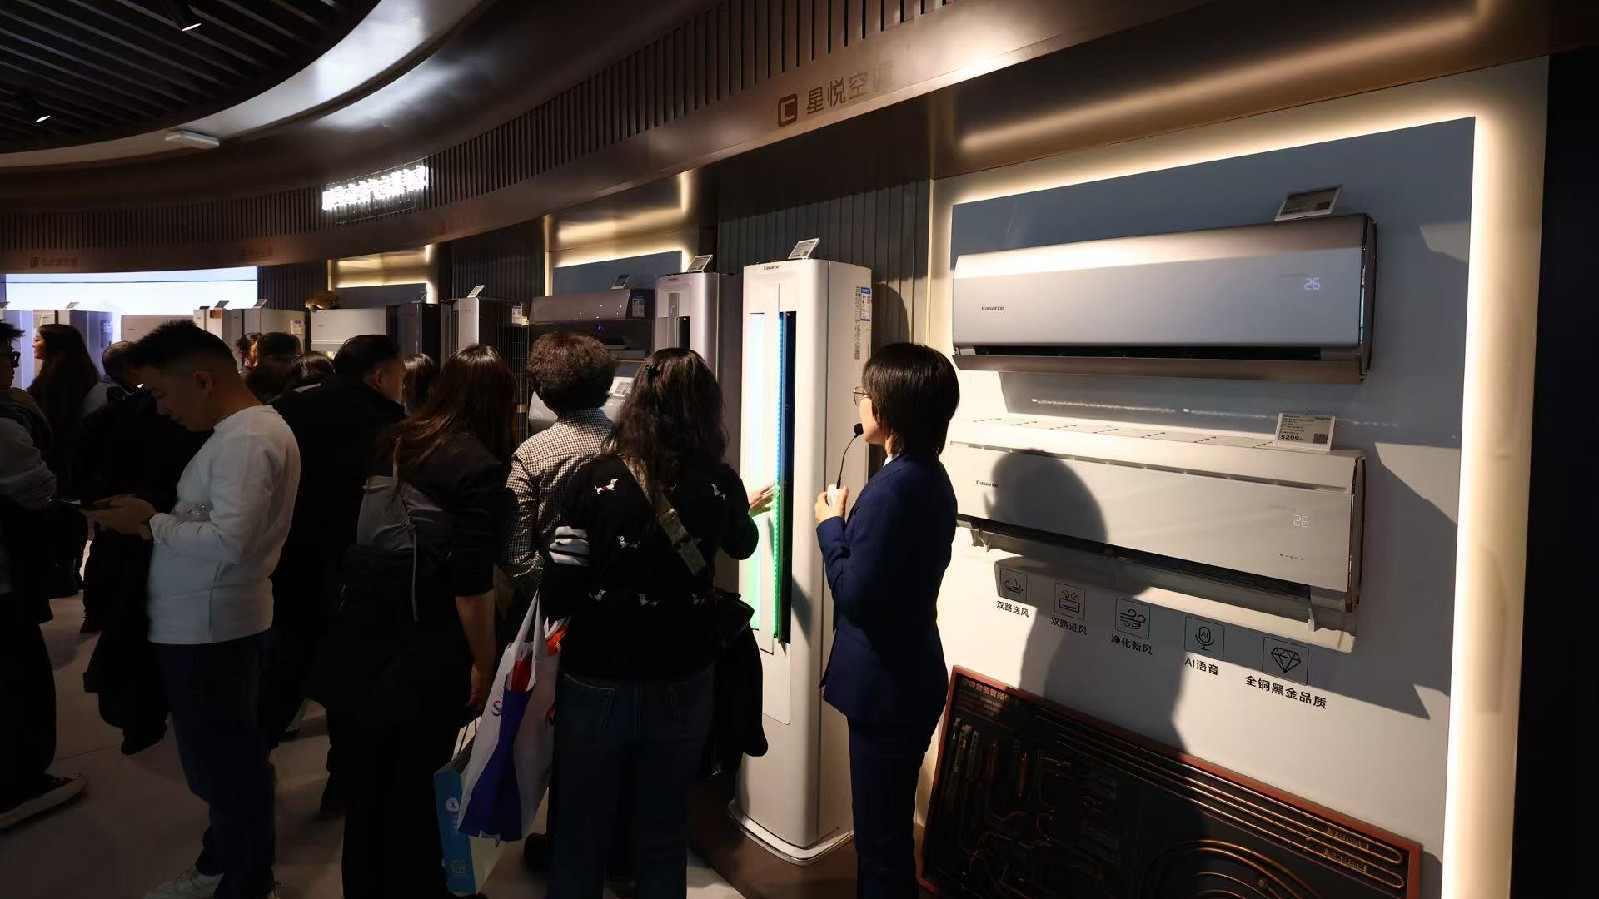
首套房贷财政贴息政策落地,将刺激三四级家电市场需求释放
政策预计将推动新房、二手房的成交,带来家电套购的增量需求,将重点刺激房价较低的三四级市场的家电需求释放。
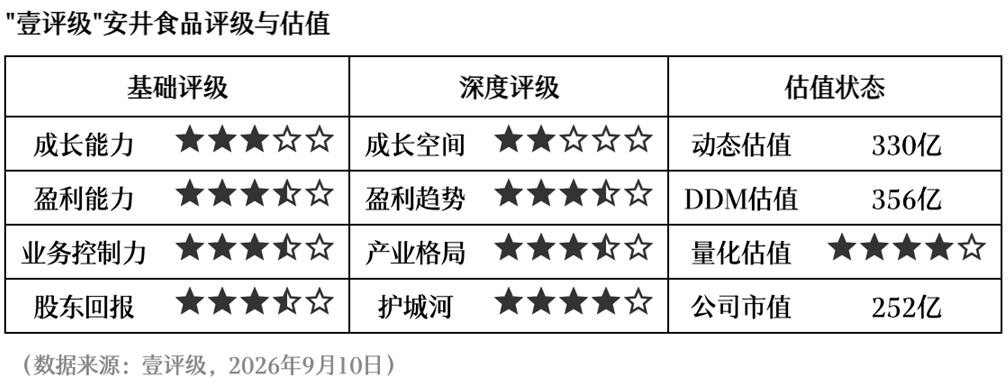
壹评级:安井食品商誉风险释放,盈利修复待验证
壹评级:安井食品商誉风险释放,盈利修复待验证
企稳回升!加息预期降温叠加美元吸引力下降,国际金价又要起飞了?
瑞银认为,三大条件将有助黄金延续涨势。

壹评级:春风动力二季度核心利润提速,高端化战略有效对冲外部扰动
壹评级:春风动力二季度核心利润提速,高端化战略有效对冲外部扰动
出货量已超去年全年!AI基建撬动储能需求,多家企业布局AIDC
分析机构表示,全球及国内AIDC市场持续高速增长,中国2024~2030年复合增速达34.8%。