分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |

AI帮你提炼, 10秒看完要点
智能挖掘相关板块, 定位投资机会
AI速读
节省{{readTime}}分钟阅读时间 {{aisd}}
AI生成 免责声明
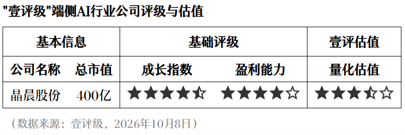
壹评级:晶晨股份三季度净利超预期,盈利能力实质性修复
晶晨股份披露2026年前三季度业绩预告,预计第三季度归母净利润同比大增超220%。第一财经“壹评级”认为,公司业绩超预期主要得益于产品结构优化与成本转嫁顺利落地,盈利能力已出现实质性修复。
“壹评级”指出,晶晨股份第三季度单季净利率跃升至约24.6%,核心驱动力在于高端电视系统级芯片份额提升,以及存储成本压力的有效疏导。此前受存储涨价挤压的毛利率已在二季度触底,三季度通过全线产品调价实现了利润弹性的释放。尽管上半年经营性现金流为负且存货增加,但这属于应对供应链波动的主动备货策略,随着旺季回款加速,现金流状况有望改善。
“壹评级”判断,当前市场一致预期尚未充分反映晶晨股份三季度的高盈利水平。后续需关注端侧AI相关新品的量产导入进度,以及电视与机顶盒系统级芯片业务的盈利表现,以验证盈利质量的可持续性。
举报
第一财经广告合作,请点击这里
此内容为第一财经原创,著作权归第一财经所有。未经第一财经书面授权,不得以任何方式加以使用,包括转载、摘编、复制或建立镜像。第一财经保留追究侵权者法律责任的权利。如需获得授权请联系第一财经版权部:banquan@yicai.com
一财最热