分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |

{{aisd}}
AI生成 免责声明
存储芯片涨价的压力,正在从供应链传导到手机厂商的生产计划和终端售价。
10月9日,有消息称,苹果已要求供应商减少新款iPhone 18 Pro和iPhone 18 Pro Max部分零部件的订单,10月订单量较最初计划至少下调15%。而在此前,据韩国媒体报道,三星电子移动体验部门(Mobile eXperience)也已要求合作伙伴将第四季度供货量进行削减。
截至发稿前,苹果和三星尚未就相关减产计划作出公开确认,但在全球存储芯片价格持续攀升的背景下,两家头部手机厂商传出的生产调整信号,仍然折射出手机行业面临的成本压力。
进入下半年手机销售旺季,市场并没有迎来全面回暖。
Counterpoint Research提供的数据显示,2026年前30周,中国智能手机销量同比下降8.6%,618之后跌幅重新扩大至两位数。与此同时,手机厂商陆续提高新品售价,部分在售机型也开始调价。10月9日,华为nova 16系列部分机型和小米17 Ultra再次传出涨价消息。
“黄金周仍然拉动了整体市场销量,尤其是线下渠道,销售表现较9月份有明显改善。”Counterpoint Research高级分析师Ivan Lam对第一财经记者表示,中国智能手机市场在国庆期间整体表现符合预期,但市场反响相对平淡,销量主要受新旗舰机型普遍涨价影响。
苹果、三星也扛不住了
人工智能数据中心建设带动服务器存储需求增长,存储厂商将更多资源投向需求旺盛、利润较高的产品,也使手机所需的移动DRAM面临更大的供应和价格压力。
Counterpoint Research数据显示,2026年第二季度手机内存价格环比涨幅已超过80%。存储成本上升叠加新一代旗舰处理器价格上涨,进一步推高了高端手机的物料成本。对于大容量存储版本而言,成本压力尤其明显。以苹果为例,预计一部1TB的iPhone 18 Pro Max相比去年同容量的iPhone 17 Pro Max成本上涨近300美元。
值得注意的是,手机厂商承受的并非单一零部件涨价,而是存储与高端处理器等关键器件的成本同时上升。
上述调研机构发布的物料成本模型显示,2026年第二季度,同档次手机的物料成本较上一年同期出现明显上涨:低端机型增幅约70%,中端机型约52%,高端机型也接近50%。其中,低端机型成本上升几乎全部由存储涨价驱动;在高端机型中,DRAM的成本甚至超过SoC,成为最贵的单一元器件。
此前,苹果已经通过提高新品售价应对部分成本压力。9月发布的 iPhone 18 Pro 系列出现明显涨价,256GB 基础版本较上代上涨1000元,1TB 版本上涨2500元;新增的2TB版本中,iPhone 18 Pro Max售价达到21499元,较上一代顶配上涨3500元。
对于此次被传削减零部件订单,苹果官方并没有公开回应。
记者查阅官网发现,部分iPhone 18 Pro Max机型的预计到货时间仍为3至4周。有供应链人士表示,现阶段还需要结合后续出货量、渠道销售和供应商订单变化,判断苹果是否正在根据实际需求调整生产计划。“目前相关订单总量并未发生实质性变化。”该人士说。
三星面临的情况较为复杂。它既是全球主要存储芯片供应商,也是手机厂商。存储芯片价格上涨有利于其半导体业务,却会增加移动业务的采购成本。
据韩国媒体报道,三星移动体验事业部近期要求合作伙伴将第四季度产品供应量削减20%至30%,手机生产量可能因此下调。不过,这一说法尚未得到三星官方确认。
该报道援引IDC数据称,三星今年第一、第二季度智能手机出货量分别为6240万台和6270万台,预计第三、第四季度智能手机产量分别为5900万台和5200万台,第四季度较第三季度下降约12%。
如果减产计划属实,这一数字将会继续下降。
存储涨价压力逼近临界点
“即使拥有规模和供应链议价能力,手机厂商也无法完全消化持续上涨的关键器件成本。”国内一家头部手机厂商的内部人士对记者表示,目前减产压力正在增加,涨价压力已经逼近行业承受的临界点,部分机型销量下滑明显。
华为此前也曾公开谈及存储成本压力。华为常务董事、终端BG董事长余承东表示,内存组件价格急剧上涨,导致手机成本明显增加。由于华为手机的内存配置较高,成本上涨带来的影响也更大。他还表示,华为一直尝试以较慢的速度提高售价,尽量自行承担部分成本,但整体利润率已经明显下降;如果持续亏损,业务将难以持续,未来也不得不提高价格。
从中国市场近期的调价情况看,价格调整已不再局限于少数高端机型。10月9日,市场消息称,华为nova 16和nova 16 Pro上涨400元,nova 16 SE上涨200元;小米17 Ultra全系上调1000元,标准版起售价由6999元升至7999元,徕卡版起售价由7999元升至8999元。
与此同时,各大手机厂商也在尝试通过产品定位和版本分层,寻找成本与销量之间的平衡。国庆前的旗舰新品发布潮,也呈现出手机厂商应对成本压力的不同思路。
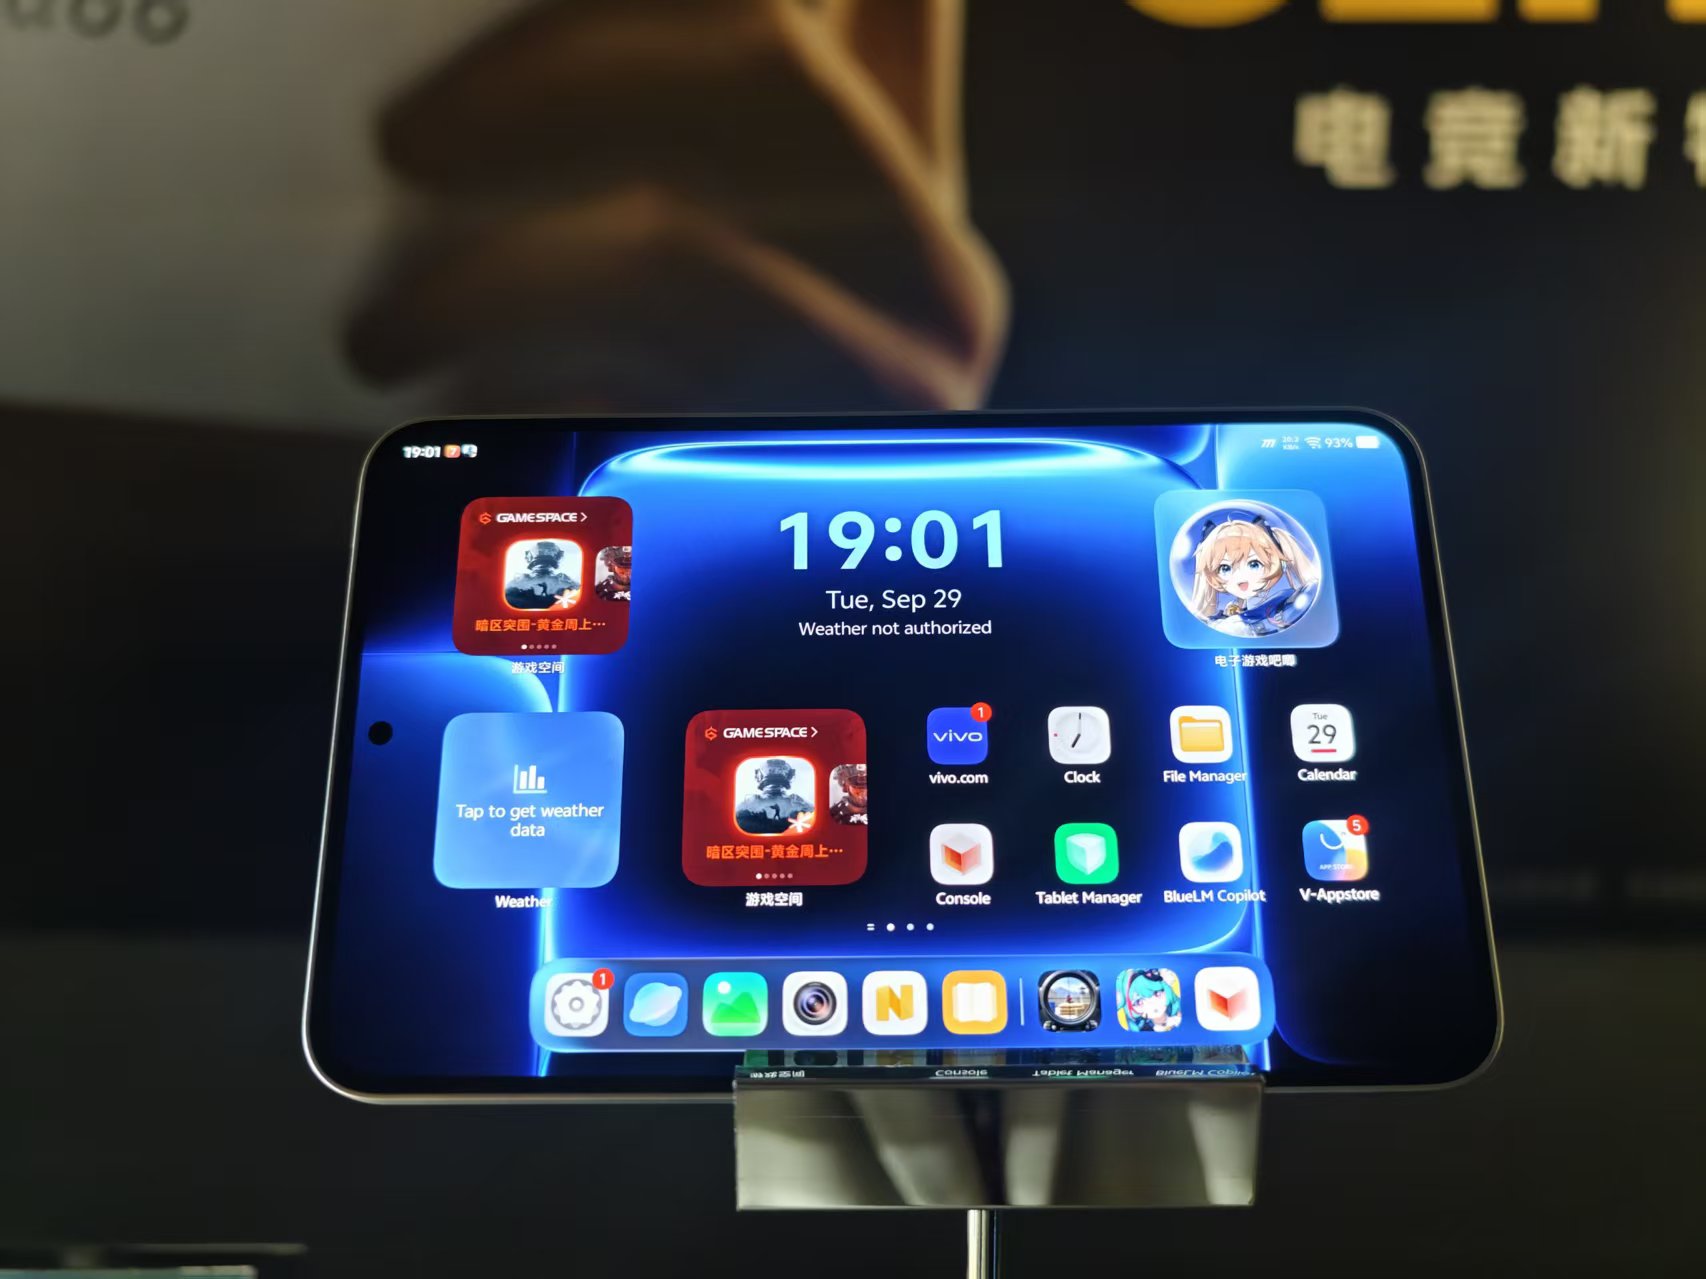
例如,vivo选择新增Pro Max超大杯向上拓展高端价位,同时精简存储规格组合来控制成本。其中,vivoX500系列分为标准版、Pro和ProMax三款,标准版和Pro版均提供12GB运行内存,16GB版本则集中在ProMax机型,把高存储成本集中在高价机型上消化。定价上X500系列相比上代有明显上调,但通过首发权益、国补、以旧换新补贴降低用户实际购机成本。
而vivo子品牌iQOO 16则采用“单杯顶配”策略,一台机型覆盖多个存储档位,简化供应链,减少多机型带来的物料管理成本,同样依靠国补直降缓冲涨价冲击。同时,iQOO还增加了电竞平板iQOO Pad Ultra,将高通旗舰移动计算平台延伸至手机以外的产品品类。对于厂商而言,在不同终端复用同一芯片平台,有望提高技术方案的复用效率,并在一定规模下分摊部分研发和适配成本。
此外,OPPO Find X10系列通过不同版本拉开价格梯度,X10 E起售价为4999元,标准版为5499元,Pro Max为6799元。荣耀则新增了超能版,用不同的价位段承接存储涨价压力,国补后,旗舰机型的入门门槛降至3999元。
不过,国补补贴只能在一定程度上降低消费者的购机门槛,无法从根本上改变存储芯片涨价带来的成本变化。随着零部件价格继续波动,厂商仍需在产品配置、终端价格和利润空间之间寻找平衡。
在AI超级大周期的影响下,IDC预计2026年全球智能手机平均售价(ASP)将飙升至581美元,同比暴涨27.6%,创下行业有史以来最大年度涨幅,较2025年的455美元大幅跃升。
IDC副总裁王吉平表示,“ASP的急剧攀升并非需求拉动,而是成本驱动的被动涨价。这一现象在2027年将进一步加剧,预计ASP将达到622美元的峰值,较2025年累计上涨近37%。”
“由于全球智能手机市场正进入AI超级大周期阶段,产业正经历剧烈的结构性重塑。我们预计2026年全球智能手机出货量将同比下降16.7%,创下行业历史最大年度降幅,出货量略高于10亿部。”王吉平表示,此后随着存储产能逐步释放和供应链修复,ASP将从2028年起进入温和回调通道,预计2030年回落至597美元,但仍显著高于2025年水平。
如需获得授权请联系第一财经版权部:banquan@yicai.com