分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |

{{aisd}}
AI生成 免责声明
联合国贸易和发展会议(UNCTAD)9日在《2026年贸易与发展报告》中称,预计2026年全球国内生产总值(GDP)增长2.6%,低于去年2.9%的增速。
报告称,2025年,全球贸易额创下35万亿美元的历史新高,预计2026年商品和服务贸易在不变价格基础上增长约4%。报告同时指出,强劲的名义增长掩盖了实际贸易量的疲软,而这种疲软反映了部分行业的价格走势,同样被掩盖的还有人工智能产品不成比例的巨大贡献,以及显著的区域差异。
此外,各国政府越来越依赖工业、贸易、金融和技术政策来实现经济和国家安全目标。市场准入以及开展更高价值活动的能力,现在更多地依赖于技术、金融和地缘政治因素。
亚洲贡献六成全球经济增长
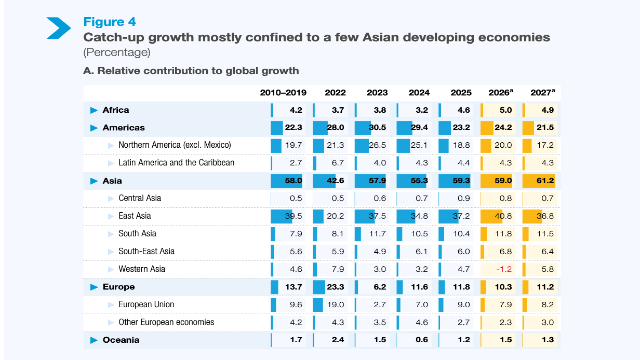
报告预计,2026年全球经济增长的59%将由亚洲贡献。报告同时指出,东亚地区在半导体和先进计算机制造业的迅猛发展中处于核心地位。
发达国家美国仍然是全球经济增长的主要动力,预计美国2026年GDP增长为2.1%。西欧目前处于低增长阶段,面临投资停滞、贸易分裂以及能源价格波动等挑战,不过英国预计2026年仍将实现1.1%的增长。全球对半导体及电子产品的旺盛需求使韩国和日本受益。
在连续两年的下降后,2025年,全球直接外资规模回升至1.6万亿美元,同比增长6%。其中,发达经济体资本流入量增长11%,发展中经济体仅增长2%。报告表示,如今,资本的流向遵循地缘经济优先事项,比如产业政策和技术竞争,投资者更倾向于投资战略技术、人工智能基础设施、数据中心、先进制造、半导体以及关键矿物等领域。
能源与人工智能
报告称,能源危机和金融不稳定给全球经济带来了挑战。
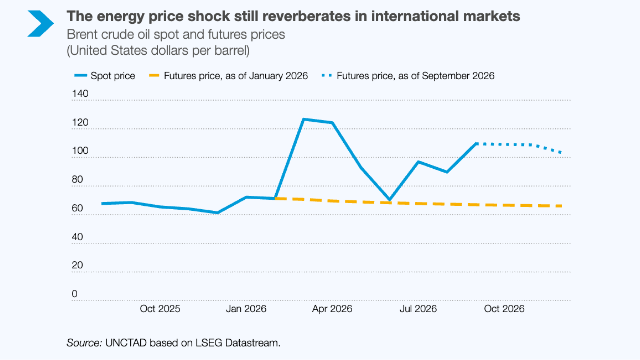
中东冲突发生后的几周内,布伦特原油价格从每桶70美元飙升至110美元以上,预计至2026年底,原油价格仍将维持在100美元及以上。由于能源在消费结构中占比较大,生产过程又更加依赖能源,发展中国家的通胀现象更为明显。
与2022年不同的是,当前的能源危机表现为需求下降、劳动力市场出现动荡、财政压力增大,金融稳定性则面临更大的风险。报告认为,解决能源和供应问题比采取广泛的货币和财政紧缩措施更能有效应对由供应因素引发的通胀问题。
报告称,人工智能(AI)产品已成为商品贸易的主要驱动力,但人工智能相关贸易的增长并不会自动带来广泛的发展收益。从地理位置来看,价值创造集中分布在中国、美国、韩国和中国台湾地区,仅英伟达就占据了67%的价值创造份额。
报告称,AI的繁荣也给金融稳定带来了风险,除却科技巨头和前沿模型实验室之间的循环出资外,债务驱动的投资规模以及AI投资的集中令人担忧。
报告解释称,到2030 年,债务规模预计将达到4.1万亿美元,而总资本支出仅为5.5万亿美元。科技公司依赖企业债券市场来融资,如果融资速度放缓,一些债券的价值将会下降,从而引发连锁反应;此外,企业利润依赖于依赖于那些流经争议性交通要道的先进芯片、光刻技术及存储器产业,一旦遭遇出口管制或报复行为,成本或将大幅增加,甚至导致市场中断。
“人工智能的竞争虽然还处于初期阶段,但已经足够重要,无法忽视其潜在的风险。”报告写道。
地缘经济重构贸易格局
在今年的报告将发展中的地缘经济学作为主题,意在强调经济关系与地缘政治利益如何相互影响。
“各国利用贸易、金融和技术手段来实现其战略目标,尤其是那些对国家安全和技术领先地位至关重要的领域。数字技术和人工智能已经模糊了经济与国家安全之间的界限。地理因素在供应链中起着至关重要的作用。” 报告称。
联合国贸发会议代理秘书长莫雷诺(Pedro Manuel Moreno)表示:“工业化、商品贸易以及融入全球价值链长期以来一直是提升收入的有效途径。然而,这一发展路径中的每一级都变得越来越不可靠。价值创造正在向一些战略性的领域转移——比如半导体、人工智能、清洁能源技术等。而这些领域的进入门槛非常高。在除关键矿产以外的所有领域,约70%的投资都来自发达国家;而在关键矿产领域,发展中国家虽然处于领先地位,但很难增加自身的价值创造能力。”
报告称,在地理经济压力之下,生产活动越来越需要专业化分工,经济一体化因此正逐渐从各个行业层面展开。报告建议全球南方协调工业、金融和技术政策,将外国投资与当地供应商联系起来,并增加国内附加值。
如需获得授权请联系第一财经版权部:banquan@yicai.com