分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |



{{aisd}}
AI生成 免责声明
在10月13日国际货币基金组织(IMF)发布的《全球金融稳定报告》(GFSR)称,今年以来,金融市场一直保持弹性,但金融稳定风险上升。
报告称,强劲的企业盈利和稳健的经济增长为市场提供了支持,因为对人工智能(AI)相关公司的高投资有助于抵消地缘政治紧张局势和政策不确定性可能带来的拖累。总的来说,金融环境仍然宽松。
与此同时,此次GFSR强调了三个突出的风险,这些风险可能是金融状况急剧收紧和市场动荡的短期催化剂。IMF根据其引发冲击的可能性及其潜在市场影响的严重程度进行选择。
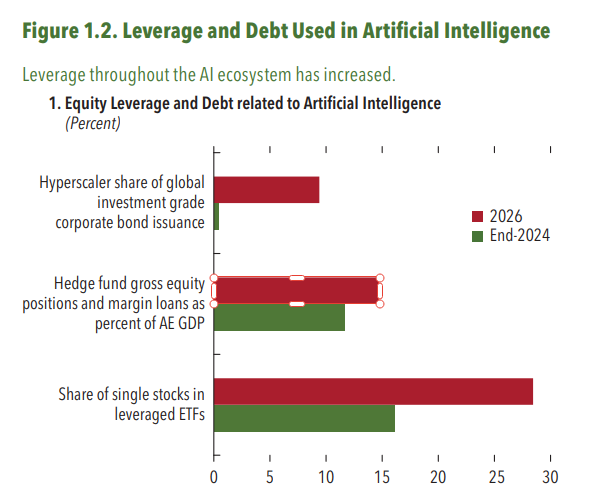
三个突出风险
IMF罗列的其中一个风险为AI。报告称,尽管AI生态系统中的核心公司迄今一直盈利,缓解了AI相关股票估值的压力,但AI投资和盈利能力的减弱或不那么持久可能会引发AI相关资产价格的调整,而杠杆率上升、风险集中和循环融资安排加剧了这一调整。全球AI发展的相关司法判决可能更容易使得金融市场受到负面影响。
第二,鉴于主权债券的重要性,通胀或财政担忧的重新抬头可能会引发主权债券收益率的急剧上升,并引发更广泛的市场动荡。尽管债券市场流动性稳定,最近一些杠杆交易也已解除,但公共债务和展期风险走高的现状仍未得到解决,增加了收益率无序上升的可能性。
第三,随着金融服务变得更加数字化和互联互通,网络威胁构成了日益增长的系统性风险。前沿AI模型正在成为网络攻击的强大推动者和关键的防御工具。
IMF称,这些风险本身不一定威胁到金融稳定,但如果被金融脆弱性放大,它们可能会成为一种系统性风险,对关键的金融中介和信贷提供造成损害,并产生严重的负面经济影响。
“银行和企业强大的核心资产负债表有助于增强金融市场的韧性。一项全球压力测试证实,在能源价格冲击、通胀和债券收益率上升以及人工智能主导的市场调整等不利情景下,银行将保持广泛的弹性。然而,这种情况也会暴露出很大一部分易受攻击的银行。近年来,各国家庭的债务负担有所下降,而他们的净资产有所增加,使他们不太可能成为系统性风险的来源。换言之,住房或股票价格的调整可能会抑制家庭消费,并对低收入家庭产生不成比例的影响。”IMF称,在新兴市场经济体中,政策缓冲在某些情况下已经削弱,而前沿经济体对不透明的替代融资的更大依赖可能会削弱债务透明度,阻碍未来的市场准入。
此外,其他几个可能放大风险的漏洞已经恶化。保险和养老基金增加了非流动性资产的持有量,加大了流动性错配风险,以及在市场压力下被迫出售资产的可能性。在非银行金融中介机构(NBFI)中,尽管不断增长的对冲基金行业往往在正常时期支持市场运作,但其使用杠杆和追求拥挤的交易可能会放大市场压力,并对主要经纪商和更广泛的金融市场产生溢出效应。
主权债券收益率飙升
近期,比较受关注的是全球主权债券收益率普遍飙升的情况,这也被此次GFSR列入三个突出风险之一。IMF称,受能源价格上涨和期限溢价增加的推动,全球主权债券收益率急剧上升。自中东冲突开始以来,10年期债券收益率的上涨是由高于预期的短期利率推动的,这反映了对更高通胀和更紧缩货币政策立场的预期,以及投资者要求的更高期限溢价。在各个经济体中,期限溢价的上涨反映了对几种风险的补偿,最明显的是对持续财政赤字和高政府债务水平的重新担忧,以及随之而来的债券供应的增加。对于新兴市场经济体而言,更高的期限溢价可能是发达经济体更高收益的溢出效应造成的。同时,最近,与AI相关的债务发行激增,可能会与主权债券争夺投资者需求,这也被认为是债券市场面临的另一个压力来源。当前期限溢价已处于历史范围的上限,尤其是发达经济体债券。
IMF表示,债券市场的部分脆弱性有所改善。以欧元区和美国主权债券为抵押的对冲基金的回购协议借款已部分解除,回购市场因此没有明显压力。然而,这些交易中仍存在的大量杠杆将使债券市场容易出现无序平仓。
各经济体债券市场流动性也存在差异。欧元区和英国的市场流动性指标有所改善,特别是收益率曲线拟合误差和市场广度指标。但日本政府债券市场的市场流动性指标持续恶化,这是由于收益率曲线控制政策(YYC)结束后,以及货币政策正常化进程中,债券收益率波动加剧,以及买卖价差扩大,特别是长期债券。在美国国债市场,收益率曲线拟合误差、隐含波动率和买卖价差表明近几个月流动性状况良好。
如需获得授权请联系第一财经版权部:banquan@yicai.com
文章作者

IMF:全球经济增速较去年下调至3.1%,通胀风险重燃
地缘政治和技术的相互作用产生了分裂的全球经济。
陶冬:美国长债收益率开始寻顶了
美国长债收益率已经进入寻顶阶段,但是顶部究竟在哪里,还要看通货膨胀的走向和美联储主席沃什的表态。
美债高收益率吸引机构投资者买入,欧债正酝酿下一轮债市动荡?
布林格思称,除了欧洲债券的传导风险,推动美债收益率持续走高的结构性因素多重叠加。
美债破5%掀起跨大西洋共振,欧洲也拉起“债务警报”?
受访专家认为,主导长端利率质变的核心变量落在了“期限溢价”(Term Premia)的重估上。
加息冲击波何时来?美银警告:两大因素或引发美股恐慌抛售|全球市场进行时
关注美债收益率和金融股表现。