分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |

{{aisd}}
AI生成 免责声明
一个多月前,广州国企广药集团完成了对体外诊断(IVD)企业达安基因(002030.SZ)控制权收购,持股比例为26.63%。
10月20日,广药集团宣布,已将达安基因纳入旗下。但接下来,如何进行产业整合?
此时的达安基因,日子并不好过。
在体外诊断行业竞争激烈、医保控费与集采降价的压力之下,2024年以来,达安基因业绩持续承压。今年上半年,达安基因实现营业收入3.28亿元,同比下降3.17%;归属于上市公司股东的净利润仍亏损1.2亿元。
体外诊断可分为生化诊断、免疫诊断、分子诊断、血液诊断、微生物诊断等多种类型。达安基因的强项在于分子诊断,公司也是国内分子诊断赛道的开拓者之一。
分子诊断依托分子生物学技术,对体液、血液、组织等样本内的核酸物质开展检测与分析,在传染病早期筛查、基因测序等场景具备突出优势。作为体外诊断领域增速最快的赛道之一,该赛道竞争日趋激烈,达安基因也持续面临同行白热化的市场角逐。
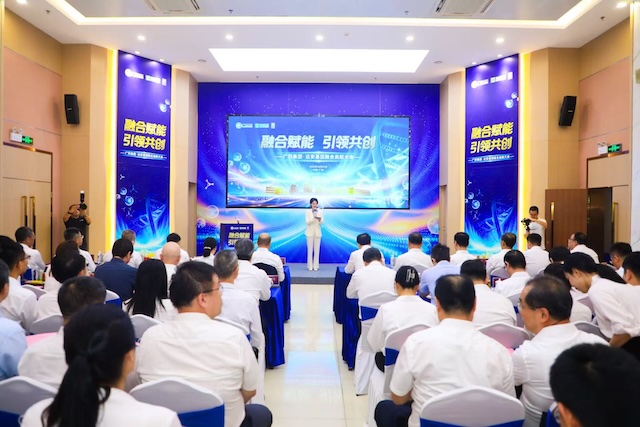 对此,10月20日,在广药集团·达安基因融合起航大会上,广药集团党委副书记、达安基因董事长徐彬表示,广药集团控股达安基因,不是简单的控权控股整合,而是医药产业与诊断产业的强强联合,是药物加诊断全链条闭环的战略行动。这次整合后,达安基因要做强分子诊断优势赛道,攻坚化学发光、全自动流水线、核心原料与关键器件,提升产业链自主可控能力。
广药集团党委书记、董事长李小军表示,本次战略整合,既是广州国资盘活优质产业资源、破除产业壁垒、深化国企改革的重要实践,也是广药集团抢抓产业机遇、补链强链的关键布局。一方面,补齐广药在高端分子诊断、体外检测、医疗器械板块的短板;另一方面,达安基因可依托广药全产业链资源、成熟营销网络与多元化投融资平台,打开全新发展空间。同时,达安基因在分子诊断赛道的核心优势,也将反向助推广药诊断器械业务加速成长。
湘财证券在今年发布的研报中曾认为,当前中国体外诊断行业的核心驱动力已从单纯的规模扩张,转向价值创新、降本增效与全球化拓展。政策层面,集采、DRG/DIP支付方式改革与医疗反腐的常态化彻底重塑了市场逻辑,检验项目的临床价值与经济性成为定价与准入的核心,迫使企业从“价格战”转向“价值战”。市场格局因此加速分化洗牌,缺乏核心技术与差异化产品的企业面临生存危机,而头部企业则通过加速出海国际化和国内市场的精耕细作来对冲风险,行业集中度进一步提升。
如需获得授权请联系第一财经版权部:banquan@yicai.com