分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |



{{aisd}}
AI生成 免责声明
9月份宣布加息的同时,利率预测点阵图显示美联储多数委员预计今年还有一次加息,悬念是后续经济数据会如何变化,最后一枪会在10月还是12月打响?随后公布的通胀数据CPI为3.7%稍高于预期,PCE为3.5%符合预期但离2%依然很远,失业率4.2%没有显著变化,名义GDP增长达到5.8%,扣除通胀因素后实际增长2.4%十分强劲。但是有两位美联储重量级官员对媒体表示不必着急加息,可以等待更多数据,把加息留到年底。一边是强劲的经济数据,一边是美联储官员非正式前瞻指引,会前市场交易的加息概率不到10%。
10月议息会议最终决定保持政策利率在3.75%~4%,两位委员投了反对票。政策声明称美国经济增长“强劲”,而之前措辞是“稳固”,指出企业资本性支出在GDP中占比达到历史高位,申领失业金人数继续停留在几代人以来的低位。声明强调金融条件有所收紧但不算紧缩,同时强调通胀依然太高,恢复物价稳定是当务之急。声明还宣布2027年公开市场委员会八次常规会议中的一次将成为专题战略会议,不做政策决定也不发表声明。到2028年专题战略会议将增加到两次,制定政策利率的会议将减少到六次。
记者提问没有因为美联储主席沃什说不提供前瞻指引而有所收敛,“通胀没有改善,加息为什么要等到12月份?”“如果油价和通胀相关,油价什么时候会下跌?”“经济增长和通胀来自AI投资的话,要多次加息才能压住通胀吧?”“通胀成因是不是已经由供应冲击变成需求冲击了?”“美联储官员对媒体讲话事先跟你商量过没有?”“总统说货币委员会里有很多人跟你作对,你同意吗?”
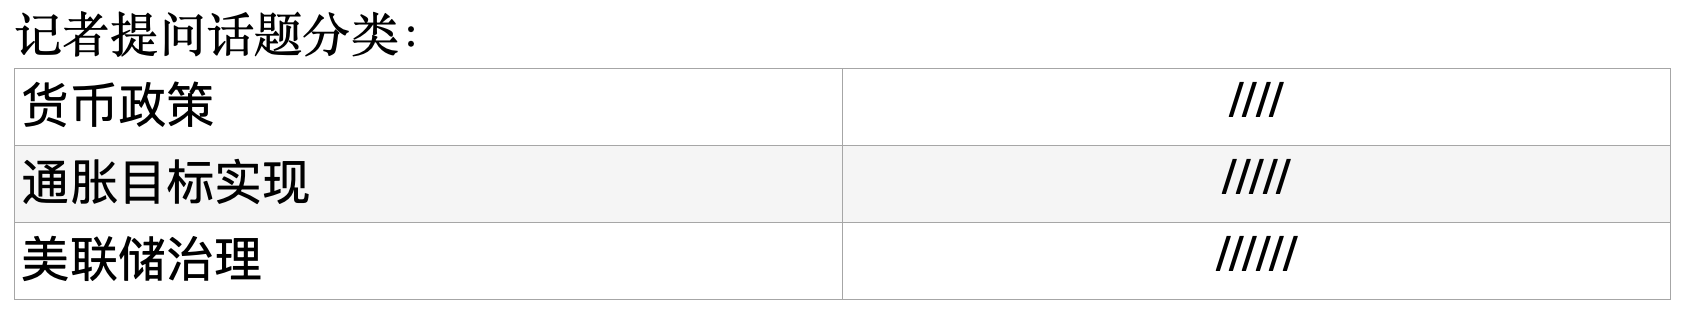
下列文字,省略记者提问,除点评外均为沃什答记者问原话。
货币政策
今后一段时间信息会告诉我们该做什么。确保物价稳定压倒通胀不是关于某个日期或者某个孤立数据点,而是要有清晰的目标和策略,这听起来与过去习惯的说法差异很大。回顾过去五个月的货币政策,首先我们承诺实现2%通胀目标,没有任何偏离,这是我们的责任。然后我在杰克逊霍尔全球央行年会上确认了政策框架,解释我们认为货币政策如何产生效果发生传导,将如何达成目标。接下来我们强调要审视现实,实事求是。最后就是要采取行动。因此9月份我们决定缩减政策宽松度。针对这套政策组合拳,市场交易定价的通胀补偿开始向好,通胀预期开始稳定,我对此感到欣慰。接下来一段时间是信息充裕阶段,我们会关注世界上发生的很多事情并思考该采用什么机制来实现物价稳定。如果你说我们还没实现物价稳定,你说得没错,但我们正在努力中。
我们下一步会决定什么是合适的措施。过去两天委员会认为温和政策药方正在起效,但还不能下结论。如果有明确结论,今天的声明就会更响亮些。因此我们要把问题摆出来,评估经济现实,我们认为等一段时间形势能更明朗,便于更好做出判断。
我不相信前瞻指引,至少在没有发生紧急或危机情况的时候。在全球金融危机最黑暗的日子里,根据近期获得诺贝尔经济学奖的研究表明,前瞻指引是很有帮助的。但是在普通平常日子里尤其现在经济增长强劲的时候,我不相信也不喜欢前瞻指引,不想做会前预判。下次会议还有六个星期,我相信接下来会获得许多信息,让我们更好理解政策所处的位置并做出决定。
我们六周之前决定减少政策宽松的时候并没有预见金融市场会如何反应,但是随后金融条件的变化符合我的预期。
零度点评:沃什的政策手段依然是嘴硬而手软,口头强调要坚决控制通胀及时回到2%,但面对剔除能源与食品价格的核心PCE通胀高达3.1%,却不敢采取连续政策打击,选择鹰派暂停。提前或延后一个月加息25个基点的实际效果可能并无差异,但是一种态度。沃什在等什么?是为了多看一个月的经济数据,让市场继续替美联储收紧金融条件,还是等中期选举结束让政策避开政治雷区?整体PCE在3.6%,沃什选择等待仅仅是为了获取更多信息,这个理由不够充分。对决策行动取舍提供解释不是前瞻指引而是充分沟通。今年初市场预期联储年内降息三次,现在市场预期还有三次加息,不确定性很高,沃什有责任让市场理解美联储对形势判断的基本框架。如果面对不确定性市场选择继续推高债券收益率,进一步扩大与政策利率之间的利差,到那时再加息美联储会不会被人认为是跟着市场转圈的小狗?
通胀目标实现
美联储任务目标是国会决定的,那就是实现物价稳定和充分就业,同时保证金融系统稳定和其他一些监管职责。我们眼下最重要任务是稳定物价,避免让通胀继续对底层百姓生活造成严重伤害。所以必须关注窗外现实,实事求是,我们坚决承诺达成通胀目标,不带任何“如何”和“但是”。
对于通胀,我们没有软目标,没有隐藏目标,物价稳定目标就是用PCE衡量的通胀2%目标。长达六年的通胀正在影响广大消费者的生活,比如油价升高了。近期通胀预期上升,说明市场跟我们一样在实事求是地反映现实。但是各种远期通胀数据,从居民到企业到金融市场,都对央行实现物价稳定表达了信心。
今年以来油价总体上涨与利率形成稳定的正相关,这个利率不是美联储控制的利率而是市场交易的利率。它们之间的相关性很强,直到最近油价因地缘局势继续上涨而炼油价格也保持高位,但市场利率开始下行。假如油价回落,我们需要思考它对双重任务的影响,对金融市场的影响以及我们需要做什么。
外界有种说法是加息不会影响AI行业,因为AI投资者的预期完全不同,我对此表示怀疑,利率能直接或间接对每个行业产生影响。9月以来,在科技圈内和圈外,市场参与者开始对投资进行甄别,某些资产的信用利差触及顶峰,其他资产的金融条件开始收紧,所以哪怕对新技术领域,货币利率也有影响,因为新技术领域包含在经济系统内。另外很多人说目前经济强劲是缘于科技行业,但企业资产开支数据显示强劲支出已经扩展到科技行业以外,所以说经济增长是来自狭窄的几个行业,有点站不住脚。
我们理解的经济就是知道需求和供应曲线有个交点,但对于总需求曲线的规模和形状的描述是很不完善的。委员会认为经济增长强劲,这无需掩饰,前三季度经济增长数据被调高,这是不是经济过热?我们认为不是,但其实我们不知道经济增长潜力到底是多少。我认为劳动生产率已经改善,虽然无法准确测量,但大概在两三年前就发生了,早于我们谈论人工智能兴起的时候,所以经济增长强劲,但不是增长造成了通胀。美联储不是要往经济系统的传动轮里扔沙子,把工人从劳动岗位上拉下来。我们要通过政策收紧金融条件,9月之后金融条件已经收紧,这说明政策在奏效,会让经济发展更持久并同时实现物价稳定。
零度点评:本次记者会上沃什说得最多的一句话就是“眼看窗外,实事求是”,表示体恤老百姓承受通胀之苦,愿意对稳定物价负责到底。但现在市场担心美联储利率工具对通胀是否有效。中东冲突造成石油和柴油供应短缺推高油价,货币政策对供应冲击无能为力。AI投资热潮汹涌,政策声明里写到“企业资产性开支在GDP中占比达到历史高位,高科技行业引领投资加速。”对于如此强大的需求冲击,仅靠几十个基点加息是杯水车薪。现在通胀驱动因素里混合着供应冲击和需求冲击,还有长时间通胀带来的二次扩散,比如高柴油价格会推高卡车运输的各类商品的成本。听起来沃什寄希望于以劳动生产率提高和市场金融条件收紧来限制通胀,但生产率提高需要时间而且可能造成失业,金融条件收紧可能加剧市场动荡甚至带来金融系统风险。把通胀及时压回到2%目标没有免费午餐,什么叫及时,沃什没有答案。
美联储治理
委员会有18名成员,他们是独立个体,比如我没有递交预测点阵图而他们都交了。如果你假设我是一家之主可以发号施令,这不是联邦公开市场委员会的做派。委员们都是头脑清醒,认真负责的人,我们的讨论是严肃而清醒的。我们决定在2027年召开一次战略会议,2028年召开两次,战略会议上我们不做政策决定也不发表声明。新会议形式有很多细节需要敲定,到明年秋天会有更多信息跟你们分享。
五个专题工作组正积极开展工作,他们热烈而严肃的学术讨论令我印象深刻。我给他们的任务时间表是到年底,有的工作组可以按时完成,让我们开始消化他们的学术成果。这会促进我们采纳新思想,重新思考劳动生产率和就业,通胀管理框架,思考哪些数据对工作最有帮助,如何处理央行资产负债表。学术研究成果会对下一轮政策周期产生重大影响。劳动生产率与就业工作小组将在11月16日举行调研讨论会,邀请各方专家听取意见,比如就业市场在近期、中期及远期是什么情况?劳动生产率正在发生奇迹突破还是缓慢改善?我打算参加讨论,亲身考察实际情况,听听相关领域专家的想法。新形势发展会如何影响美联储双重责任,会让实现物价稳定变得更容易还是更困难,对就业市场将产生什么影响。欢迎大家一起来参加讨论。
我无法对你引述的政府官员讲话发表意见,我过去五个月的体会是,货币委员会进行了家庭成员式的争论,讨论过程是严肃而理智的,我们刚刚做出了符合形势的决策。我对于加入委员会并担任主席深感荣幸。
政治不影响美联储决定货币政策。在过去两天的会议里,我没有听到一句关于政治或者与中期选举相关的说法,我不认为政治影响我们的决策。
我很注意韩国市场,因为本次科技浪潮的许多关键元件来自韩国和日本,我关注韩国经济比如发往美国的船运情况。另外韩国央行新行长是我的老相识,二十多年前金融危机的时候,我们见面讨论过如何利用央行资产负债表应对紧急情况。现在资产负债表正在工作组的研究中,到明年一季度会有研究建议供委员会讨论,我们的措施行动会参考工作组的建议,应该不会在本轮政策内采取行动。资产负债表外溢影响这个问题值得深入研究,我期待工作组的结果。
我不会出席下周在白宫的关于库克理事的听证会。
零度点评:美联储正在经历重置。政策声明被简化,记者会时间减半,前瞻指引被放弃,委员会议息决策将减少到六次。美联储正在关上大门,拉起窗帘,变得越加神秘。窗外战火纷乱,新基建掀起热潮,通胀顽固滞留在3%,长期国债利率回升到5%。旧时代的药方能否对新世界的病症起效?与时俱进是必要的。五大专题工作组的研究成果应该是接下来最具看点的内容,它们会彻底重塑美联储的政策与反应机制逻辑。只是不知道沃什是否会同市场沟通,会以何种方式来沟通这些学术研究成果。现代央行管理金融世界不可能回到“不做解释,不找借口”的范式,沃什可以不告诉市场美联储会怎么做,但应该沟通美联储会怎么想。这么做更容易让市场放心,美联储工作具备专业性和独立性而未受政治影响。把思想过程放进黑箱子里,发誓自己没有任何杂念,然后从箱子里抓出一只兔子来,这叫魔术。
零度总结(敲黑板):沃什说近期信息充裕,但记者会是信息沙漠。问及政策问题,沃什回答一律是“看向窗外”。市场对12月份加息概率突破80%,几乎板上钉钉。今后随着点阵图取消,美联储公开发言减少,市场预判会越来越难。把经济和金融问题交给市场是最有效的,但是现代央行负责基础货币发行、管理银行系统稳定、承担维护物价稳定和充分就业的法定责任,沃什必须保持足够且合适的政策透明度。通胀长达六年超过目标,及时回到2%是多久,是经济预测反映的两年吗?疫情、关税、军事行动等一系列供应冲击对物价会留下什么疤痕?新科技和基建热潮引发需求冲击,沃什真的打算只靠市场利率自发调节?在劳动生产率提升之前对通胀有什么影响,对就业有什么影响?万一热潮泡沫中途破裂,美联储该怎么做?这些假设问题还没有出现在“窗外”,但它们需要回答,最好美联储有答案,如果全由市场来回答会很难看。
何为“零度解读”?作者摒弃对内容素材的过分剪裁和解读,只将美联储主席答记者问的原话依话题归类,稍作点评,相信读者能品出其中真味。作者自认是一个市场参与者,不是纯粹理性人,不信奉宏观经济管理巫术,不做经济理论剖析,只想知道美联储在想什么,美联储和市场究竟谁是“选美大会”的裁判,作为市场参与者又该如何选边站队,趋利避害?
(作者从事制造业管理工作,为资深市场观察人士)