分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |



{{aisd}}
AI生成 免责声明
从1992年重返中国内地开始,友邦人寿始终将“客户驱动”写进每一道产品条款与服务动线。35年后的今天,这份积淀被浓缩为一套可交付的矩阵——“全生命周期”客户价值主张。
在保险语境里,“全生命周期”这个词,意味着服务不再止步于签单那一刻,而是沿着一个人从出生、成长、成家立业到安享晚年的完整时间轴延伸:小时候有健康成长的守护,年轻时有事业的托底,中年时有家庭的支柱,晚年时有确定的养老现金流。一张保单,由此从“一次性交易”变成“一生相伴的约定”。
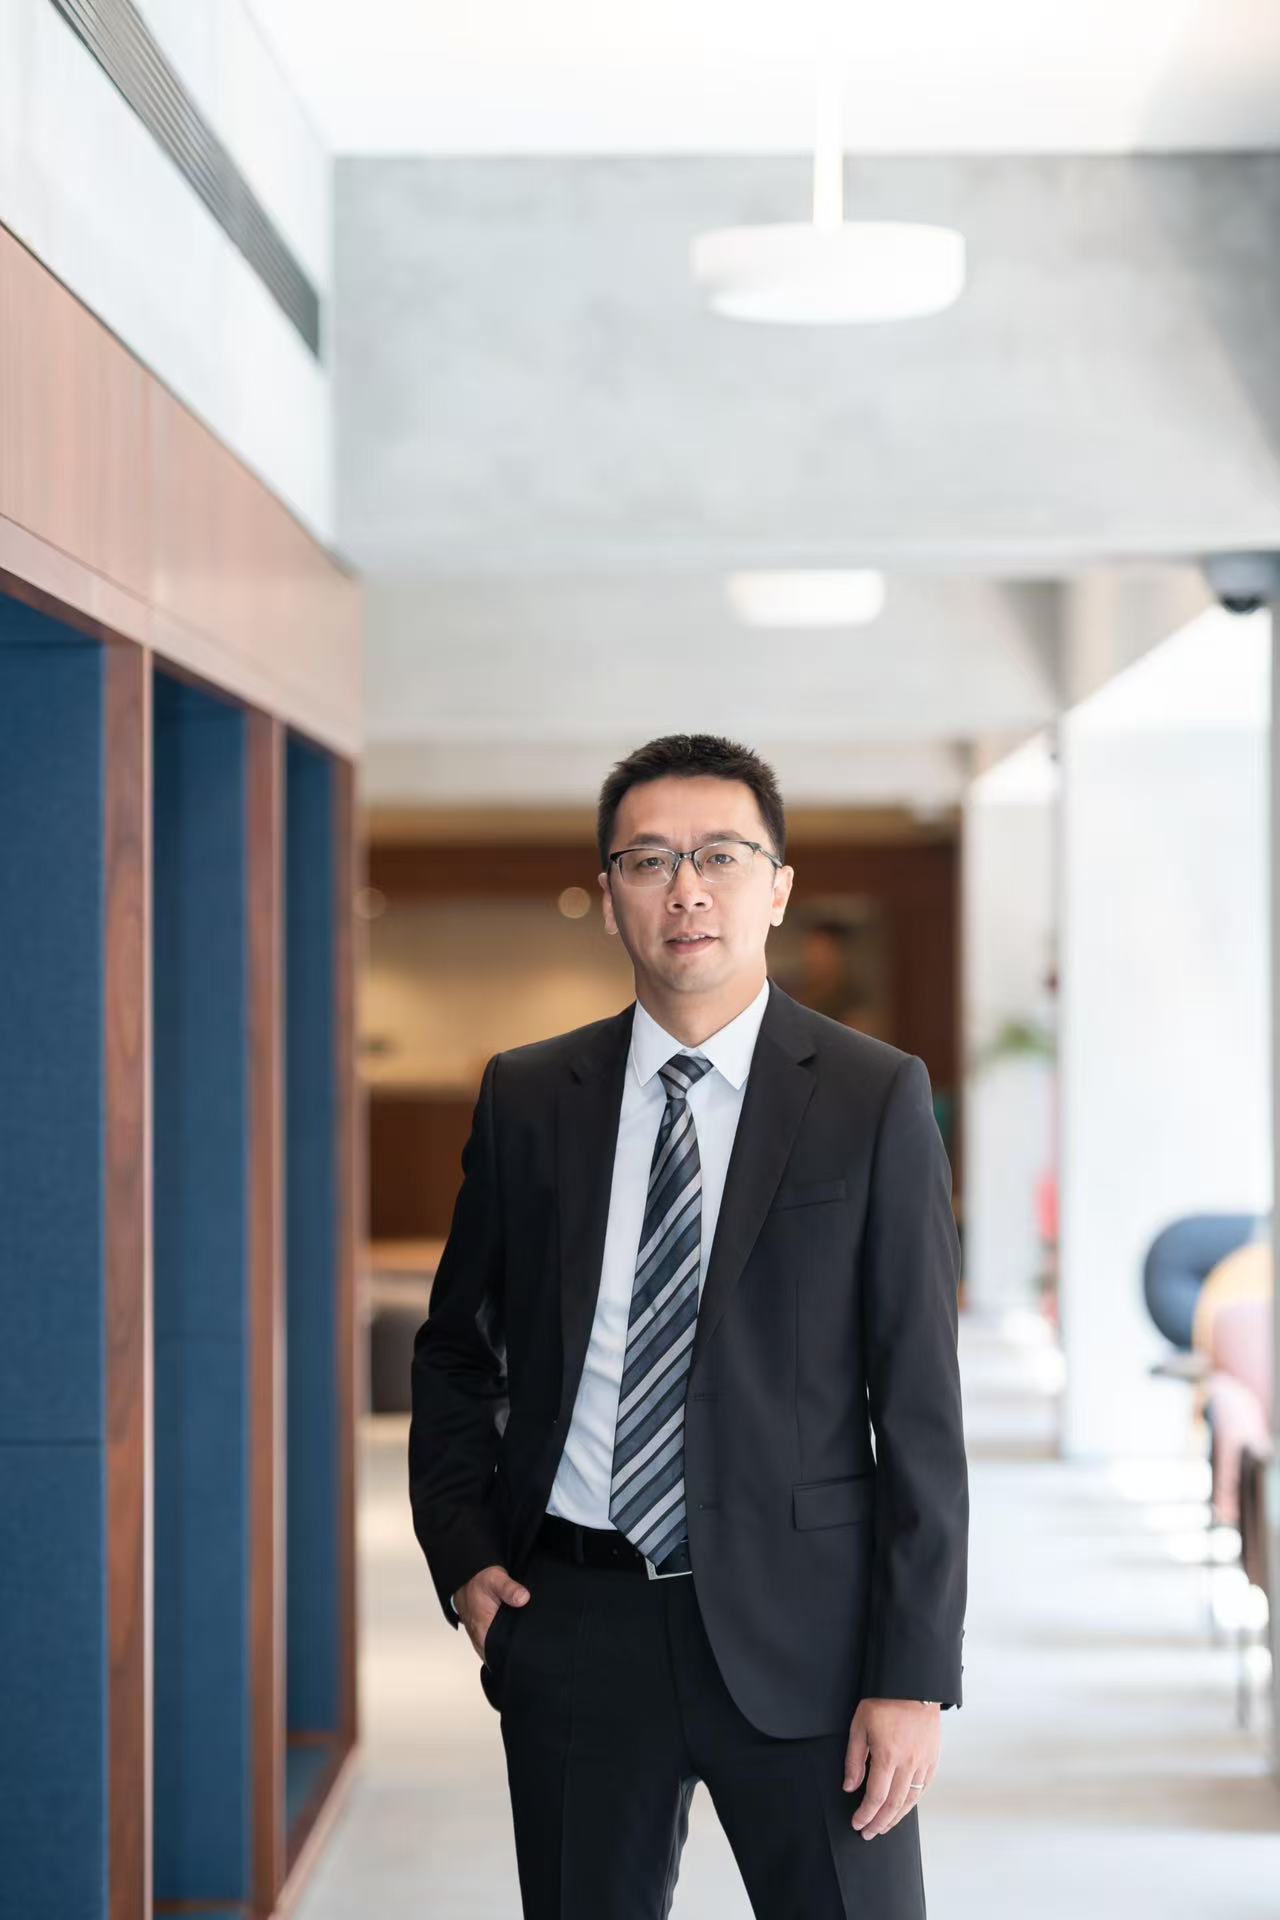
“全生命周期”并非行业新词,但在友邦人寿副总经理兼首席客户官、首席健康业务官张敏看来,友邦在重返内地35周年的历史节点上,交出的不是一个概念,而是一套已经落地的答案。“过去一段时间,我们在产品、服务生态、客户旅程上都布局了不少创新点,这些点现在已经构成了一个完整的矩阵。”张敏说。
全生命周期:客户驱动的必然答案
寿险公司谈“全生命周期”,背后有其必然逻辑。张敏认为,这一命题在当下被进一步突显,源于时代的两场结构性变化。
一方面,长寿时代全面来临,2025年末我国60岁以上人口占比已达23%,预计2035年将突破4亿人。但生命长度的延伸并不天然等于生命质量的提升,慢病年轻化、带病生存期拉长,让人们对优质医疗资源、创新特药与长期照护的渴望前所未有。
另一方面,低利率常态化,过去靠单一资产、短期高息跑赢时代的路径难以为继,真正具备跨周期能力、能提供终身确定现金流的养老金融储备严重不足。
健康保障有缺口,养老储备缺底气,客户的诉求随之从“被动托底”全面转向“主动规划”,从一纸孤立的保单,转向整合健康、养老与财富管理的一站式长期解决方案。
但在张敏看来,这种转变并不意味着保险经营的逻辑发生了质变。作为精算出身的保险业深耕者,张敏强调,大数法则与金融投资理论依然是保险的底座,变化的是视角——从销售驱动转向客户驱动,从“我卖什么”转向“客户需要什么”。
他认为,销售只是客户旅程的起点。“如果只是解决钱的问题,那离客户真正的需求中间,还是隔着一道鸿沟。保险必须从风险发生后的资金补偿,走向全生命周期的全过程管理。”张敏称。
产品、生态、队伍:三根支柱撑起差异化
“全生命周期”在保险业并非新鲜叙事,但当每家险企都在讲“陪客户一辈子”,真正的考验是如何做出差异化,让服务真正落到客户身上,而非悬浮在概念层面。“差异化不可能凭空而来。”张敏将友邦的解题路径概括为产品、生态、队伍三大支柱。
产品端:保障长出年轮,财富穿越周期
在保障端,友邦人寿以分红终身寿险与传统重疾的创新组合方案,通过增额分红与关键期保额叠加,让重疾保额像“生命的年轮”一样随岁月生长,跑赢通胀与时间的消耗;医疗险则采用新颖的模块化设计,把“好医、好药、好体验”的取舍权交还客户,让客户能够根据自己所处的人生阶段、不同预算和真实需求,做到丰俭由人、灵活选择和调整;次标客群同样被纳入视野,三高、结节等慢病人群也有了重疾与医疗承接。
财富端同样拒绝同质化。终身寿险、终身年金、税优年金与可实现数万种场景自由搭配的定制年金,覆盖不同人生阶段所面对的节税、增值、教育、养老、传承等不同需求;分红、万能、投连等多重账户与全球配置,则在低利率时代为客户提供攻守兼备的选择。
生态端:做优秀资源的整合者与品质“守门人”
“当重疾来袭或步入晚年,客户需要的不仅是一笔理赔金,更是治疗方案的抉择、稀缺医疗资源的对接、康复管理的支持以及长期的照护规划。”张敏说。
对于友邦人寿而言,服务生态是友邦人寿从“单纯支付方”走向“健康管理伙伴”,从“事后补偿”走向“全生命周期的全过程管理”的关键一跃,其核心是越过“资源堆砌”,进入“能力交付”的新阶段。
张敏明确了友邦人寿的生态边界:不做收购医院、经营养老社区等重资产投入,而是做好优秀资源的整合者与品质“守门人”。对外,友邦人寿严选签约医疗机构1200余家、养老机构530余家,联动头部教育机构与信托、律所等专业资源;对内,大量投入资源自建重疾专案管理、康养管家等专家团队,把碎片化的点状服务整合为可交付的综合方案。这种“轻资产、重链接、强品控”的建设路径,并非退而求其次的选择,而是把百年寿险经验转化为生态整合力的自然延伸。
目前,友邦人寿的重疾专案管理服务“愈从容”覆盖超140万人;健康管理服务“御享家”覆盖超1.1万个家庭群组;养老服务“康养管家”覆盖超30万人,提供居家、机构的医养以及旅居支持;全新推出的“御盛年”长寿管理服务,更以科研级检测为客户定制干预方案。
队伍端:把复杂方案翻译成客户听得懂的规划
营销员队伍,则是向客户传递“全生命周期”价值主张的关键一环。张敏直言,营销员是直面客户的最后一道接口,而保险本身就是复杂产品,“产品+服务”的组合更需要专业队伍来完成翻译。
“我们的产品和服务,首先得让我们的营销员认可、让他们有体验感,他们才会真正推荐给客户。”在他看来,友邦人寿引以为傲的卓越营销员队伍以“未来保险企业家”为成长方向,经过专业培训体系与数字化销售工具加持,能把中后台的精算复杂度转化为客户听得懂、用得上、感受得到的规划方案——这支队伍本身,就是友邦人寿“全生命周期”价值主张最硬的底气。
长期主义,让差异化变成可持续竞争力
“差异化不可能凭空而来。”张敏说,“寿险公司本身就是经营人的生意,保单是长期的,投资是长期的,跟客户的关系也是长期的。”
在整个采访的过程中,张敏提到了21次“长期”。在他看来,友邦人寿讲“全生命周期”,底气恰恰来自践行长期主义一步步攒下来的底盘,才让差异化从概念变成可持续的竞争力。
事实上,重返内地35年来,友邦从率先将营销员制度引入中国内地,到2020年完成“分改子”、成为中国内地首家外资独资人身保险公司,实力持续增强,经营区域快速扩大,为长期主义的兑现打下了扎实的底盘。
底盘之稳,先看兑现力。保障最坚硬的指标,始终是风险来临时的兑现能力——过去五年,友邦人寿完成超过422万件身故、疾病、医疗和意外理赔,累计赔付约239亿元,近五年复合增长率达12.4%,并通过保费豁免机制为客户免去约1.3亿元后续保费负担。
穿越周期的资产负债管理能力则构建了底盘的厚度。友邦人寿坚持长期投资理念,近三年财务投资收益率3.99%、综合投资收益率6.53%,核心与综合偿付能力充足率远超监管要求;随着2026年初友邦资产管理公司的正式开业,友邦人寿的投资能力也将更进一步,为全生命周期价值主张下的产品端提供更为长期、稳健的回报支撑。
运营服务能力则释放了底盘的效能。在张敏看来,全触点服务的运作难度,其实比保单运营更高——保单变更、理赔,场景终究有限;而一旦延伸到客户的全周期、全触点,场景就变得非常多样。从重疾专案管理团队到康养专家,友邦人寿把“重兵”放在自建专家团队、服务品控与运营闭环,不以堆供应商数量论英雄,而是用AI与数字化把日常运营效率做厚。对供应商,友邦人寿也不当“甩手掌柜”——“我们给供应商制定标准,客户的体验由我们保证,不是由供应商保证。”品控的压力落到了团队自己身上,张敏坦言团队压力不小:每周都有客户满意度评分要追,每一个投诉的案件都不放过,友邦人寿的团队会逐案厘清到底是服务设计要改,还是服务沟通的温度不够。客户的每一条声音,最终都会反向改写成流程。“每一个愉悦的体验背后,客户对公司的信任度就会更高,从而进入良性循环”。张敏说。
数据正在印证客户价值主张的实际成果。据张敏介绍,友邦人寿有权益客户的加保率显著高于平均水平;旗舰的专属服务的价值获得客户认可,带动目标客群远超整体的增长;公司客户净推荐值和易互动度已连续9年保持行业领先。
从1992年到今天,友邦人寿一步步把“健康、长久、好生活”从品牌承诺推向系统交付的新起点——当“全生命周期”的价值主张从概念变成产品、生态与队伍三支柱构成的可交付矩阵,保险就不再是一纸合同,而是一套随时间生长的陪伴。
"让美好无限进化",既是友邦重返内地35年后的新注脚,也是下一个35年的开场白。