分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |



{{aisd}}
AI生成 免责声明
在连升两个季度之后,人身险预定利率研究值再次下调。
11月4日,中国保险行业协会公布人身保险业利率研究专家咨询委员会2026年三季度例会情况,提出当前普通型人身保险产品预定利率研究值为1.9%。这一结果较上季度的1.94%下降4bps,回到了去年三季度的水平。
方正证券金融首席分析师许旖珊团队认为,因近期十年国债收益率持续下行,研究值出现下行趋势,但下行幅度较为有限,年内预计不会达成人身险预定利率调整条件。也就是说,年内人身险的定价不会出现产品切换造成的行业性大规模涨价。
研究值再下降
根据2025年初国家金融监管总局发布的《关于建立预定利率与市场利率挂钩及动态调整机制有关事项的通知》(下称《通知》)的要求,当在售普通型人身保险产品预定利率最高值连续两个季度比预定利率研究值高25bps及以上时,要及时下调新产品预定利率最高值。预定利率是人身险产品定价的重要因素,因此,每季度发布的预定利率研究值就成了人身险产品是否会又一次大规模调价的“标准线”。
中国保险行业协会2025年1月发布的首期人身险预定利率研究值为2.34%,此后四个季度呈现逐季下降的态势,分别为2.13%、1.99%、1.9%、1.89%,但降幅逐渐收窄。在经历了四连降后,今年预定利率又现两连升,分别达1.93%及1.94%。
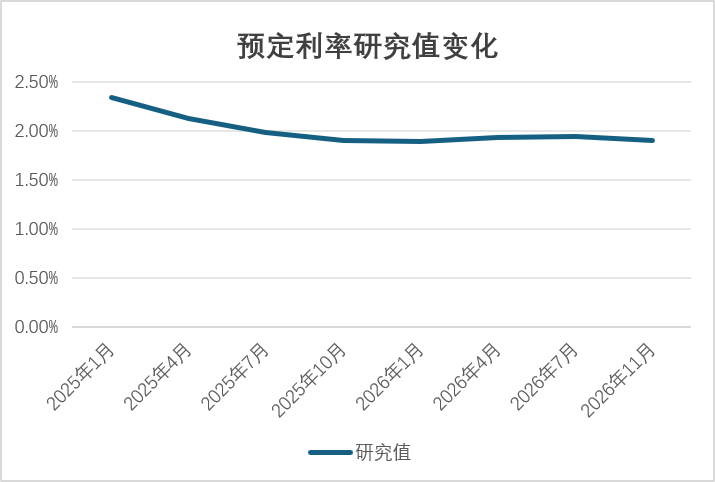
第三季度1.9%的研究值环比下降4bps,也略低于之前业内分析师的预期。许旖珊团队认为,预定利率评估值在上升两个季度后再现下降,主要由近期十年期国债收益率持续下行导致。
根据《通知》内容,上述研究值作为人身险预定利率最高值的“锚”,是结合5年期以上贷款市场报价利率(LPR)、5年期定期存款利率、10年期国债收益率等市场利率变化和行业资产负债管理情况确定的。
截至三季度末,5年期以上贷款市场报价利率(LPR)为3.5%,已连续17个月保持不变。定存利率方面,融360数字科技研究院监测的9月5年期存款平均利率为1.571%,较8月涨0.7BP。而根据中债登数据,9月末10年期国债收益率为1.68%,较7月初下降6bps,近期仍在持续下降。
年内不会触及预定利率调整
尽管此次预定利率研究值略有下调,但并不会触及人身险产品预定利率调整。
预定利率下调,对于重疾险、终身寿险等保障类险种,意味着在保障责任与保额不变的前提下,消费者需要缴纳更高保费。而对于储蓄型人身险,若保费维持不变,产品保底收益将缩水,现金价值增长放缓、回本周期拉长。
在2025年8月末由于研究值下降触发过一轮人身险产品预定利率下调后,当前普通型人身保险产品预定利率最高值为2.0%,分红型保险产品为1.75%,万能型保险产品最低保证利率为1.0%。
2.0%的预定利率水平较此次1.9%的研究值仅高出10bps,显然并未触及《通知》规定的调整线。
“年内预计不会达成调整条件,若利率长期维持当前水平,预计2027年行业或再讨论定价利率调整事件。”许旖珊团队表示。
该团队认为,上一轮预定利率调整至今已超一年,从边际变化看,今年行业的负债成本压降主要来自各公司主动管理:一方面,“报行合一”持续推进。今年监管部门下发的《关于进一步加强银行代理渠道费用管理有关事项的通知》将银保渠道费用细化为四大分类,该渠道“报行合一”要求进一步加强。另一方面,部分公司主动下调分红险保底利率,试点1.25%保底利率的分红险,这将带来较大的新单成本压降。但该团队也提到,市场仍偏好高保底利率的产品,预计主动下调带来的新单保费以及对行业成本优化的幅度相对有限。
如需获得授权请联系第一财经版权部:banquan@yicai.com