分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |

{{aisd}}
AI生成 免责声明
本届进博会成为各大手术机器人厂商展示前沿创新的重要舞台。
作为全球手术机器人老大,直观医疗新一代手术机器人达芬奇5手术系统迎来“中国首展”。这款手术机器人的国内上市申请正在推进当中。
这款机器人的亮点在于,在计算能力、力反馈技术、智能化工作流程、三维视觉、人体工程学五大维度实现全面升级,可以构筑面向未来的智能化手术平台。其中,力反馈技术备受关注。长期以来,手术机器人主要依托高清三维视觉,辅助医生识别组织、开展精细操作,但一直存在触觉反馈缺失的短板。医生虽能清晰观察组织形态,却无法像传统开放手术一样,直观感知组织受力。如何实现力反馈,也是手术机器人产业长期攻坚的技术难点。
达芬奇5首次将力反馈技术引入手术机器人平台,系统通过器械末端传感器采集组织受力信息,并实时反馈至医生操作端,使医生在操作过程能够获得额外的触觉信息。
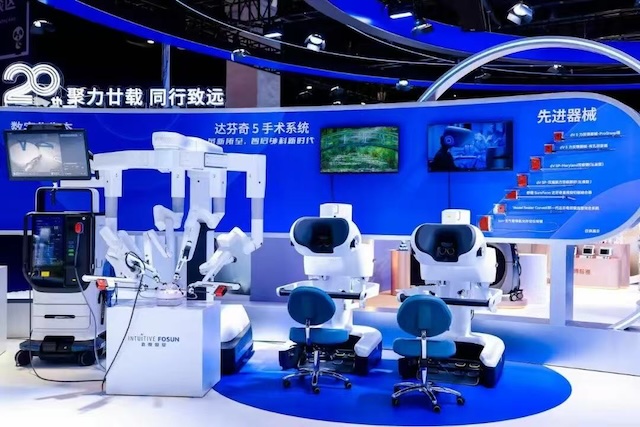
直观医疗首席执行官、直观复星董事长罗岱威表示,公司将机器人技术引入外科领域并推出第一代产品以来,一直缺乏解决触觉反馈以及测量作用力的能力,公司已经在这一领域探索了数十年。公司希望让外科医生拥有更强的自主性和掌控力,能够更好地理解和管理手术过程,期待帮助外科医生提高效率,更快地完成相关操作。
有手术机器厂商研发人员对第一财经记者表示,力反馈技术并非简单加装传感器就能实现。对腔镜机器人而言,长器械杆、末端腕部结构会带来力的耦合串扰,线缆牵拉、机构振动容易产生大量噪声,多维力信号解耦难度大。穿刺机器人的难点在于穿刺针纤细、易形变,进针过程要连续穿过多层力学特性差异很大的组织,需要精准捕捉微弱、瞬时的阻力突变。除此之外,传感小型化、可反复消毒、信号传输低延迟、软组织个体差异大、医疗器械严苛的安全验证要求,都是行业共同面临的挑战。
“成熟可靠的力反馈能够补充视觉影像之外的触觉信息,辅助医生降低组织损伤风险,但它属于辅助感知手段,不能完全规避损伤,最终仍依赖医生临床判断。”该研发人员表示。
这些年,国内腔镜手术机器人市场格局发生深刻变化,早期直观达芬奇一家主导,如今微创机器人、思哲睿、精锋医疗、术锐机器人等一众国产厂商入局,国产厂商在加速推动手术机器人临床普及的同时,也让赛道竞争更加白热化。
手术机器人根据临床应用主要分为腔镜、经自然腔道(如消化道/呼吸道检查)、骨科及其他(如经皮/泛血管)四大类别,其中腔镜手术机器人主要辅助医生进行泌尿外科、妇科、普外科及胸外科等手术。正因为在这些领域的广泛应用,腔镜手术机器人市场成为中国及全球手术机器人市场中最大的细分市场。
2023年前,达芬奇手术机器人占据中国腔镜手术机器人市场绝大份额,但近两年国产手术机器人的市场份额逐渐扩大。
根据MedRobot数据统计,在公立医院公示的腔镜手术机器人中标中,2025年上半年,达芬奇以16台占据市场62%的份额,国产品牌合计10台;2026年同期,达芬奇回落至10台,国产品牌则增至17台,占比跃升至63%。市场整体均价从2025年上半年的约1769万元/台降至2026年上半年的约1332万元/台。价格下行的背后,结构性因素是主要驱动——国产品牌占比提高,其整体定价也低于达芬奇,当国产台数大幅增加时,市场加权均价随之下移。
对于直观方面而言,技术的创新,也是进行差异化竞争的一种方式。
罗岱威表示,公司在进行多方面的投入,其中包括积极推动达芬奇5和达芬奇SP等最新技术进入中国市场。同时,公司已经在制造、研发和培训等领域进行了重要投入,未来也将继续推进这些方面的投入。
“中国围绕机器人手术逐步建立了相关政策框架,包括收费编码和配套政策,以在创新技术应用、医疗成本,以及庞大且老龄化人口的医疗负担之间寻求平衡,这是一个仍在持续推进的过程。我们也在与相关各方保持沟通,探索机器人技术、创新举措与中国政策及经济发展需求之间的衔接。”罗岱威说。
有三甲医院泌尿外科医生对第一财经记者表示,像手术机器人这类大型医疗设备的采购并非医院自主决策,需经过多层级审批流程,经市级、省级乃至国家主管部门核准后方可购置。审批环节会结合区域差异、医疗机构综合能力统筹规划。从医院采购的核心出发点,一是保障患者诊疗需求,二是助力医院提升整体医疗能力与手术技术水平,另外,成本管控同样是重要考量因素。作为当前前沿的手术设备,后续也将着力提高设备开机使用率,最大化服务患者。
如需获得授权请联系第一财经版权部:banquan@yicai.com
文章作者


国产品牌涌入,手术机器人厂商如何摆脱单纯卷价格
随着更多厂商涌入,价格竞争在升温。

机器人超过人类医生预言成真?瑞金医院最新研究颠覆传统认知
以往大众对机器人胰腺微创手术长期存在两大认知误区:一是认为微创操作空间有限,无法彻底清除病灶;二是认为机器人手术流程复杂、耗时更长,手术风险更高。

北京“医械硅谷”炼成记:获批创新医械约占全国十分之一
昌平区累计获批创新器械占北京超40%

机器人手术“明码标价”,行业迎来商业化转折点
手术机器人的发展对于推动优质医疗资源的下沉具有重要意义。近年来,在国家利好政策密集出台的背景下,国内手术机器人正在临床应用中加速普及。
北京三年三发创新药械发展“32条”,加快手术机器人入院
健全知识产权保护和投融资支持政策