分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |

{{aisd}}
AI生成 免责声明
11月6日,第九届中国国际进口博览会期间,上海华证指数信息服务有限公司(下称“华证指数”)与东方财富证券联合举办“向链而生:中国企业可持续价值链的破局与重塑”专题论坛。会上,华证指数发布2026年中国A股上市公司绿色低碳先锋榜单并现场颁奖,联合新京报贝壳财经、Chain ESG开放平台发布《2026港股通上市公司ESG年度报告——披露、评级与投资绩效》(下称“报告”),并联合东方财富证券发布《2026年A股上市公司可持续发展(ESG)实践深度研究》(下称“白皮书”)。
绿色低碳榜单揭晓,获奖企业横跨消费、制造与金融
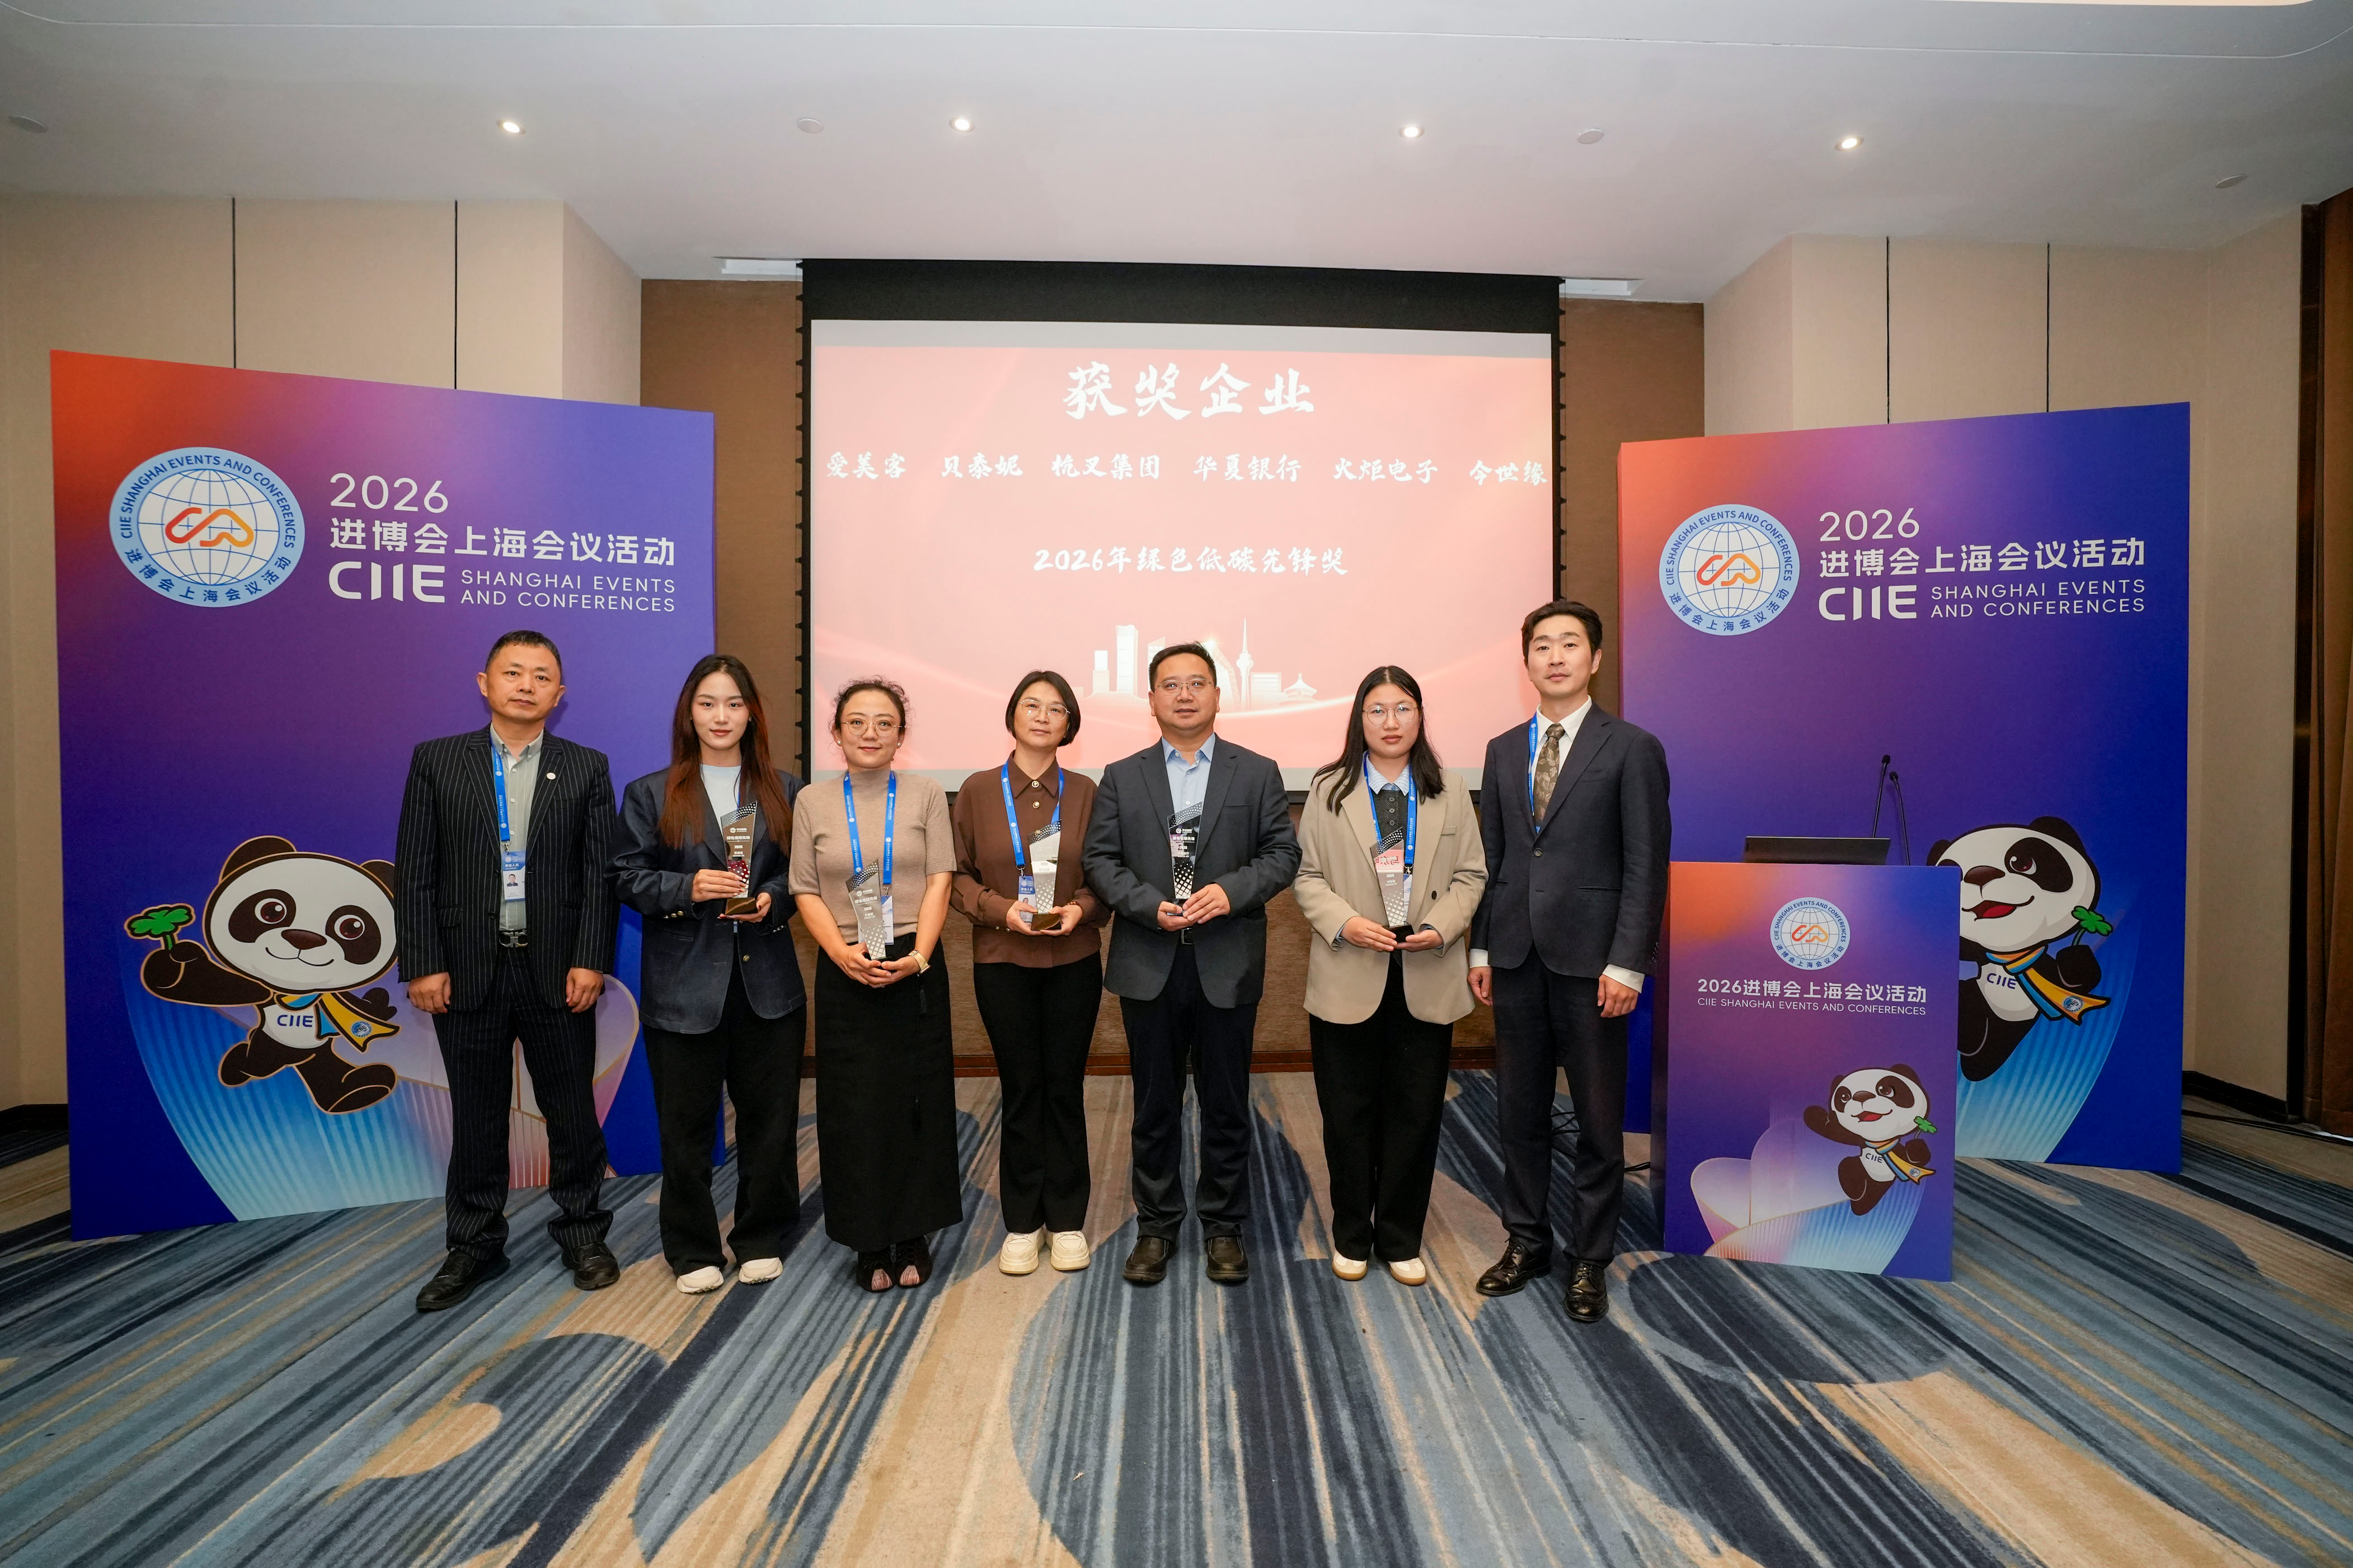
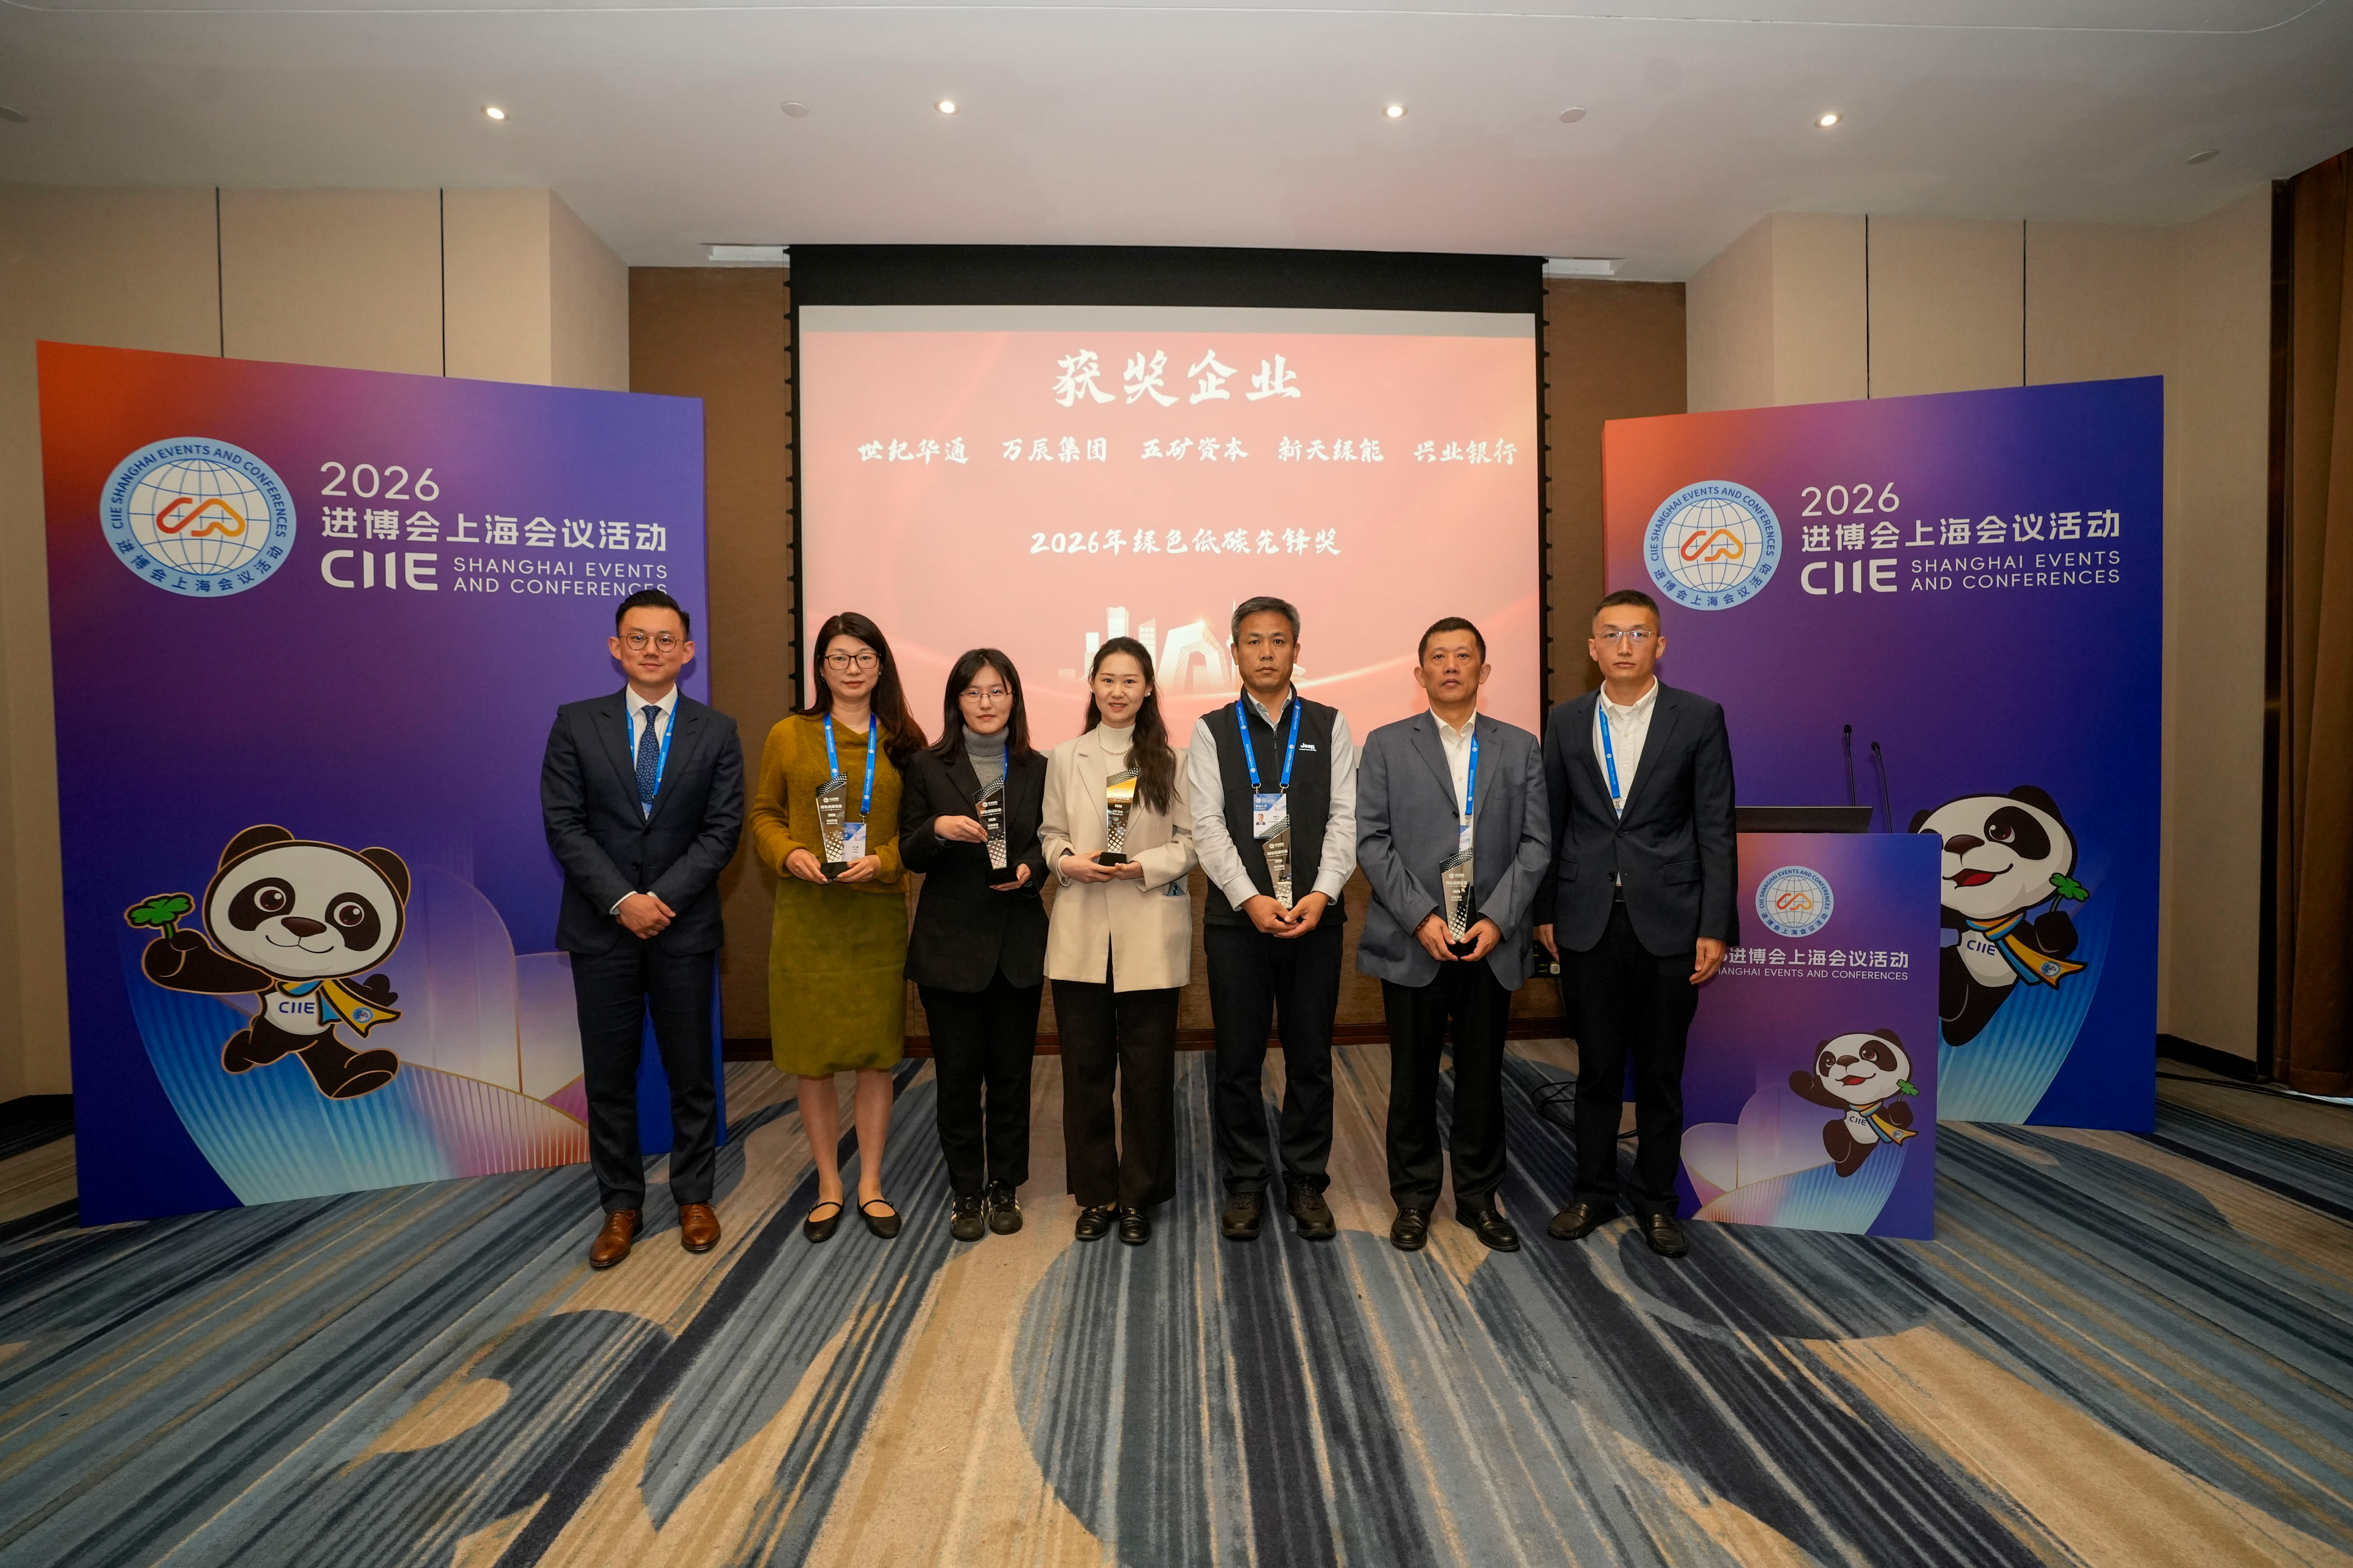
华证指数发布中国A股上市公司绿色低碳先锋榜单,并举行“2026年绿色低碳先锋奖”颁奖典礼。榜单基于华证指数ESG评级体系中的绿色低碳维度,综合考量上市公司在碳排放管理、绿色转型等方面的表现,旨在遴选出A股市场绿色低碳转型的标杆样本。获奖企业包括爱美客、贝泰妮、杭叉集团、华夏银行、火炬电子、今世缘、世纪华通、万辰集团、五矿资本、新天绿能、兴业银行等。深圳市可持续发展研究会会长张亚龙,中国银河证券新发院国际ESG中心主任、首席ESG分析师马宗明,东方财富证券上市公司咨询部ED何然,以及华证指数ESG业务负责人刘尚鑫等嘉宾分批为获奖企业颁奖。
获奖名单的行业分布是这份榜单最值得注意的特征:既有爱美客、贝泰妮所处的化妆品与个护,今世缘所处的白酒,万辰集团所处的量贩零售,也有杭叉集团所处的工程机械、火炬电子所处的电子元件;金融机构占据三席,分别为华夏银行、兴业银行与五矿资本;新天绿能则代表风电、光伏等新能源运营环节。这一分布说明,绿色低碳评价并未局限于高耗能行业或新能源赛道。从考察维度看,不同行业的减碳抓手差异明显:消费类企业更多落在包材减量与水电耗用,金融机构更多体现在绿色信贷与绿色资产比重,制造业企业则体现在产品电动化与生产环节碳强度。评价口径的行业中性,使跨行业横向比较成为可能。
港股通披露率触及天花板,质量分化成为新变量
华证指数联合新京报贝壳财经、Chain ESG在进博会期间发布《2026港股通上市公司ESG年度报告》。报告时间跨度覆盖2023年至2026年四个年度,以各年7月底的港股通全量名单为样本,其中2026年评级样本共616只,覆盖全部11个GICS一级行业,从信息披露、评级表现与投资绩效三个维度展开,并贯穿A+H股与纯港股对比视角,为互联互通背景下将ESG因素纳入组合管理与风险控制提供实证参考。
在港交所强制披露框架约束下,“是否披露”已不再构成区分度。报告显示,截至2026年7月底,港股通616只标的的2025年度ESG报告披露率达到100%,ESG治理机构设置率逼近90%,企业ESG评价的重心已从披露的有无转向披露的成色。
真正的分化出现在质量层面。报告将样本拆分为A+H股与纯港股两组后可以看到,A+H股在报告时效性、双重重要性议题识别深度以及ESG治理架构建设上均表现出更强的合规敏感度与执行力。2026年,A+H股平均ESG得分为87.5分,纯港股为84.3分,差距3.2分,且这一差距逐年扩大。报告将差异归因于两地监管规则的叠加效应:A+H股需同时满足港交所与内地监管要求,双重约束客观上抬高了披露标准的下限。
但外部鉴证是两类企业的共同短板。数据显示,A+H股ESG报告鉴证率为35.0%,纯港股为26.5%;更值得关注的是,在已被鉴证的样本中,由专业会计师事务所出具鉴证意见的占比呈逐年下降趋势。这意味着,即便披露覆盖面已经饱和,第三方数据的可信度建设仍待补强。议题结构上的失衡同样明显,报告将其概括为“结果类高、目标类低”:企业对碳排放总量等结果性指标披露相对充分,但减排目标设定与实施路径规划明显不足。报告认为,下一阶段信息披露将向目标化、量化与可验证方向演进。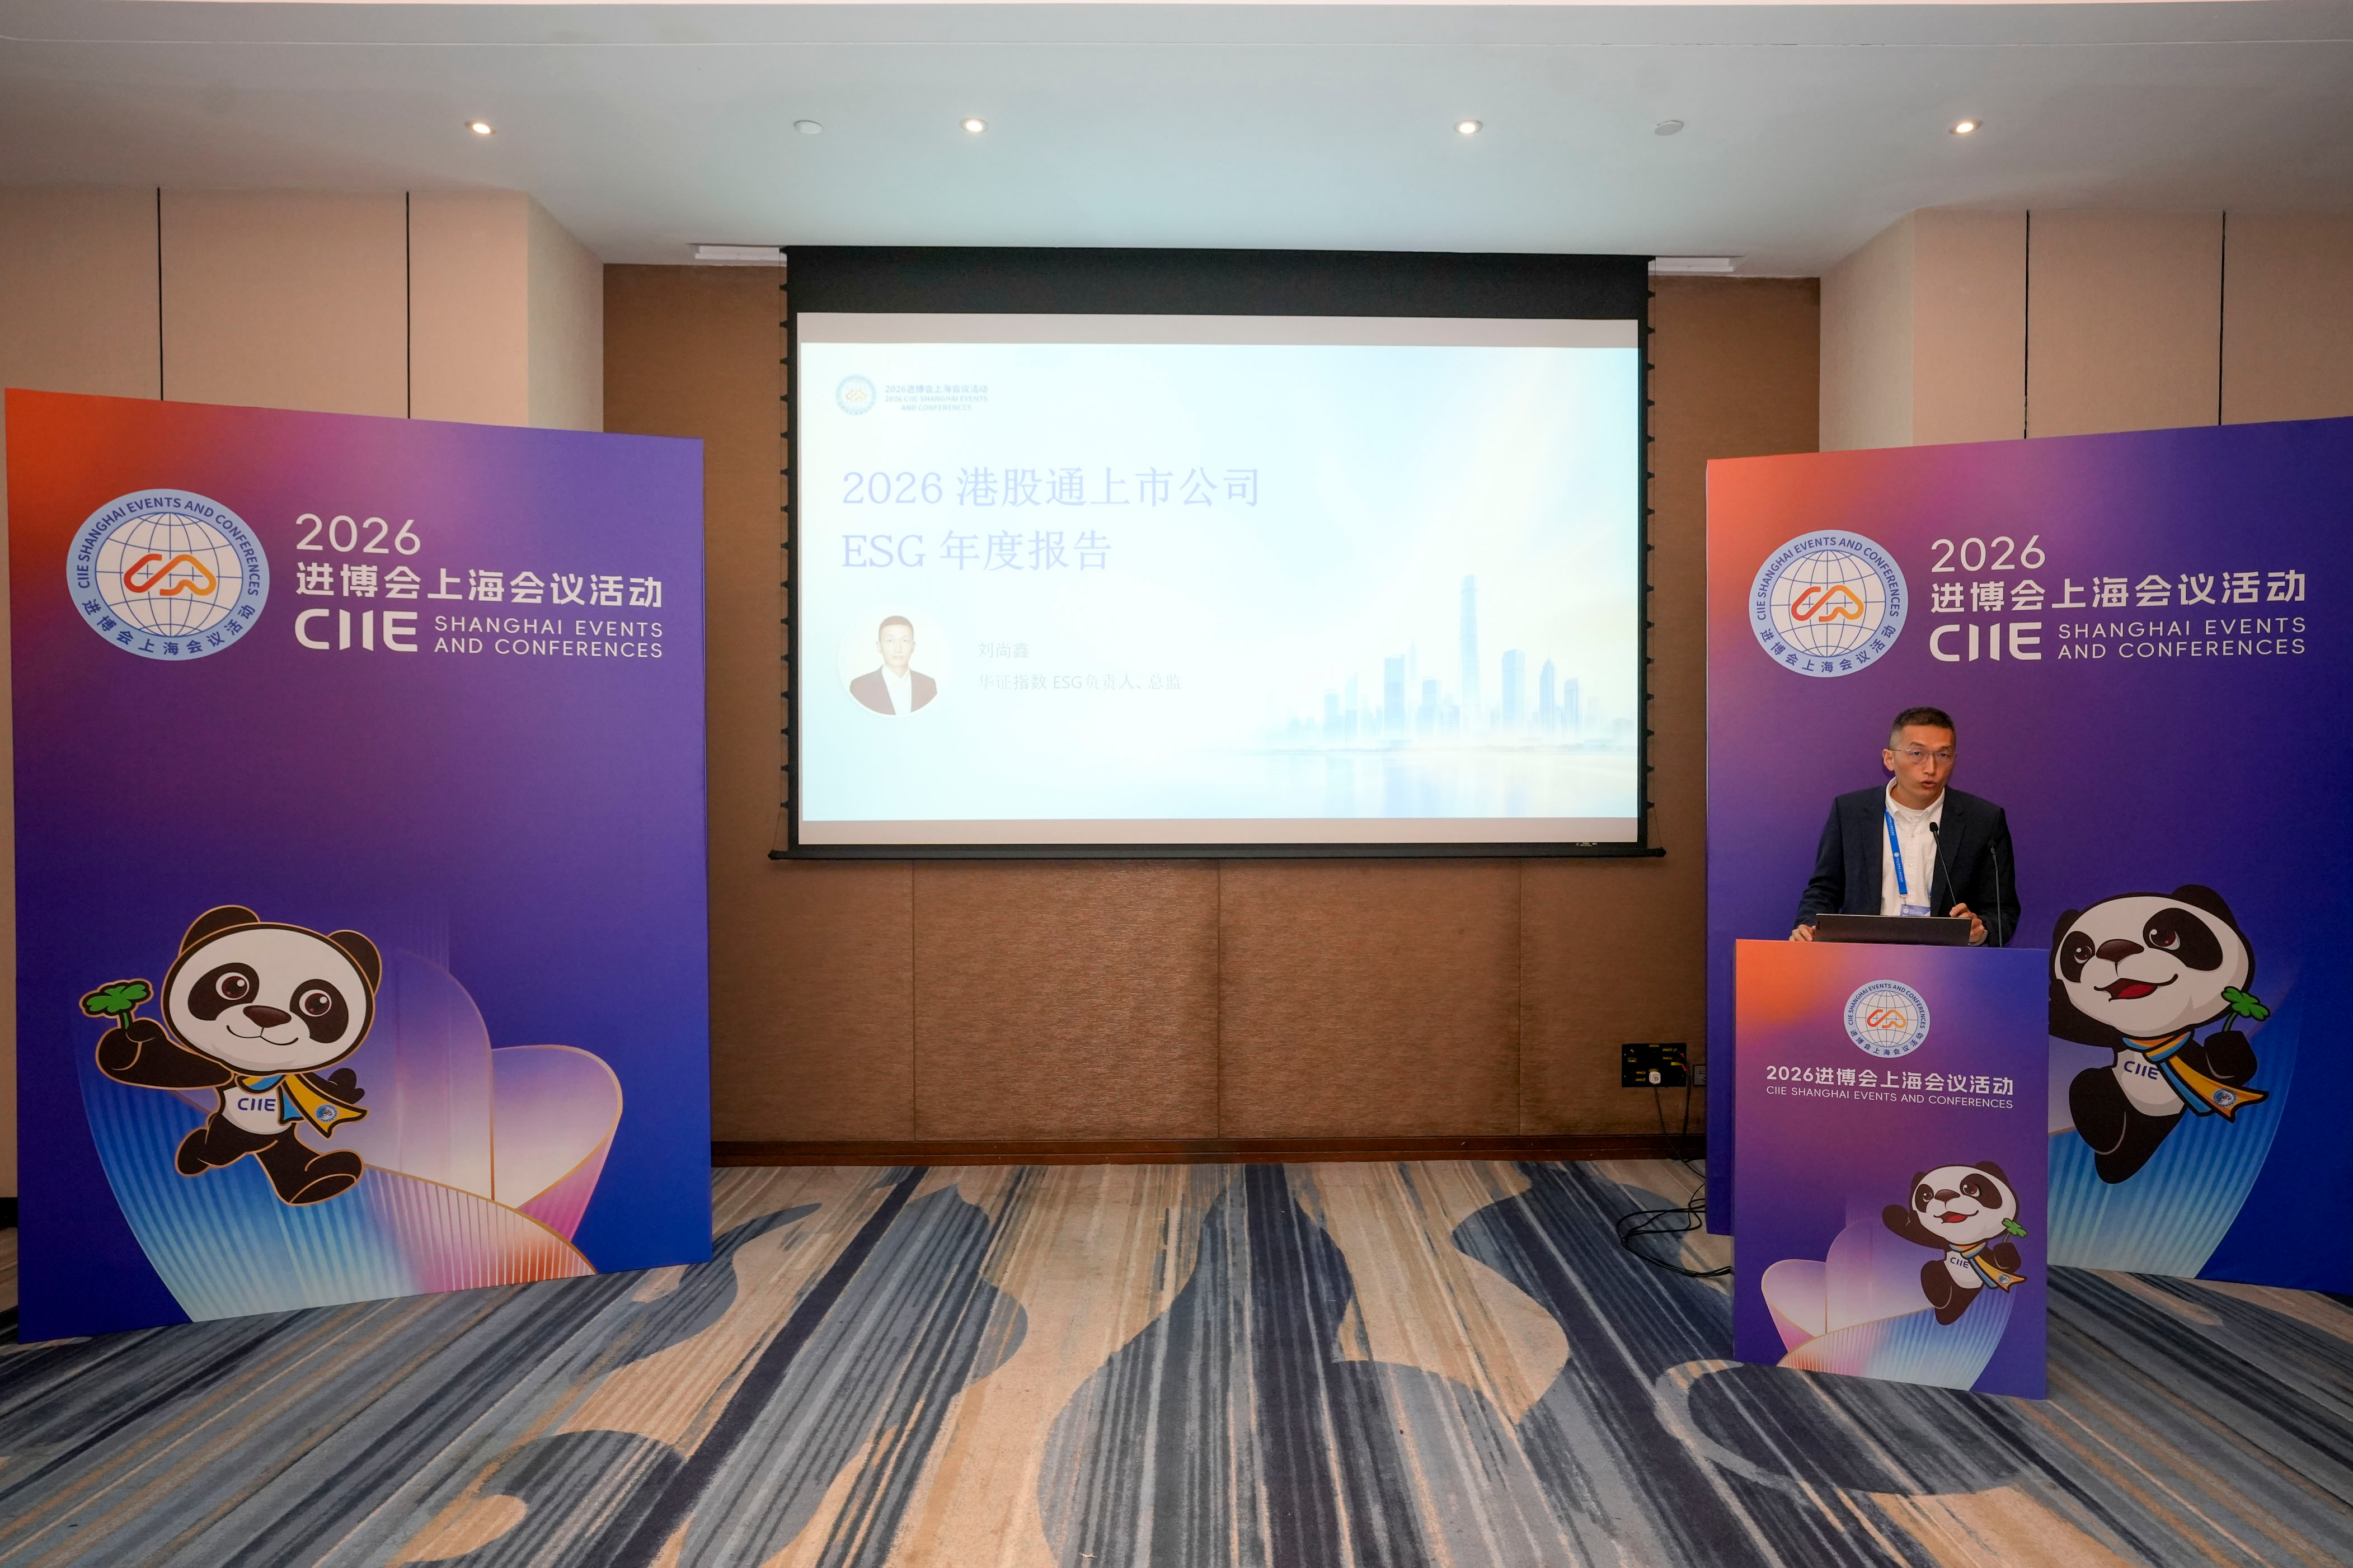
ESG评分前50%组合超额收益明显、抗跌性突出
ESG表现能否转化为投资回报,是报告要回答的第二个核心问题。报告按自由流通市值加权、全收益口径,对21组策略组合在2023年7月31日至2026年9月30日期间的表现进行回测。结果显示,ESG评分前50%的组合年化收益为11.7%,最大回撤-20.8%;后50%组合年化收益仅1.2%,最大回撤达-35.4%。两端收益相差10.5个百分点,回撤相差14.6个百分点。分层效果在A+H股中最为显著:前50%组合年化收益达23.0%,夏普比率1.20。报告发现,ESG尾部风险剔除在大部分时间可以实现对组合收益的增强。
分维度拆解,结论并不均衡。治理(G)维度提供了最强的超额收益与下行保护,高分组年化收益12.7%,低分组仅1.0%;社会(S)维度两组之间几乎无差异;环境(E)维度则呈阶段性反向。报告认为,这一差异揭示了ESG在资本市场的真实定价逻辑:治理因素直接关联资本配置效率与内控质量,具有较为直接的财务映射;环境治理往往属于高投入、长周期任务,短期环保资本开支可能压制财务表现。据此,报告提出,环境信息在当前阶段更适合作为风险跟踪与“排雷”指标,而非直接用于追求收益的投资信号。
分年度观察显示,ESG高分组合在上涨年份未必具备最强弹性,但在市场下跌阶段表现出高度一致的相对抗跌性,这印证了ESG优选策略的核心价值在于风险控制与长期路径质量的优化,而非短期收益的极致放大。同样的逻辑也适用于尾部风险剔除策略——低风险组合的价值在于回撤可控,而非收益最高。
指数逐步纳入ESG评级,ESG定价权重有望上升
报告对中长期给出偏乐观判断。随着港交所气候披露新规自2025年起分阶段对接IFRS S2,香港已明确大型公众责任实体不迟于2028年全面采用ISSB准则,港股通标的ESG披露将进入更高标准阶段。与此同时,被动指数逐步纳入ESG评级,有望改变市场资金流向,进一步强化评级对公司价值的影响。对于将ESG因素纳入组合管理的机构投资者而言,报告为港股通标的提供了一套风险识别的坐标系:披露率已经见顶,鉴证与目标管理仍在补课,A+H股与纯港股的质量差距逐年拉大,而治理维度在现阶段仍是唯一稳定贡献超额收益的因子。
报告同步披露港股通高ESG评级公司名录。综合得分位居前十的依次为中国银河、中国宏桥、时代电气、华泰证券、中信证券、中国铁塔、宁德时代、太古地产、普源精电、江西铜业股份。分行业看,各GICS一级行业头名分别为:普源精电(信息技术)、凯莱英(医疗保健)、北京控股(公用事业)、中国宏桥(原材料)、时代电气(工业)、思摩尔国际(日常消费品)、太古地产(房地产)、中国海洋石油(能源)、中国铁塔(通讯服务)、周大福(非日常生活消费品)、中国银河(金融)。
从“披露合规”走向“价值创造”
除绿色低碳榜单和港股通ESG年度报告外,东方财富证券与华证指数在同场发布《2026年A股上市公司可持续发展(ESG)实践深度研究》白皮书,该白皮书由东方财富证券团队执笔完成,华证指数提供底层数据支持。
白皮书披露的A股数据构成一组对照:截至2026年4月30日,约2702家A股上市公司发布2025年度可持续发展报告,披露率49%,较上年提升约4个百分点;11.00%的披露公司聘请第三方鉴证,连续三年提升;40.24%的企业披露范围1与范围2碳排放情况。与A股对应,同一时期港股通标的披露率已达100%。两地市场在披露覆盖率上的差距,构成A股ESG生态下一阶段的改进空间;而鉴证比例偏低、减排目标披露不足这两项,恰是两地共同面临的课题。
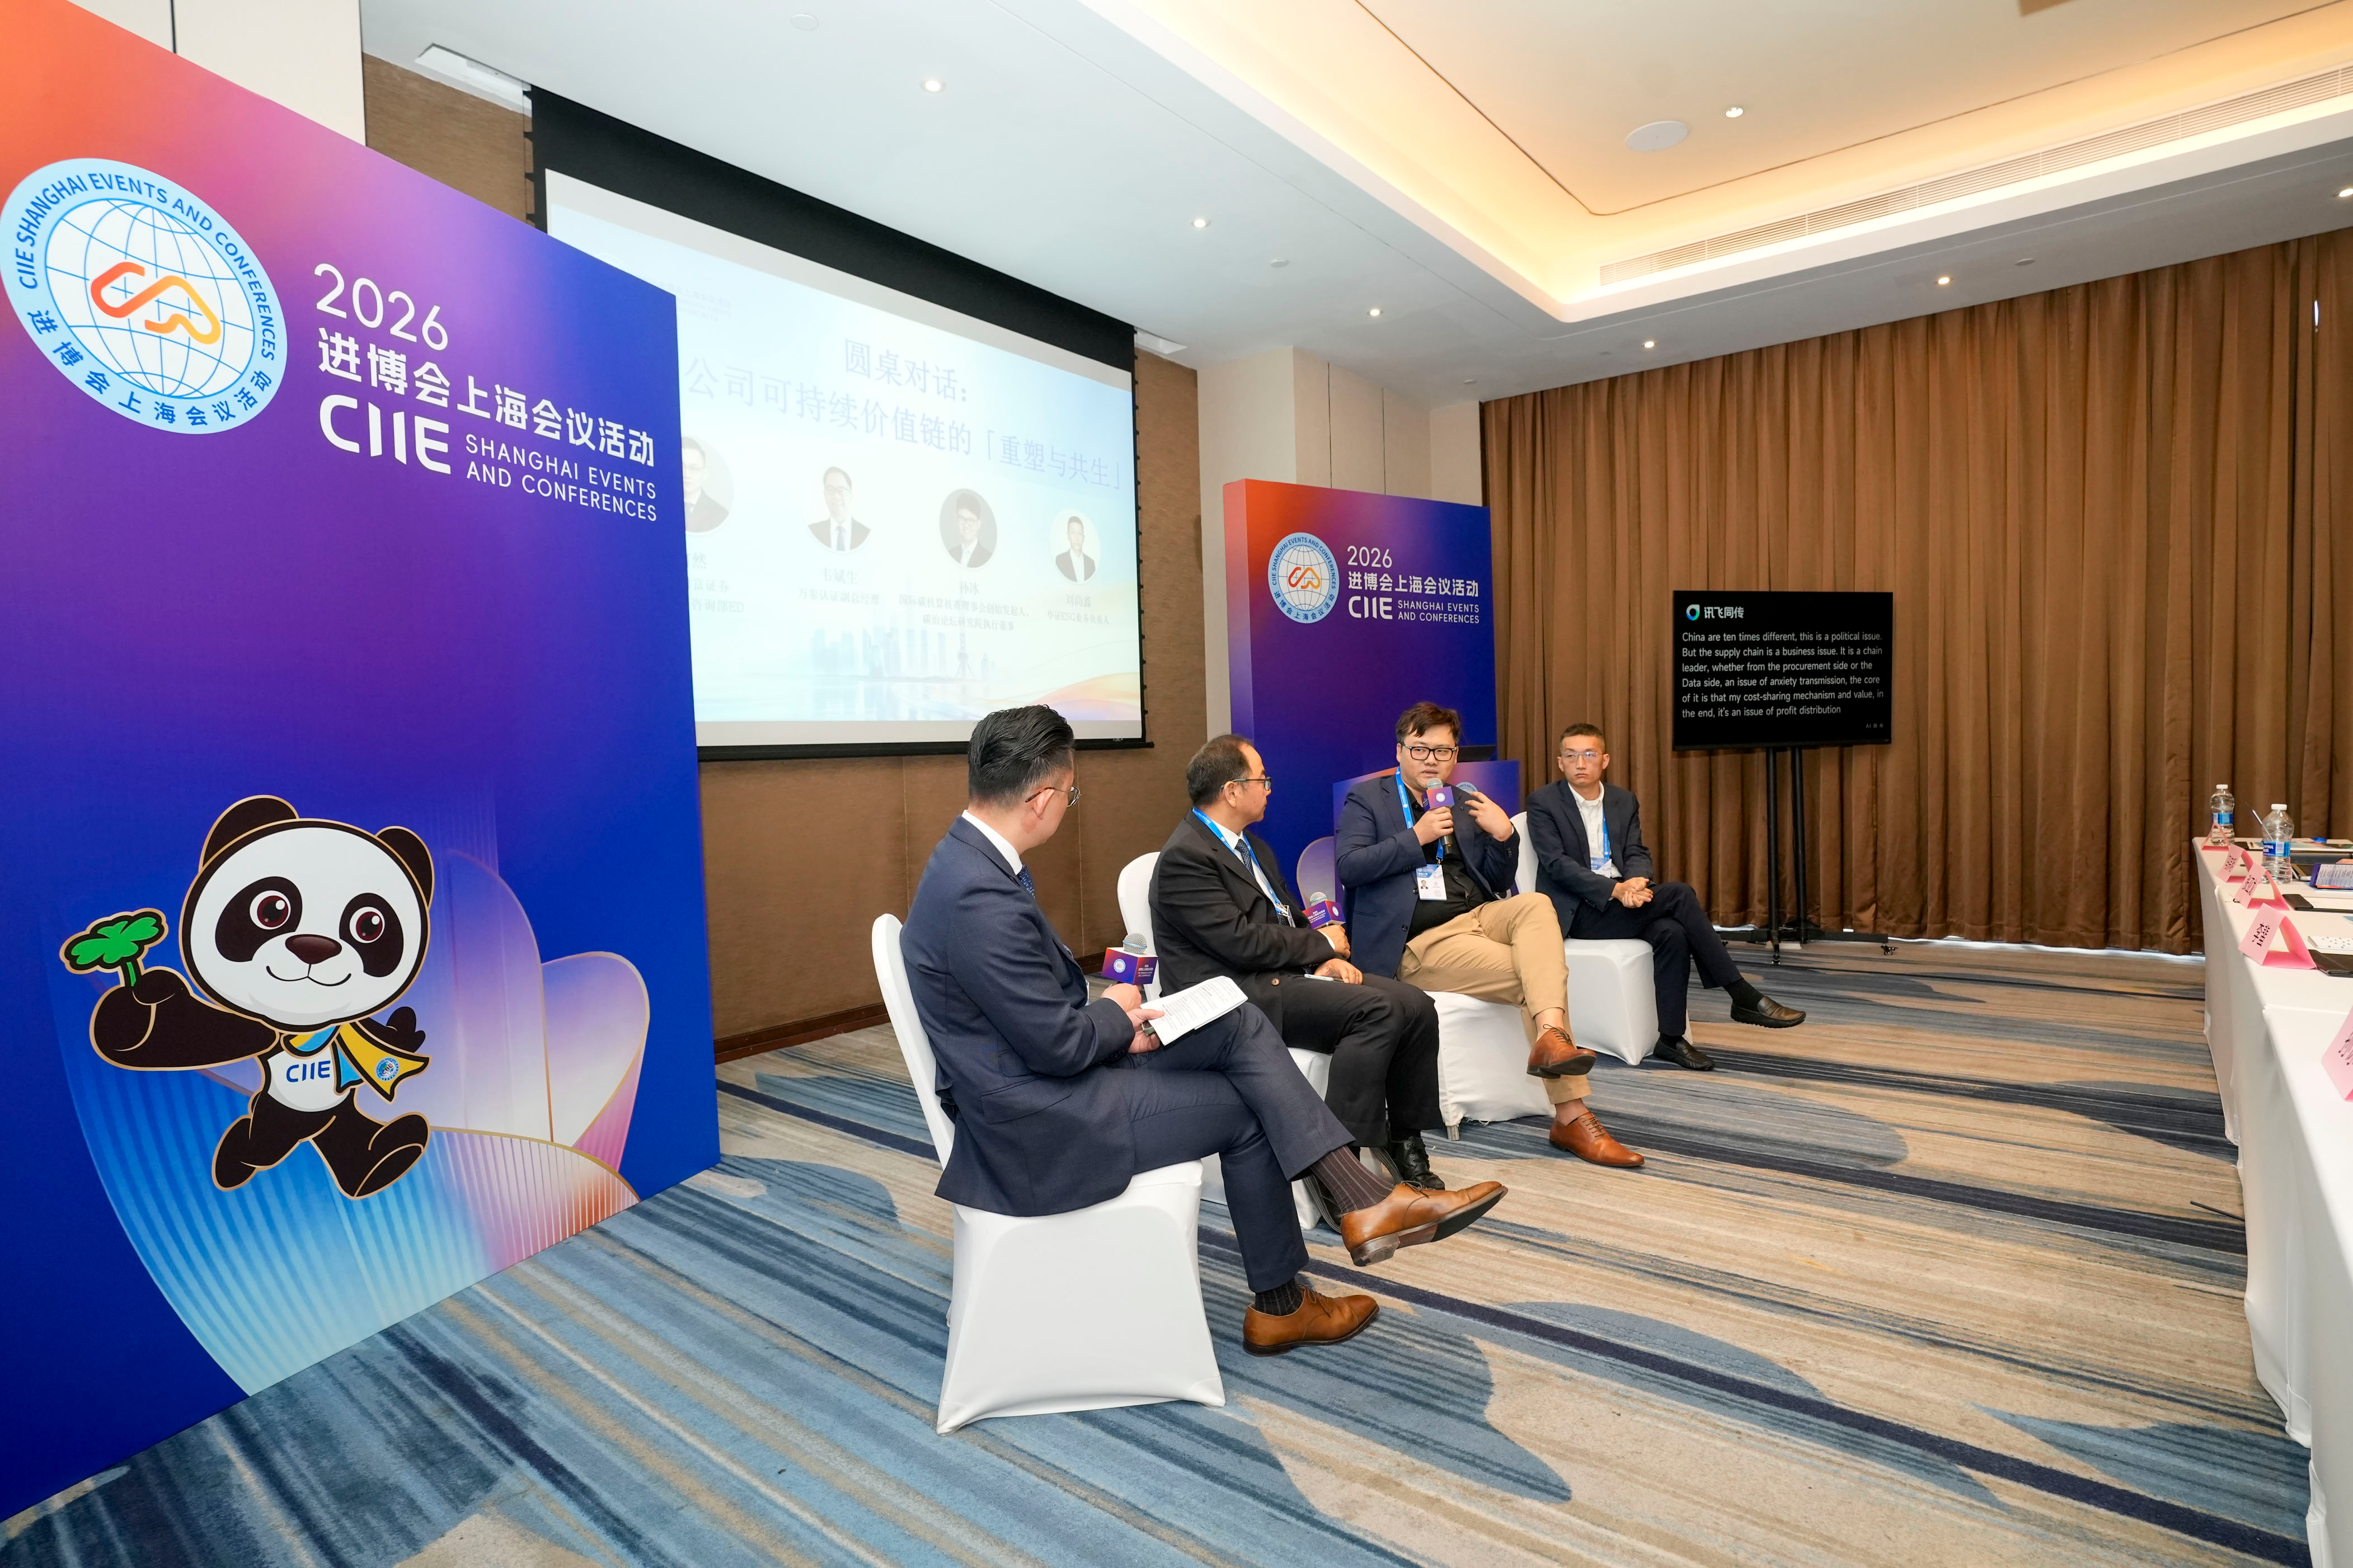
在这一从合规到价值的转向下,圆桌对话环节,万泰认证副总经理韦斌生、国际碳核算核查理事会创始发起人孙冰与华证指数ESG业务负责人刘尚鑫围绕价值链可持续管理的关键薄弱环节、链主企业减碳的成本分担机制等议题展开讨论。刘尚鑫从评级视角提出,围绕供应链考察的评级指标设置,其作用在于引导企业把价值链管理从“应付披露”推向“真实改变”。
结语
评级是尺,研究是灯,榜单是桥——尺量差距,灯照路径,桥连生态。本次论坛从国际披露准则对接、绿色低碳榜单发布,到港股通与A股的披露数据对照和ESG投资绩效实证,勾勒出“合规是底线、数据是资产、资本是活水、技术是引擎”的价值链重构路径。未来,华证指数将与各生态伙伴一起,持续以专业的ESG评级与研究,推动更多中国企业在全球供应链中从“被动响应”走向“主动重塑”。
长三角G60生物医药白皮书发布:144 家载体聚焦转化
当前,长三角各类产业园区的核心价值,已不再是单纯提供物理空间,而是逐步延伸到企业成长的各个关键环节。

脑机接口和减重药同台首秀,进博会药械黑科技集中亮相
创新医疗器械展品侧重数字化、AI与精准赋能,创新药产品则更偏重庞大且持续增长的患者人群,同时更注重患者体验。

ESG+20|“行动者”广联达:书写好中国建筑的绿色答卷
本期“ESG+20可持续发展领导力系列访谈” 对话广联达科技有限公司董事长袁正刚,探寻企业以数字化、AI技术打通建筑全生命周期可持续发展的实践路径,展现数字科技如何平衡产业增效、低碳减排与人文宜居,为全球建筑行业可持续转型提供中国方案。
头部企业领跑、金融服务助力,上海ESG发展待“实效破局”
ESG正从“要不要做”走向“做得怎么样”?
中国矿企出海进入“深水区”,如何跨越ESG软实力门槛?
ESG的底层逻辑是一套成熟的非财务风险控制体系。