分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |

{{aisd}}
AI生成 免责声明
(本文作者武泽伟为苏商银行特约研究员)
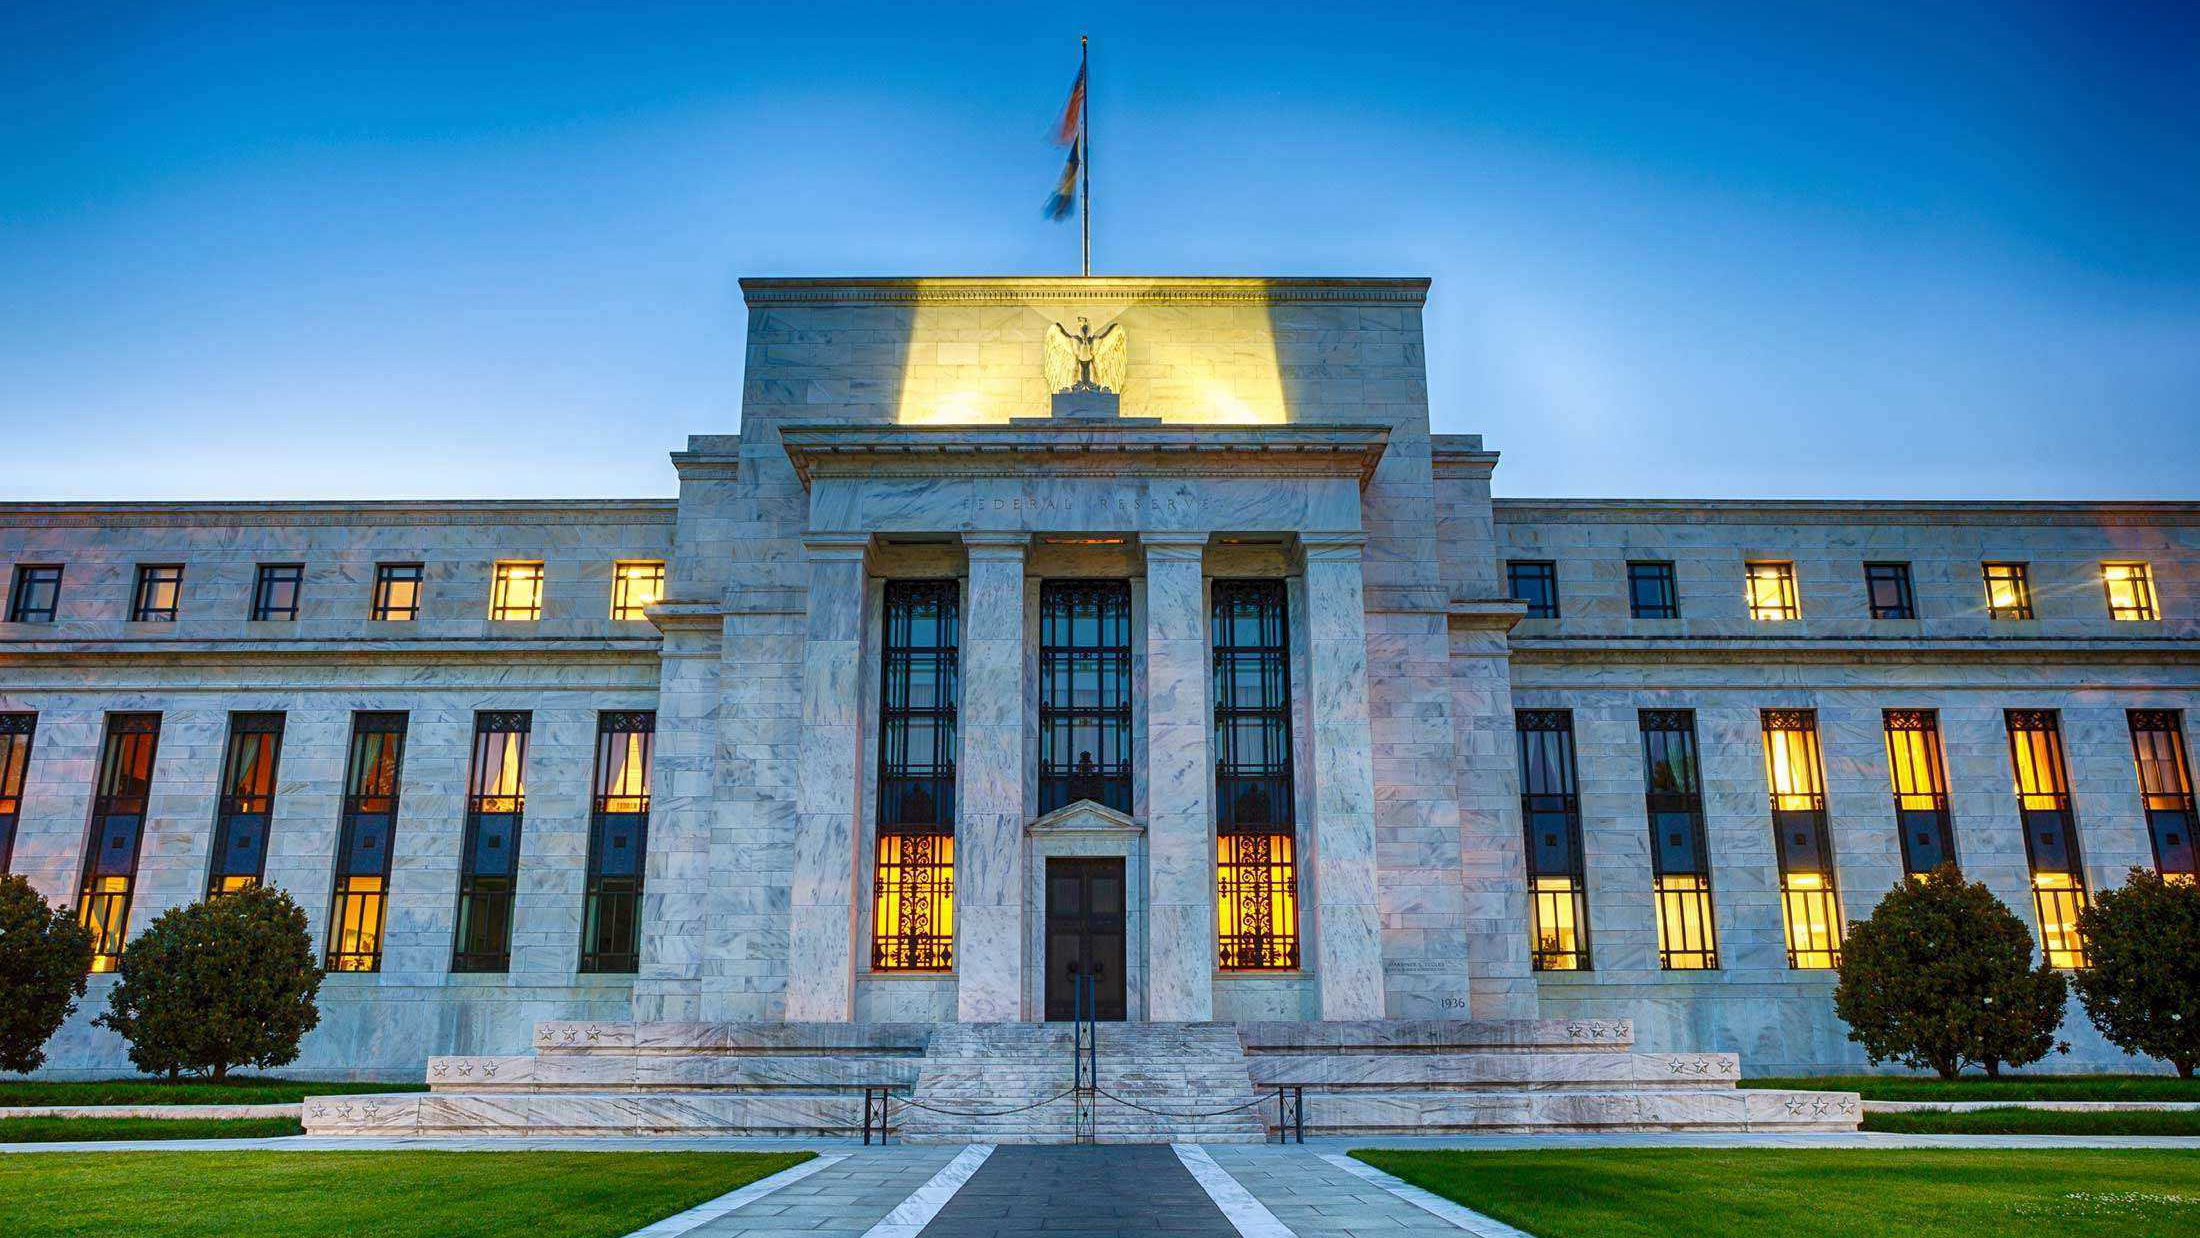
10月美国CPI再度超出预期,市场对美联储紧缩路径的定价随之调整。
11月10日,美国劳工统计局公布数据,季调后整体CPI环比上涨0.4%,高于市场预期的0.3%;剔除食品与能源的核心CPI环比上涨0.3%,高于预期的0.2%。
此前市场一度交易“紧缩接近尾声”的逻辑,10月数据打破了这一判断。投资者需要重新评估通胀的持续性,以及本轮紧缩的力度与时长,全球大类资产的中期定价逻辑面临修正。
25个基点仍然是基准情形
从10月CPI分项结构来看,美国通胀仍具备较强粘性。住房项环比上涨0.3%,是当月CPI涨幅的首要拉动项;其中租金指数环比上涨0.2%,业主等价租金环比上涨0.3%,住房相关分项对核心通胀的支撑作用持续显现。食品项环比上涨0.5%,涨幅较前月有所扩大。能源项环比上涨0.7%,虽较9月5.2%的涨幅明显回落,但仍维持正增长。交通服务、医疗商品等分项也出现不同程度上涨,其中医疗商品结束连续下跌趋势,环比上涨0.5%。整体而言,美国通胀回落斜率显著慢于市场预期,核心通胀压力来源多元,覆盖多个消费领域,粘性特征突出。
劳动力市场的偏强态势,进一步为美联储推进紧缩政策留出充足空间。10月新增非农就业16.5万人,大幅高于市场预期的7万人;8月与9月数据均获大幅上修,8月由13.3万人上修至18.6万人,9月由2.9万人上修至6.0万人,两月合计上修8.4万人。失业率回落至4.1%,低于市场预期的4.2%,且这一下行是在劳动参与率回升0.1个百分点至61.9%的背景下实现的,就业市场韧性超出预期。当前美国劳动力市场供需关系尚未明显松动,就业的稳定表现为美联储维持紧缩立场提供了坚实支撑。
政治环境的变化,客观上为货币政策留出更多独立空间。中期选举后,民主党在参议院和众议院均取得多数地位,赢得国会控制权,府院分立格局形成。白宫对美联储的影响力相应下降,依靠行政力量推动货币政策转向的可能性收窄,这意味着未来美联储的决策依据将更多回到经济数据本身。
值得注意的是,美联储理事沃勒在10月CPI数据公布前曾表示,若核心CPI环比达到0.3%或更高,应考虑12月加息50个基点。本次读数刚好触及这一门槛,市场对12月可能加息50个基点的讨论有所升温。
不过,我们认为,12月议息会议的基准情形仍是加息25个基点。从历史经验看,美联储单次调整大多为25个基点,单次幅度上调通常需要连续多月的通胀与就业显著超预期,并不多见。当前委员会绝大多数官员仍倾向渐进节奏,沃勒的表态代表个别鹰派立场。对美联储而言,鉴于当前宏观环境的复杂性和货币政策效果的滞后性,前期加息的效果可能尚未完全传导至实体经济,这也为进一步观察和谨慎推进留出理由。
展望2027年,通胀与政策方向有望逐步出现变化。美伊冲突存在缓和与结束的可能,若局势进一步降温,原油供应端扰动消退,能源项对通胀的拉动将继续减弱。此外,高利率对投资与消费的抑制也会随时间推移显现,总需求回落带动通胀下行。我们认为,继续加息的可能性仍然存在,但大幅、快速加息的尾部风险相对有限。更需防范的是利率在高位停留过久,利率中枢上移对资产定价的影响将持续较长时间。
高利率中枢下的大类资产定价
高利率环境下,美债将持续承压。政策利率是短端美债收益率的直接锚点,长端利率则由预期短端利率与期限溢价共同决定,政策利率的变动会同时作用于二者。当政策利率抬升并在高位维持时,短端利率随之上行,长端利率则因政策持续收紧的预期与期限风险补偿的增加而同步走高,推动整条收益率曲线中枢上移。美债价格将持续承压,尤其是长久期品种对利率变动的敏感性更高,价格波动更为显著。
权益市场面临估值与盈利的双重约束。估值端,贴现率抬升压缩远期盈利的现值,高估值成长板块受影响最大。盈利端,融资成本上升侵蚀利润,债务规模较大、依赖再融资的科技企业压力更为明显。板块表现将出现分化,盈利稳定、现金流充裕的消费与公用事业,以及净息差受益于高利率的金融板块,相对韧性更强;高估值成长与强周期板块的波动会放大。盈利增长质量将成为决定个股走势的核心变量。
美元延续强势格局。美国与非美国家的利差维持高位,资金继续流向美元资产,为美元指数提供支撑。非美货币普遍承压,货币政策偏宽松、基本面偏弱的经济体贬值幅度更大。外汇储备不足、外债占比偏高的经济体,容易出现汇率贬值与资本外流的相互强化。
大宗商品整体承压,内部走势分化。高利率从需求端抑制价格,美元走强也压低以美元计价的商品。能源受地缘因素主导,供应扰动未消除前,价格仍有支撑,下跌空间有限。贵金属与实际利率高度相关,高实际利率削弱其配置价值,央行购金与避险需求提供底部支撑。工业金属与全球增长绑定,总需求降温下价格承压,供给收缩的品种存在结构性机会。
新兴市场面临多重压力,内部分化显著。资本外流、汇率波动与货币政策空间收窄同时出现,稳增长与稳汇率的平衡难度上升。外债比例高、储备薄弱的经济体,债务违约风险上升,股债汇同时承压。基本面稳健、储备充足、政策空间较大的经济体,受外部冲击相对有限,估值充分调整后会出现中长期配置机会。参与新兴市场需要区分经济体差异,采取差异化配置。
第一财经一财号独家首发,本文仅代表作者观点,不构成投资建议。
如需获得授权请联系第一财经版权部:banquan@yicai.com