分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |



{{aisd}}
AI生成 免责声明
《2026价值与投资》系列节目由上交所与第一财经联合发起,聚焦上市公司在先进制造、关键材料、绿色转型、全球经营等领域的一线实践,邀请企业代表与资本市场专业人士展开对话,共同探寻传统产业通过转型升级实现价值重塑的真实路径。
在能源革命、科技革命以及地缘格局震荡交织的当下,以稀土为代表的战略金属产业正迎来发展逻辑的剧变。供给端强约束与需求端的场景换轨同时发生,让跟随价格周期起伏、靠资源禀赋吃饭的时代一去不复返,顺应趋势完成转型升级,将资源禀赋转化为可持续的价值创造能力,成为行业企业当下发展的核心命题。
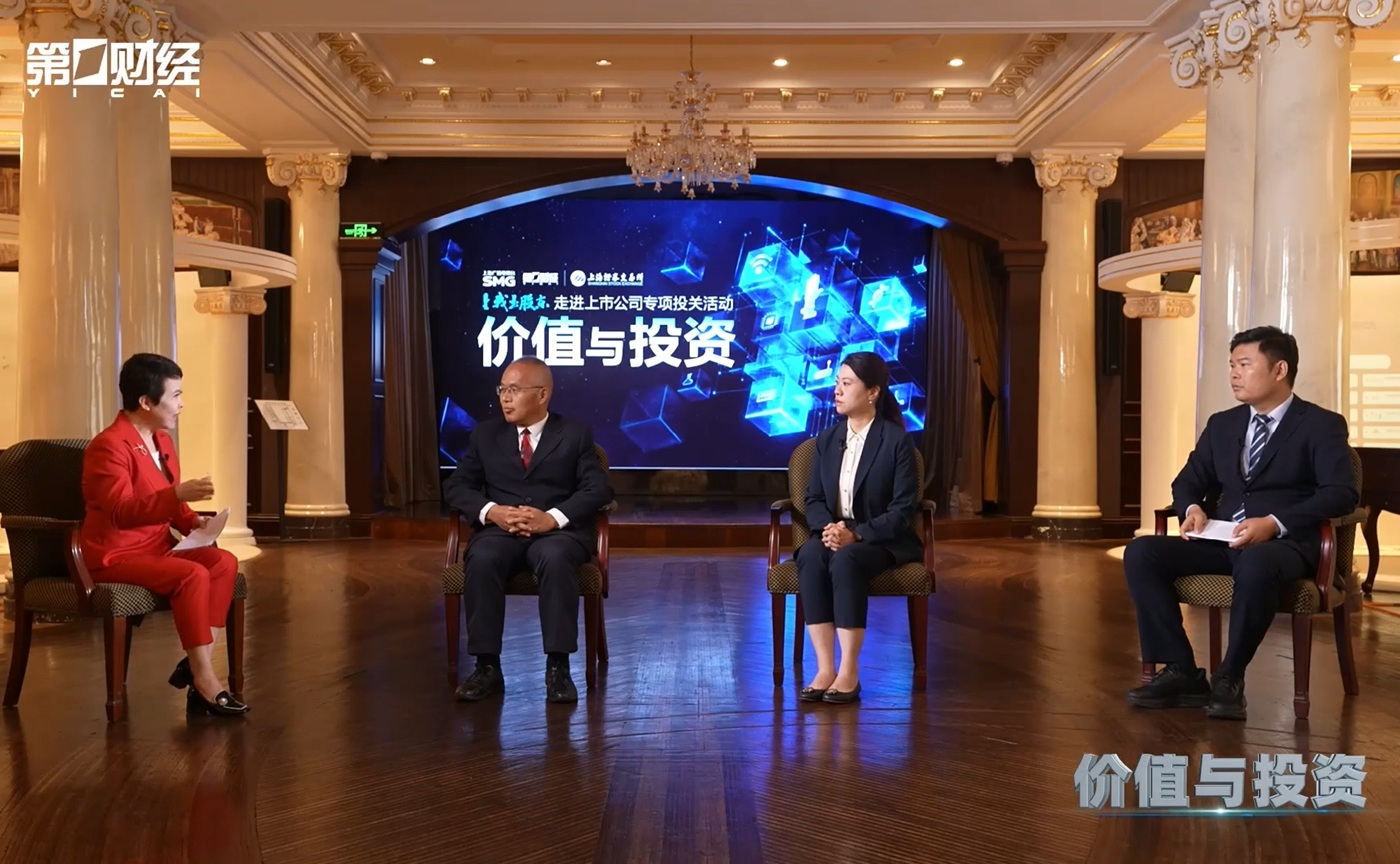
本期节目邀请北方稀土董事会秘书吴永钢,厦门钨业副总裁兼董事会秘书周羽君,以及申万宏源金属和新材料首席分析师郭中伟,围绕行业供需格局剧变带来的影响,以及企业如何重塑自身价值创造能力等话题,展开深入讨论。
全球供给格局趋紧
全球供给格局的加速重构,是稀土和钨等战略金属产业近年来发展所面临的最重要变革。吴永钢用“深刻变化”概括了当下稀土产业的全球格局:一方面,稀土作为战略性矿产,在绿色发展的大背景下迎来新的机遇,他形容为“稀土资源领域找矿的多了,有矿的多了,寻求产品和技术合作的也多了”;另一方面,国外正在加大对稀土产业链的重新构建,世界各地围绕稀土不断兴起新一轮的热潮,以中国为主导的稀土产业链正迎来新的挑战。
作为应对,国内稳步推进稀土产业高质量发展,稀土管理条例、冶炼分离管控办法、产品追溯系统相继出台。吴永钢说,国内稀土企业正在朝着集约化、集团化、合规化持续改进,“我们从供给端能够感受到国家的强约束”。
钨的产业逻辑与稀土同源,也同样面临着供应端约束的持续收紧。周羽君指出,钨受到国内开采指标的限制、总量的控制,环保和安全标准持续提高,出口管制持续加严,“三者叠加下,目前全球的钨供给弹性其实是在持续下降”。她表示,“钨的定价逻辑,已经从原来的工业成本项,转向稀缺战略金属以及供应安全溢价驱动的价值重估。”
郭中伟指出,政策的实际效果已经体现在基本面数据上。“稀土从去年开始新的稀土管理条例以及总量管理办法,对整个稀土供应端的管控越来越严格。钨其实也是类似的,我们看到今年上半年钨精矿的产量其实也出现了一定下滑。”郭中伟表示,“整个供应端都是一个持续偏紧的”状态。
他认为,全球制造业,尤其是新兴产业下游很多环节都离不开战略金属,其在国际竞争中的战略价值愈发凸显,而钨和稀土是战略金属中的典型代表,国内具备显著话语权。
供给端的收紧,最终反映在价格中枢上。周羽君回顾这一轮行情时说,钨价经历了过山车式波动,钼价创下历史新高,但“这背后的逻辑,就是我们战略金属价格在供需紧平衡的状态下的价值重估”。吴永钢则从企业报表侧印证了同一个方向:“从刚披露的2026年三季报来看,稀土企业的上市公司盈利情况也是前所未有的好转。”
新兴需求重绘应用地图
相较于供给端的持续收紧,战略金属的需求端则迎来截然不同的变化,从三位嘉宾的观点中可以发现,战略金属增量需求正在换轨。
“光伏钨丝”是金属钨需求结构变化的典型样本,周羽君介绍称,厦门钨业将原本用于照明领域的钨丝推向光伏应用,替代碳钢金刚线,她表示此举为钨行业带来了3%-5%的需求增长,“这在近几年是非常显著的增量。”
AI基建的高速发展则对钨钼金属产生了更为强烈的需求。“PCB电路板加工用的钻针,电子级应用,比如六氟化钨上面应用的高纯钨粉,还有半导体探针上面的材料端应用,都能看到新的需求拉动还是比较显著的。”周羽君说。
稀土方面,吴永钢表示,在过去四十多年间,北方稀土从无到有研发出的高性能永磁材料,为今天新能源汽车产业的高速发展,提供了关键的材料选择。“作为链主企业,我们深深地意识到能通过科技创新不断牵引下游需求。”据介绍,目前北方稀土已拥有2000多种磁材品类,并在集成电路抛光液、磁悬浮、航天、深海、极地等多重应用场景下探索新的可能,以确保稀土材料在战略新兴产业领域能够跟上时代发展的新需求。值得注意的是,随着人形机器人产业的快速发展,一个新的稀土应用场景正在成型。他提到,北方稀土的磁性材料已与一些人形机器人企业展开合作,有望成为撬动稀土需求的重要变量。
郭中伟指出,战略金属需求基本盘目前保持稳定,真正的变量来自增量。AI算力中心、人形机器人等新兴产业的大规模应用,正在为稀土、钨打开全新的增长空间。他以人形机器人举例:单台人形机器人的高性能钕铁硼平均用量约3-4 公斤,今年国内人形机器人产量可能突破10万台,海外同样处在从1到10的产业化进程中,未来对高性能钕铁硼的拉动,“可能会再重造一个新能源车的市场”。此外,像PCB钻针、六氟化钨、MLCC 等新领域拉动也愈发明显。
从比资源,到拼能力
供给收紧、需求换轨,战略金属产业究竟要如何才能承接住这一难得的发展机遇?两位企业家的答案,都不是“多挖一点”,而是“多用一层、多走一步”。行业竞争逻辑,正从比谁的矿多、谁的成本低,转变为比谁能把同一份资源用得更深、走得更远。
吴永钢把北方稀土的战略浓缩为九个字:“全流程、全品位、全元素。”这套打法的基础是循环经济——“北方稀土本身就是循环经济里的一部分。原来北方稀土是在包钢的选铁环节完成之后,它的尾矿里进行稀土的采选。”如今这条链条不断加长:选完稀土再选萤石、选铌;从镨钕扩展到镝、铽、钐、铕、钆。一份矿里能拿的都拿走,轻稀土与中重稀土都不放弃,并通过引导需求创新,让每一种元素都找到高值化出口。据吴永钢介绍,北方稀土正在在江西赣州与包头打造一南一北的再生回收格局,目标是在磁性材料上打造“低碳、零碳、综合利用的新的范式”。
厦门钨业在推动资源循环利用上同样不遗余力,周羽君表示,目前公司原料保障中的回收料占比已超过原生料,大大缓解了自给率不足的问题,“资源的循环利用,对我们而言不是锦上添花,而是势在必行。”
另一方面,厦门钨业也在推动商业模式的转型——把材料做成服务。“我们的模式也从原来的拼价格、拼成本的工业制造模式,转为整体解决方案提供商的工业服务模式。”周羽君指出,公司盈利来源也随之切换,“从原来赚成本差价和加工费的模式,变成了赚技术溢价和品牌溢价模式”。她表示,推动这一转型的底气,来自于企业运营理念的彻底转变,“我们不再闭门造车了,不再是自己蹲在家里面去设计刀具,而是走到客户生产一线,共同解决加工难点,借助智能化、数字化对客户产品进行全生命周期赋能,筑牢长期发展的核心壁垒。”
郭中伟点出了战略金属企业价值升级的共同难处:“过去不少有色行业企业追求向一些高附加值产业链去延伸,但真正成功的难度很大。”难在商业模式完全不一样——上游资源企业间的比较是拼成本、拼资源,而往下游走,要比的维度突然变多,这也正是很多企业卡住的地方。
郭中伟看来,战略金属企业要实现价值跃迁,取决于三个核心能力:一是新产品工程化落地能力:“很多企业技术储备都具备,但能不能实现产业化落地,才是分水岭”。二是贴近客户的能力:“越往高端下游走,客户需要的不单单再是单一的产品,更多的是综合的服务方案和技术包”。三是低迷时持续投入的定力:“周期上行的时候,资源业务盈利弹性大,大家容易形成路径依赖。但是一旦周期下行,能不能持续投入研发,来扶持新的应用领域不断开拓,更考验企业决策者定力”。
战略金属的产业升级,不依靠储量的简单堆砌,而是坚实技术底座、强大商业化能力与长期战略定力的共同催化:把单品种资源利用升级成全元素的价值发掘、把单纯材料供给做成定制化服务方案、把持续投入变成长期技术壁垒。在供给规则持续锁紧、需求场景加速换轨的倒逼下,中国战略金属企业正沿着这些路径不懈地探索与创新,并斩获新的成果,其产业地位和估值逻辑正在被重新书写。