分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |
教师及高端客群利率最高达1.79%,多家银行推出专属大额存单
第一财经2026-09-24 18:40:10
责编:卢晴


{{aisd}}
AI生成 免责声明
【】大额存单作为标准化产品,一般按照期限和起存金额统一定价。近期多家银行的大额存单告别“一刀切”模式,针对不同客群、不同区域推出专属产品。那么目前这些产品都是哪些人可以购买?具体收益情况如何呢?继续来听报道。
近期,工商银行推出多款面向特定客群的大额存单,一款3年期产品年化利率1.55%,二十万元起存,仅限教师认购。而两款面向高端客户,50万元起存1年期大额存单,年化利率为1.15%,100万元起存3年期大额存单,年化利率为1.55%。
浦发银行推出多款,分别针对私人银行、代发工资客户、新开户客户等客群的三年期大额存单,年化利率1.35%~1.75%.
交通银行推出了专门针对北京地区客群的一年期大额存单,年化利率1.35%。
南京银行也推出江苏省专享及北京、上海、杭州专享的区域专属3年期个人大额存单,年化利率分别为1.78%和1.79%。
【天府立言金融研究院院长曾刚:净息差承压,竞争不断加剧,那么对银行而言呢,稳定的职业群体,通常现金流更加可预期,那么代发工资啊和新开客户呢,它具有长期的转化价值,而高端客户呢,可能带来财富管理等更高附加值的业务,这些都构成了啊需要去重点竞争的客户类型。】
当前低利率环境下,长期限大额存单往往很抢手。而近期推出的专属大额存单,年化利率比大部分同期限大额存单更具竞争力。专家也提示,购买此类产品时还需关注流动性,如果提前支取或转让,有可能会损失一部分收益。
【中国邮政储蓄银行研究员娄飞鹏:如果符合这个客户准入条件,投资者可以优先选择专属大额存单,这个过程中,需要考虑优先购买支持可转让的大额存单,从而保障中间需要资金的时候,流动性需求能够得到有效满足。如果购买不到大额存单,比如说购买这个国债、债券基金,都适合稳健性的投资者来进行投资购买。】
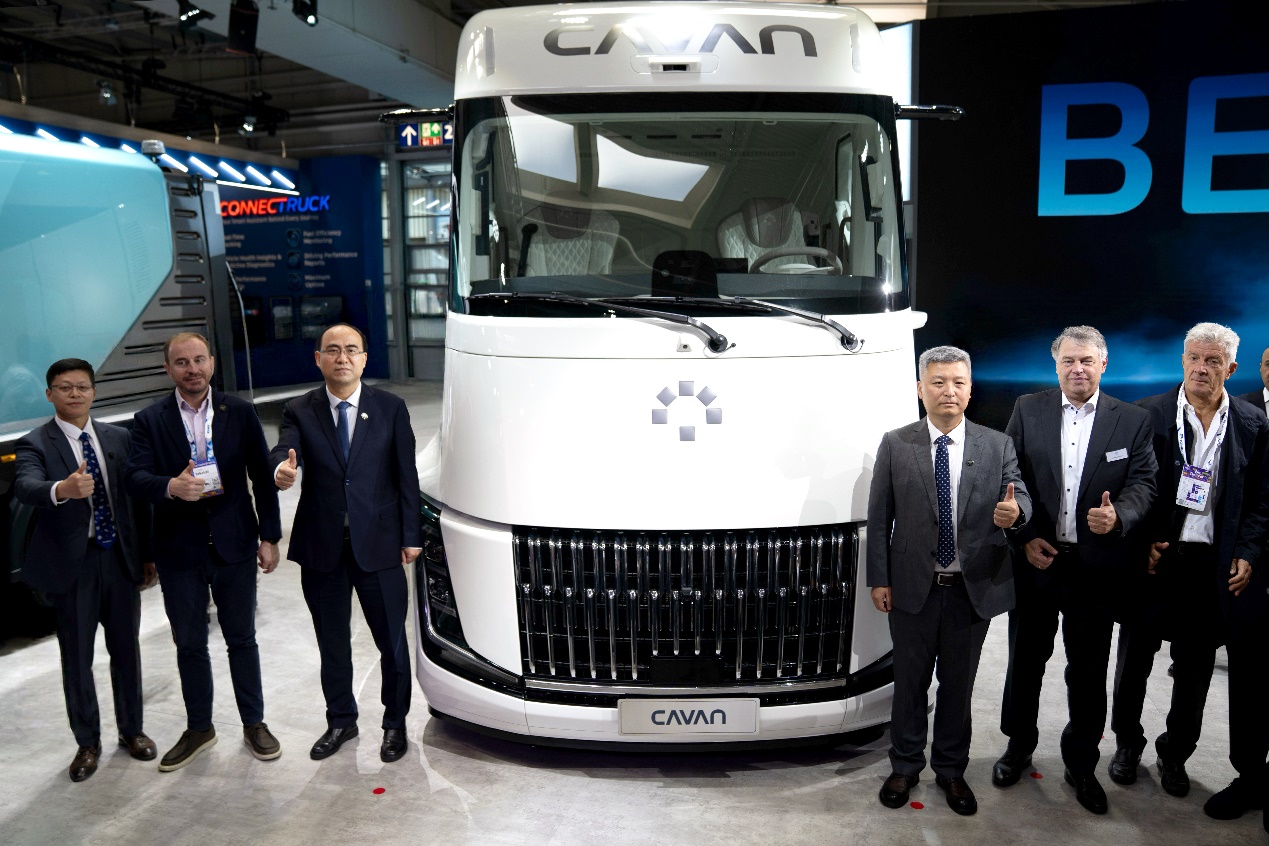
冲刺欧洲高端市场,福田汽车汉诺威IAA释放体系出海新信号
第四代半导体解锁高端制造
夫妻财产分割新解:妻子大额医美消费或涉“挥霍”,离婚时可主张少分
该案例主要涉及夫妻一方擅自进行高风险投资亏损及大额医美消费引发的财产分割争议。针对妻子早年听信他人进行 P2P 和炒币导致亏损百万的行为,法律上倾向于认定为“重大过失”而非主观恶意的“挥霍”,因资金系遭遇违法犯罪所致且缺乏主观故意,要求对方全额赔偿一半亏损在司法实践中难度较大,但若证据确凿证明其未告知且存在重大过失,离婚分割时可主张让过错方少分财产。针对妻子近期沉迷医美、刷信用卡消费十余万(含丈夫资金)且未经同意的行为,若金额巨大且明显超出家庭正常生活开支,极易被认定为“挥霍夫妻共同财产”,依据民法典,离婚时过错方可能面临少分甚至不分财产的惩罚。鉴于目前家庭流动资金所剩无几,若存在固定资产,建议在分割时通过折价补偿等方式,争取为无过错方分配更多份额;同时强调大额处分前应及时沟通或报警止损,事后追偿往往困难重重。
“便民办税春风行动”,集中推出便民利企服务举措