掘金ETF丨用数据把脉配置时机
洞察“大资金”配置方向,预警行业热度与拐点,验证“基本面+资金面”。
17'11''
科技股再度爆发 板块轮动还是涨势再起?丨市场辩论会
05'00''
许鸣鸣:靴子即将落地 静待其变
03'05''
林隆鹏:指数有望震荡上行 关注MLCC 上海国企改革 非银等细分板块
01'59''
2026全球资管中心指数在沪发布 上海首进全球前三 领跑亚洲
02'33''
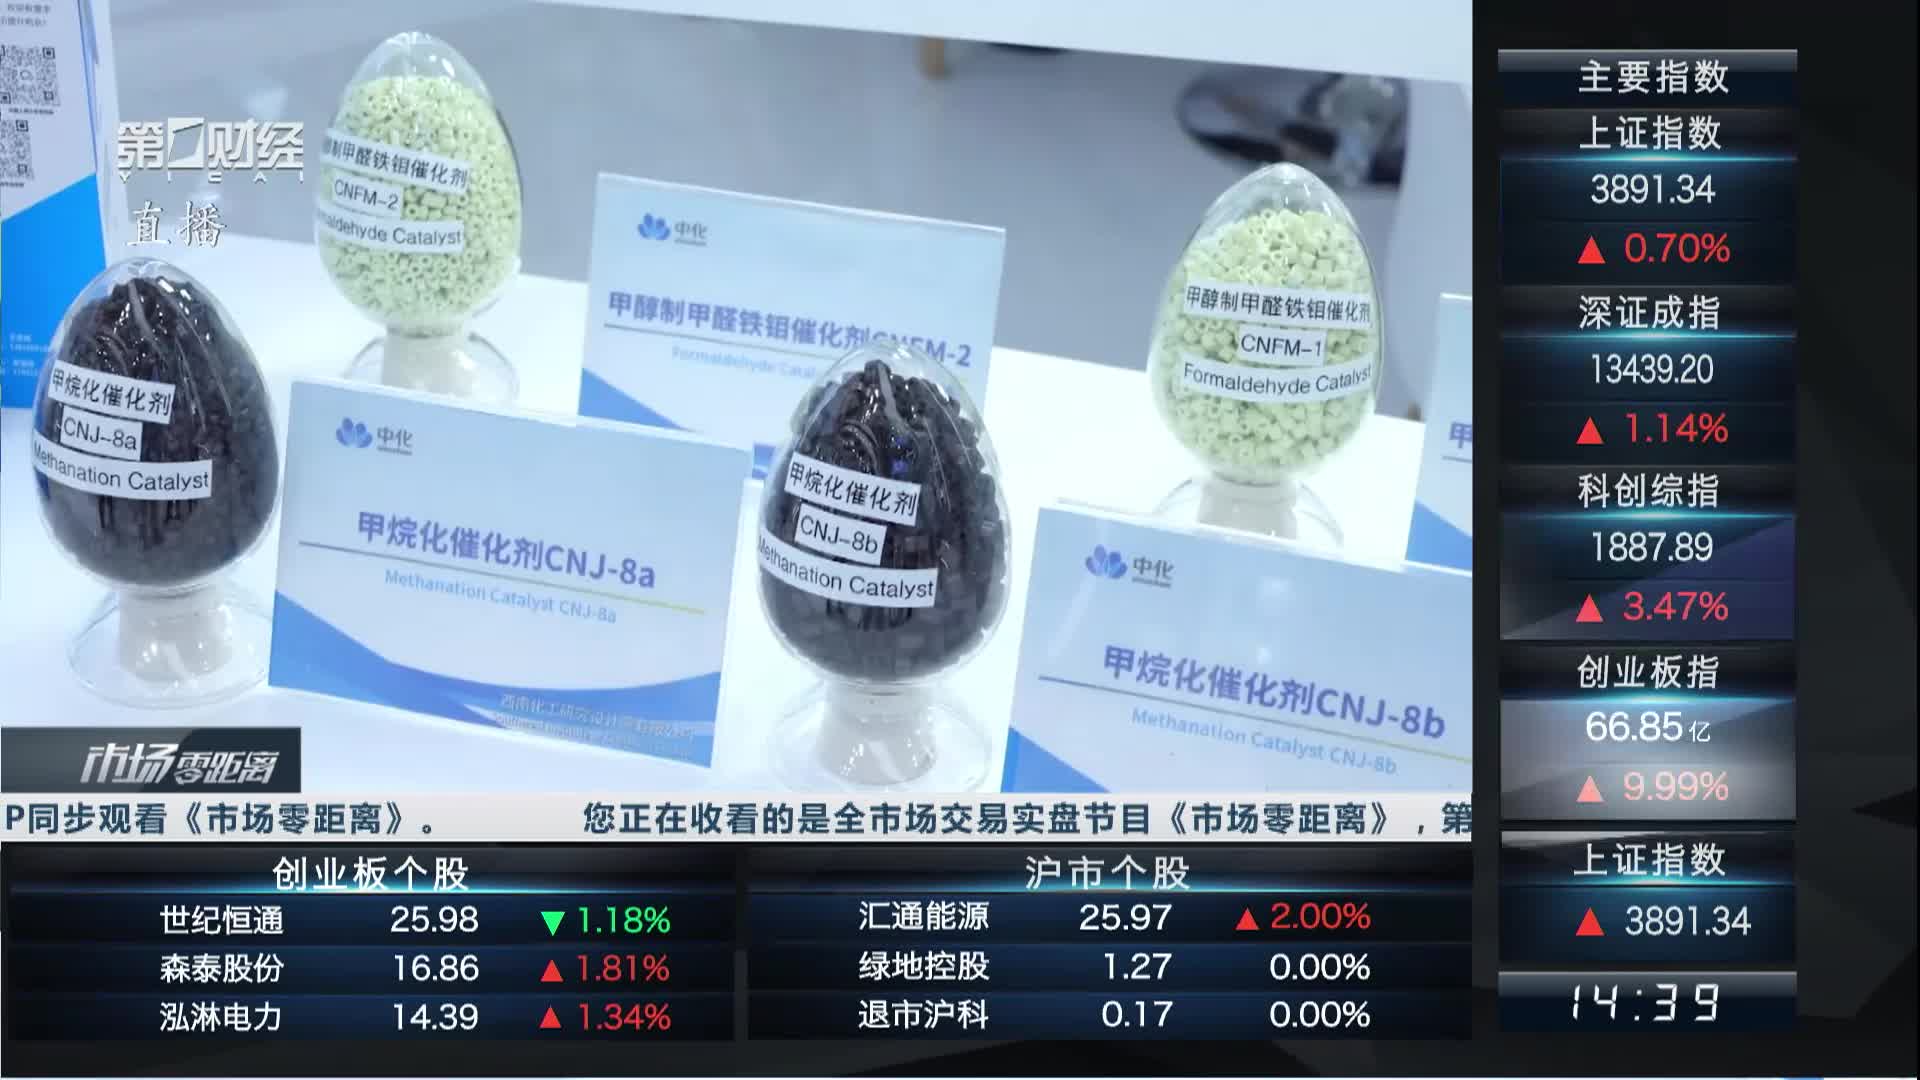
化工新材料加快高端布局 产业链协同拓展应用空间
02'30''
家装企业探索产品服务升级 报价规范与交付质量成重点
01'01''
东亚期货:能化板块集体大涨 碳酸锂再创新低
02'04''
让年轻创业者看见“整条路” 上海交大搭台推动学生更快融入科创生态
10'56''
美联储加息风暴来临 科技 能源有色 红利 谁会表现更好?
13'01''
民营火箭承接规模化组网任务 产业链开启商业运营新阶段?|行业风口
01'45''
俞平康:能源与AI资本开支 推升全球紧缩预期
本周全球金融市场可能面临由欧洲央行、日本央行及美联储相继加息引发的“加息风暴”。这一现象兼具短期情绪冲击与新一轮全球紧缩周期开端的双重特征。短期冲击主要源于美联储政策的不确定性;而对长期紧缩的担忧则基于两大核心因素:一是中东冲突虽或随美国中期选举落地而缓和,但其已导致能源价格持续抬升,推动通胀从核心向广泛领域扩散,具有持续性;二是 AI 资本开支的增加。这两大因素叠加美国货币政策的相机抉择特性,使得长端利率和通胀存在进一步上行风险,并将持续干扰资本市场情绪。
00'49''
俞平康:美联储加息靴子落地 黄金或反弹 对A股影响有限
普通投资者现阶段应重点规避风险,对美债美股等有风险敞口的资产采取缩短久期、增加现金持有的策略。黄金虽因加息预期升温出现短期调整,但若长期通胀预期确立,其作为抗通胀资产仍具回升潜力。此外,美联储本轮加息对中国 A 股和债券市场的影响有限,预计仅构成短期一次性冲击。
15'29''
美联储加息风暴来临 A股投资者应如何应对?
09'27''
美联储加息风暴来袭 港股预计如何演绎?|港股在线
02'33''
俞平康:美联储政策存不确定性 最大风险在于可能出现的“黑天鹅”式持续加息
针对美联储 9 月议息会议,市场主要面临三种情形:若不加息或加息 25 个基点但表态鸽派,将引发市场风险偏好反弹;若加息 25 个基点且表态鹰派,则会导致市场进一步调整。目前美国资本市场已定价加息 25 个基点,因此不加息或鹰派加息均可能引发超预期反应,而该政策对中国资本市场直接影响有限。展望至年底,美联储政策存在较大不确定性,其最大风险在于可能出现的“黑天鹅”式持续加息。这主要源于主席鲍威尔放弃预期指引回归“相机抉择”,叠加中东冲突导致通胀从核心向普遍扩散以及 AI 资本开支推高长端利率两大因素,使得美联储进一步收紧货币政策成为可能。
01'05''
展望美联储后续加息步伐 投资者应如何调整投资策略?
01'43''
若美联储加息落地 亚太股市预计如何演绎?
01'41''
美联储加息风暴来临 如何影响亚太市场货币政策?
08'19''
双创指数走强 科技能否引领A股走出盘局? | 午间论市
05'17''
温天纳:港股短线呈结构性机会 关注美债利率 AI与高股息主线 | 亚太时间
07'57''
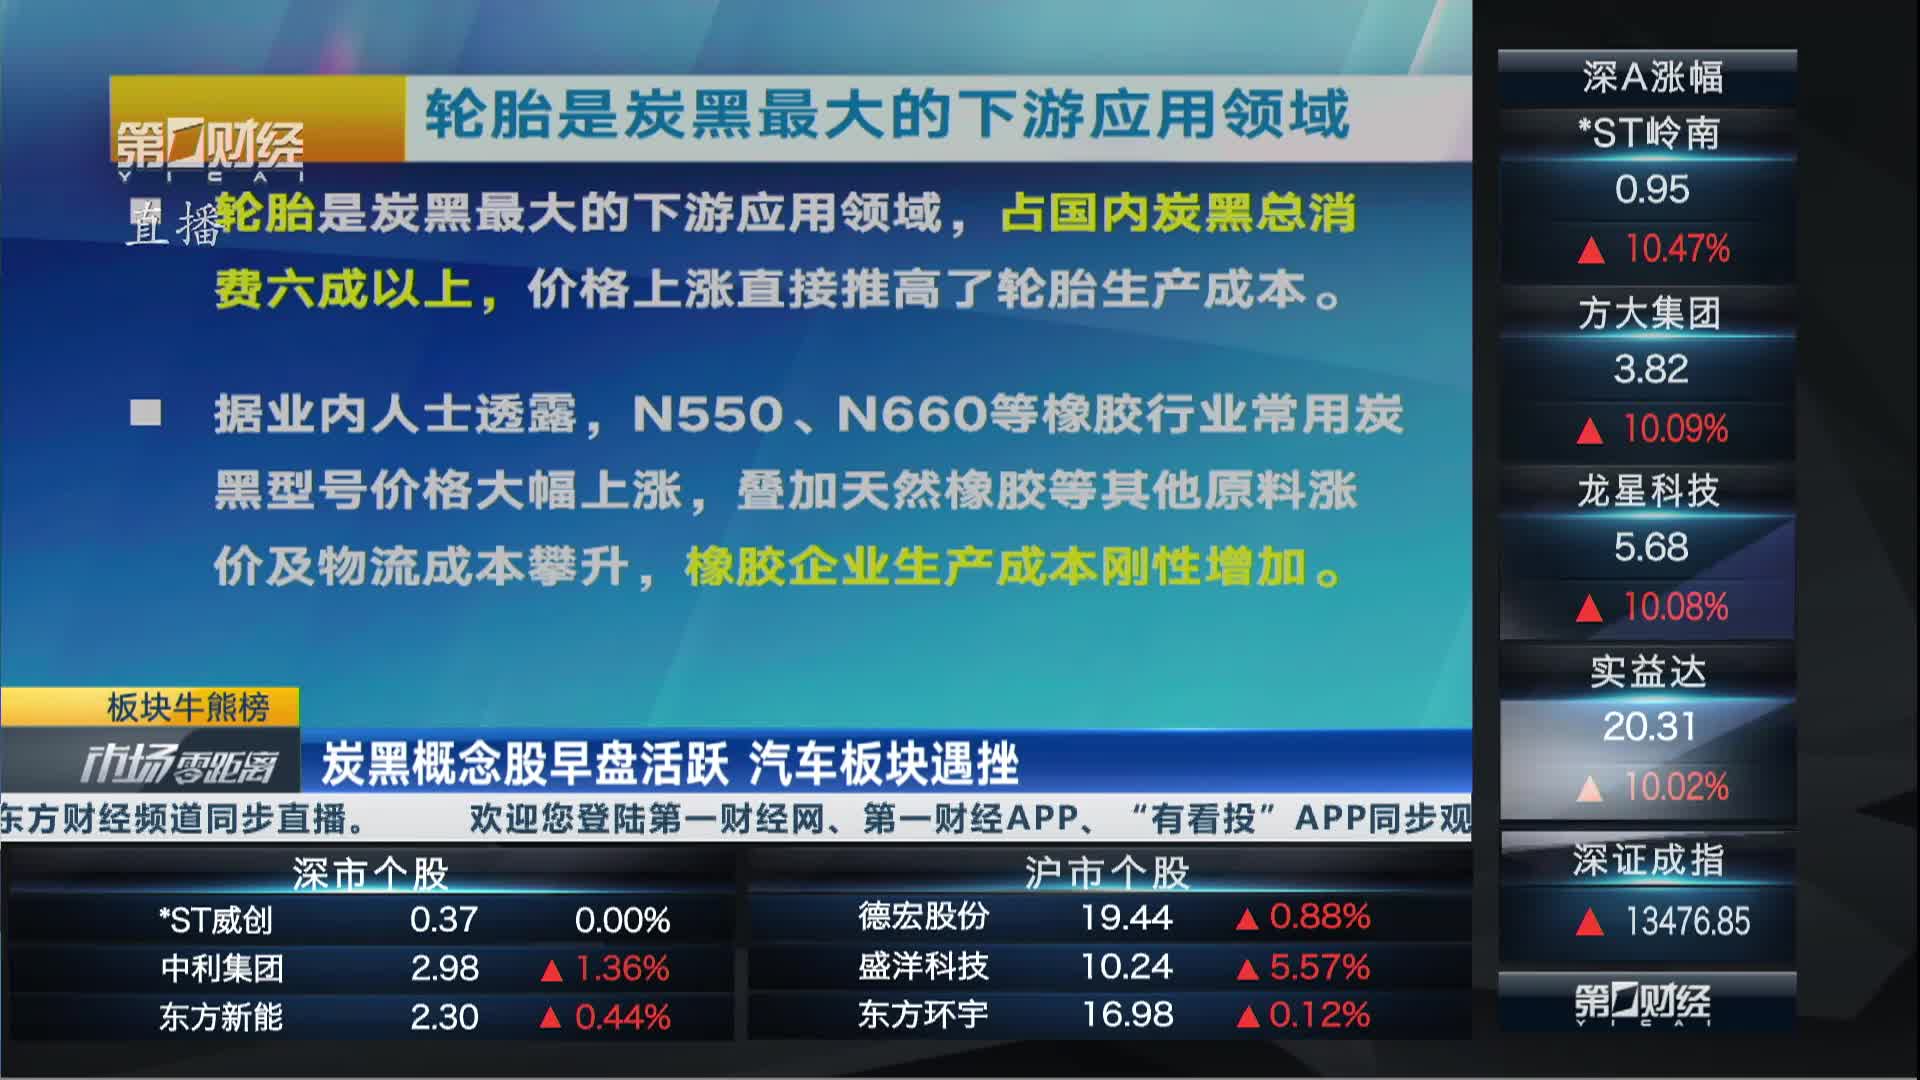
炭黑概念股早盘活跃 汽车板块遇挫 | 板块牛熊榜
10'44''
李妳:市场定价美联储加息概率90% | 外汇周观察
05'23''
林铭添:美联储9月加息压力进一步加大 国际金价上升趋势明显受阻
01'39''