分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |
[ 试读 ] 掘金板块牛熊:影视院线 、短剧游戏、地产链活跃 黄金股震荡回调 9月围绕哪些线索布局?
第一财经2026-08-31 12:51:32

一、牛榜:1)当日早盘热点:影视院线、短剧游戏
(一)板块驱动力
据证券日报报道,2026年全国电影年内票房突破280亿元,暑期档优质影片集中上映带动市场回暖,全年票房破10亿元影片数量已超过2025年。中金公司8月23日研报指出,下半年头部影片定档及重点档期有望带来票房弹性,市场关注行业修复延续性。
8月31日,《后西游记》正式定档。作为国内首部上星播出的AI长剧,该剧由Seedance2.0、Seedance2.5提供AI技术支持,采用AIGC完成画面与人物演绎,无真人演员参与,并采用“边制作、边审核、边播出”的创新模式。
(二)券商观点
中泰证券8月23日发布的《AI短剧出海浪潮兴起,AI影视娱乐蓄势破竹》指出,展望AI影视,内容供给将走向“标准内容+垂直长尾+创意爆款”的多元分层;创作主体加速去中心化,产业核心由内容生产转向IP资产经营,影视投资由单项目押注转为低成本“期权组合”;注意力成为稀缺资源,分发平台凭数据、算法、创作者生态和IP发现能力成为生产中枢与利润高地。建议关注中文在线、荣信文化、掌阅科技、昆仑万维、儒意电影、阅文集团、华策影视。
国泰海通8月30日发布的研报《头部游戏公司中报业绩出色,关注AI带来的中长期成长机会》指出,头部公司重点产品陆续上线,关注AI带来的中长期成长机会。游戏企业业绩向上的核心驱动来自爆款产品。A 股游戏板块在 2025 年进入产品密集上线带来的景气窗口,实现业绩与估值的戴维斯双击。2026 年上半年,行业新品供给相对偏弱。近期三七互娱、世纪华通、恺英网络等多家厂商的重点新品相继定档上线,部分产品正处于买量投放的早期阶段。若后续产品市场表现超出预期,有望推动2027年相关公司业绩上调,并再度迎来业绩、估值共振提升的行情。展望远期,我们认为AI技术的应用,有望带来游戏行业中长期的成长机会,目前AI 与游戏行业的融合应用,已经从单纯的研发环节效率提升,进一步拓展至产品模式创新与产业价值重塑层面。根据伽马数据的统计,未来AI 或将为国内游戏市场开辟 533‑846 亿元的增量市场,是驱动行业高质量发展的核心动能之一,该部分增量主要来源于全新产品形态、多元化内容供给的不断落地。
风险提示:AI视频模型迭代及成本下降不及预期的风险;AI短剧市场规模及用户增长不及预期的风险;平台政策及流量成本变化的风险;海外市场拓展及本土化效果不及预期的风险;第三方数据失真或更新不及时的风险等。
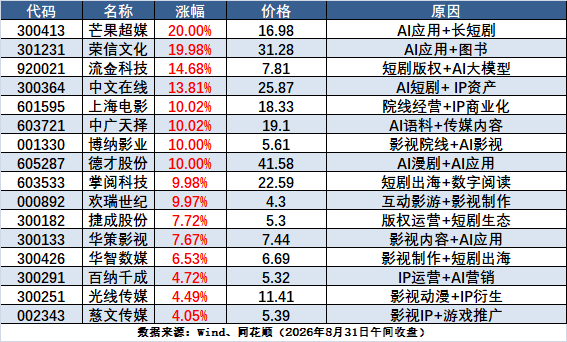
(三)相关概念股涨幅榜
一、牛榜:2)房地产板块早盘活跃
(一)相关行业简析
1. 房地产迎来政策 “组合拳”
8 月 28 日,我国房地产行业迎来具有里程碑意义的重大政策调整。住建部、央行、金融监管总局、证监会等多部门连发多份重量级文件,围绕商品房销售制度、房企信贷管理、资本市场融资渠道等推出一揽子改革举措,改革力度、覆盖广度均十分罕见。
据央视新闻报道,8 月 28 日,住房城乡建设部等部门联合印发《关于完善商品住房销售制度的通知》,明确加快推进现房销售落地实施。专家表示,本轮改革顺应楼市供求关系重大变化,有利于加快构建房地产发展新模式。
8 月 28 日,国家金融监督管理总局会同中国人民银行、住房城乡建设部等部门发布五项房地产融资管理制度,涉及商品住房开发贷款、个人住房贷款、商业地产贷款、城市更新项目贷款以及房地产领域信托业务。与居民购房直接相关的《个人住房贷款管理办法(试行)》此次作出多项调整。包括调整预售商品住房贷款发放时点、优化收入偿债比例上限、延长贷款期限上限,并对二手房 “带押过户” 等作出安排。贷款期限方面,办法明确,个人住房贷款期限最长不得超过 40 年。借款人可以与贷款人协商约定贷款还本付息计划,贷款期限在 1 年以内(含 1 年)的,可以实行到期一次还本付息或按月还本付息;贷款期限在 1 年以上的,按月还本付息。
2. 政策利好有望沿产业链逐步传导
川财证券首席经济学家陈雳表示,政策组合拳正在系统性重塑地产板块的投资逻辑,有望沿产业链逐步传导至资本市场各个细分板块。住房信贷优化减轻居民购房负担,利好在核心城市土地储备充足、经营稳健的房地产上市公司。二手房流通改革将带动中介、物业等住房服务板块价值提升。REITs 等工具扩容,将进一步助力住房租赁、城市更新、商业物业盘活,拥有优质经营性资产的上市房企尤其有望迎来价值重估。
3. 机遇之下仍需保持审慎
川财证券首席经济学家陈雳同时提醒,在政策密集落地的同时,机遇之下仍需保持审慎,要警惕合作开发背后潜藏的或有负债,同时区分 REITs 实际受益标的与炒作概念。此外,需要防范部分企业的经营处置风险。现金流充裕、负债管控得当的优质房企,则将迎来全新的高质量发展机遇。
4. 机构:优质房企业绩端持续修复
开源证券近期发布研报称,上半年房地产行业仍处销售弱修复 + 供给收缩的分化格局中,但政策端整体宽松,控增量、去库存的进程仍在加快,优质房企业绩端持续修复。建议关注三大方向:1)布局城市基本面较好、产品力强的优质房企。2)商业运营与资管并重的商业地产运营商,同时受益于地产复苏和消费促进政策。3)“好房子,好服务” 政策下服务品质突出的优质物管标的。
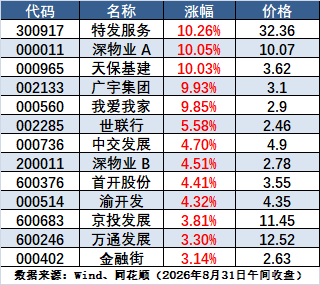
(二)相关概念股涨幅榜
二、熊榜:黄金股早盘震荡回调
(一)近期市场表现及原因分析
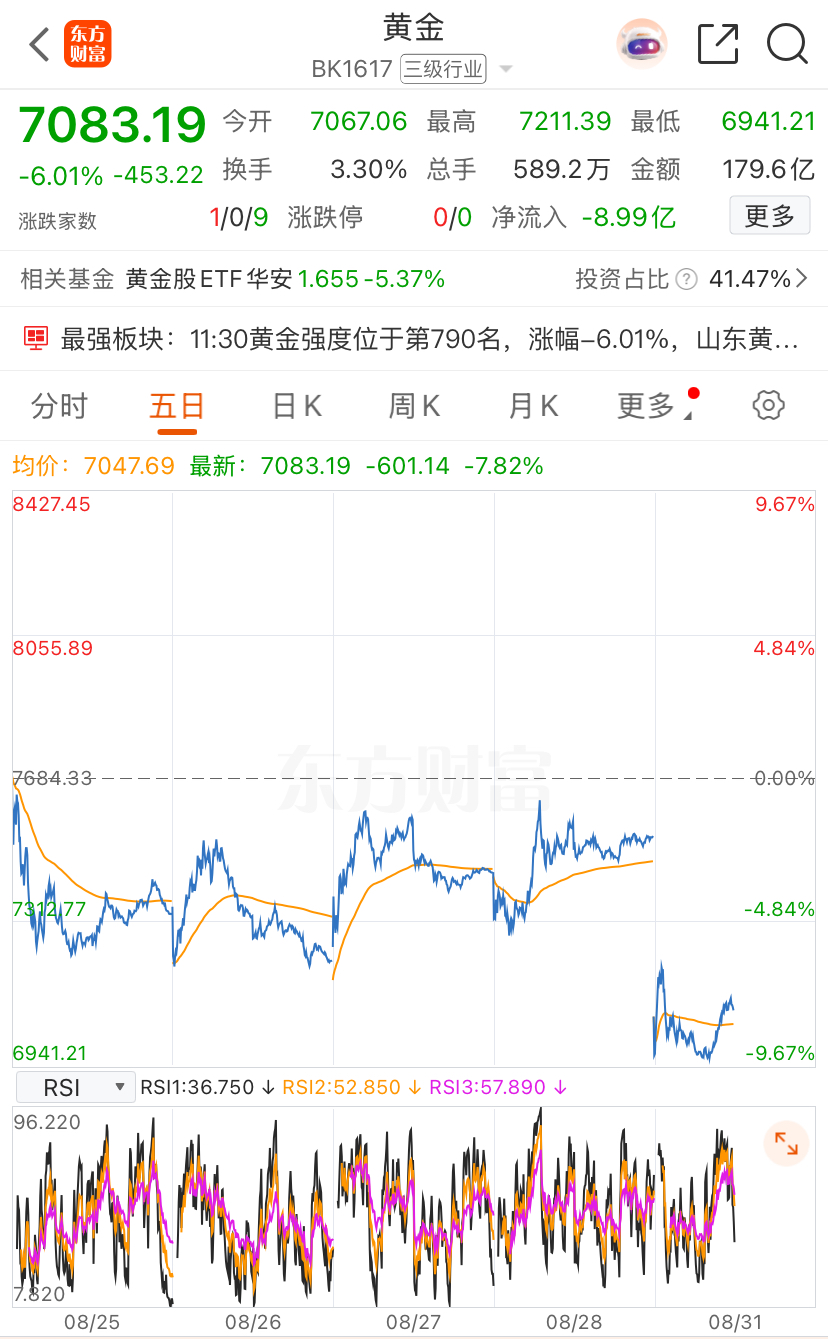
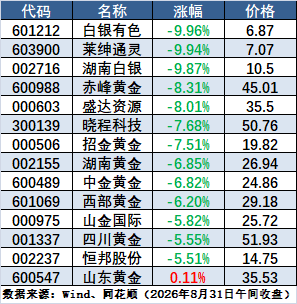
市场表现:今日(8月31日)早盘黄金股震荡回调,白银有色、莱绅通灵、湖南白银、赤峰黄金、盛达资源均跌超 8%。
黄金股集体下挫的背后:因市场加大对美联储年内加息的押注,国际贵金属显著下跌。截至 8 月 28 日收盘,现货黄金价格跌 3.20%,报 4454.23 美元 / 盎司;现货白银价格跌 4.26%,报 66.30 美元 / 盎司。
(二)券商观点
申银万国期货 | 今日重点:黄金、原油、股指。加息预期增强,黄金快速下跌(20260831)
加息预期回升导致贵金属大幅下挫。沃什在杰克逊霍尔全球央行年会上发表鹰派言论,2年期和10年期美债利率上行,美元指数同步走高。根据CME美联储观察,9月加息概率回升至接近60%,短期内加息预期压制贵金属表现。但9月加息能否落地还需观察8月通胀数据情况。此前在美国财政部公布扩大长债回购规模后,市场开始重新定价美债信用风险,对贵金属形成支撑。中长期维度看,贵金属价格中枢具备持续上行基础:美国债务压力持续扩大;全球央行购金趋势延续,中国央行已经实现连续21个月增持黄金;全球地缘政治风险中枢抬升,政治经济秩序重构仍在持续。白银、铂金、钯金兼具金融与工业双重属性,整体跟随贵金属板块运行,向上弹性打开依赖工业需求的配合。
中信建投 | 宏观:如何评估黄金的节奏和空间(20260830)
2026年至今,黄金历经三轮显著行情切换,本质并非中长期定价逻辑重构,而是短周期流动性环境的剧烈博弈。年内稳定的线索,锚定全球央行购金和储备多元化配置的长期配置力量;主要的不确定性则来自地缘冲突与沃什政策冲击共同塑造的流动性路径。
7月以来黄金已完成基于财政约束和紧缩预期纠偏的首轮修复。一则,美国就业与通胀边际降温,持续紧缩的预期松动;二则,地缘博弈长期化、债务供给压力,美债期限溢价上升,增强了黄金对主权货币信用风险的对冲价值。
金价开启第二轮趋势性上涨的斜率,需等待美联储实质性宽松的确认。穿透短期通胀和就业数据,科技博弈当下,美联储货币易松难紧,这种政策的不对称性或决定了本轮黄金上行周期尚未结束。
(三)相关概念股涨跌幅榜
风险提示
本文数据基于公开研报及市场信息,不构成投资建议。板块轮动需结合宏观分析。