分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |
政策利好不断、机构大手笔加仓…… 绿色电力或成新风口?
第一财经 2021-09-23 10:05:21
作者:一财资讯 责编:罗懿


{{aisd}}
AI生成 免责声明
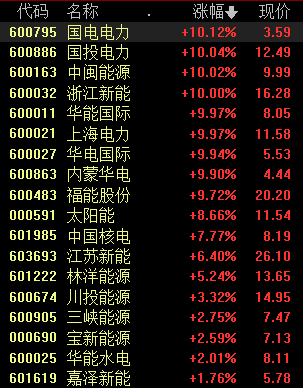
9月23日,绿色电力板块大幅拉升,领涨两市。截至发稿,国电电力、国投电力、中闽能源等8股涨停,太阳能、中国核电等个股均不同程度上涨。
绿色电力利好不断
9月16日,发改委印发《完善能源消费强度和总量双控制度方案》,其中提出,鼓励地方增加可再生能源消费。根据各省(自治区、直辖市)可再生能源电力消纳和绿色电力证书交易等情况,对超额完成激励性可再生能源电力消纳责任权重的地区,超出最低可再生能源电力消纳责任权重的消纳量不纳入该地区年度和五年规划当期能源消费总量考核。
9月7日,我国绿色电力交易试点正式启动。来自17个省份的259家市场主体,以线上线下方式完成了79.35亿千瓦时绿色电力交易。试点初期,绿色电力产品为风电、光伏发电项目的上网电量,后续将逐步扩大到其他可再生能源。
国金证券指出,证电一体化绿电为制造业企业加持“绿卡”。预计2022年,随着绿电市场的推进,市场规模至少在200-300亿千瓦时(2021年仅半年规模)。
东兴证券认为,绿色电力交易价格中的环境溢价部分是发电企业在平价上网电价之外的增量收益,可以增厚企业利润,利好绿色电力生产运营商。长期来看,绿电交易还将为新能源消纳提供支撑。
板块有望迎来重估
从资金流向上来看,截至9月22日收盘,主力资金大幅净流入电力板块,其中,三峡能源获净流入额居首,金额为25.1亿元。中国核电、华能国际分别获净流入7.3亿元、2.13亿元。同时机构资金也大手笔加仓,净买入太阳能、国电电力、内蒙华电4.70亿元、2.87亿元、1.67亿元。
光大证券表示,《完善能源消费强度和总量双控制度方案》的发布,利好风电板块和新能源运营商。绿电交易机制试点开启、加快发展新能源发电,双重逻辑下重点关注新能源运营商投资机会。
华泰证券指出,除了电价本身带来的业绩弹性,火电在新型电力系统中存在的必要性也逐渐被广泛接受,更重要的是电力作为最重要生产要素可以获得价值回归。我国电力板块在ROE相当甚至更高的情况下,估值较欧美港折价显著,整体板块有望迎来重估。
中信建投认为,综合而言,能耗双控方案有利于提升用电侧对可再生能源的消费需求,绿电的市场价值有望得到进一步发现。
配置方面,中信建投重点推荐智能配电一体化企业苏文电能、海上风电确定性投产的优质新能源运营企业福能股份、新能源资产价值持续重估的华润电力和上海电力,建议关注乌白电站有望注入提升公司盈利水平的水电龙头长江电力、受益于省内市场电价持续改善的华能水电。天然气方面,我们持续看好拥有多气源供给的城燃企业,重点推荐拥有海外LNG气源的城燃龙头新奥能源、深圳燃气。
如需获得授权请联系第一财经版权部:banquan@yicai.com
文章作者
11只6G概念股获机构密集调研
11只6G概念股获机构密集调研
煤炭五年规划落地,八成产量将涌向五大保供基地
以构建布局优、保供稳、开采智能绿色、利用清洁高效、治理科学规范的现代煤炭产业体系为主线。
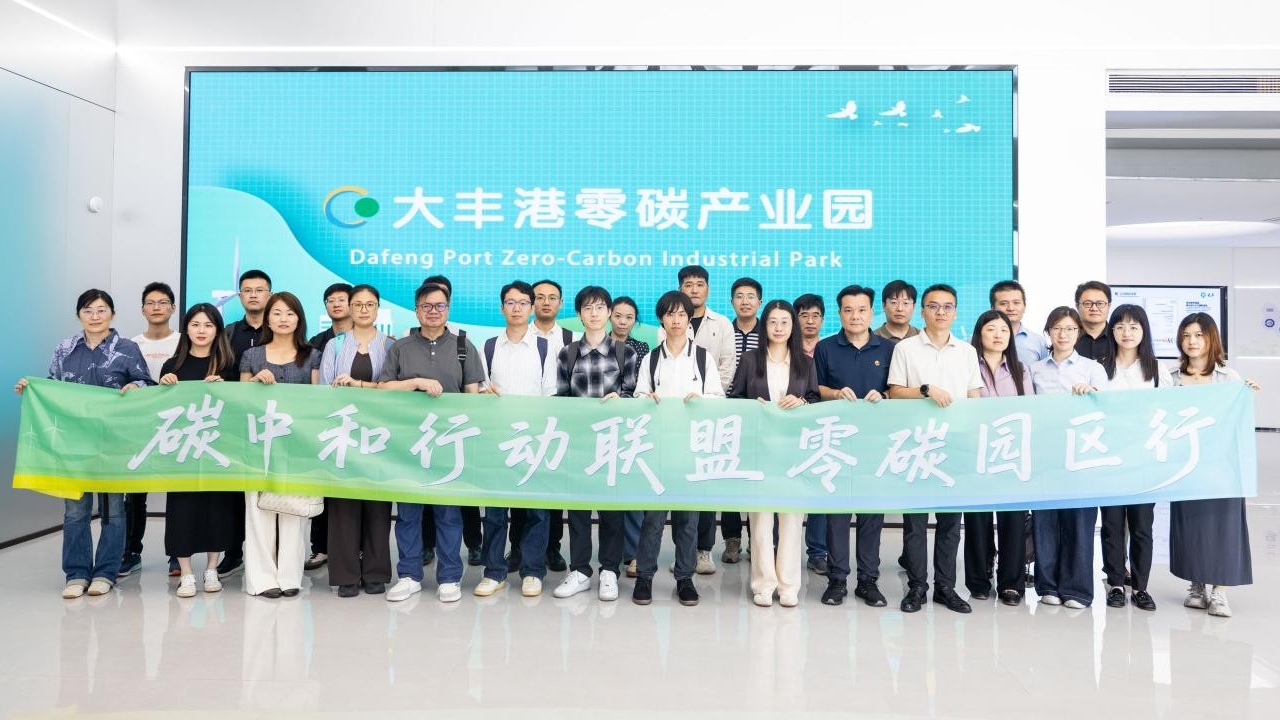
第一财经零碳园区中国行首站 走进盐城大丰港
零碳园区中国行秉持“知行合一、产融结合”的核心理念。首站落地大丰,旨在以沿海临港零碳模式为样本,搭建政企媒、产学研交流合作的桥梁,深化双碳领域资源对接与经验共享。未来将持续走进全国各类型零碳园区与低碳产业高地,拓展跨行业技术场景,共建绿色转型解决方案库,打造产融政企协同的“超级接口”,助力经济社会全面绿色转型。
“十五五”绿色低碳发展的挑战及对策
绿色发展将成为国家发展的主旋律,生态环境可以发挥促进经济健康发展的巨大作用。
国家发改委等部门:开展重点行业节能降碳改造攻坚三年行动
推动企业能效碳效水平应提尽提,行业绿色低碳发展水平明显提升。