分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |

{{aisd}}
AI生成 免责声明
数字资产市场跟踪
(一)加密资产市值和比特币价格
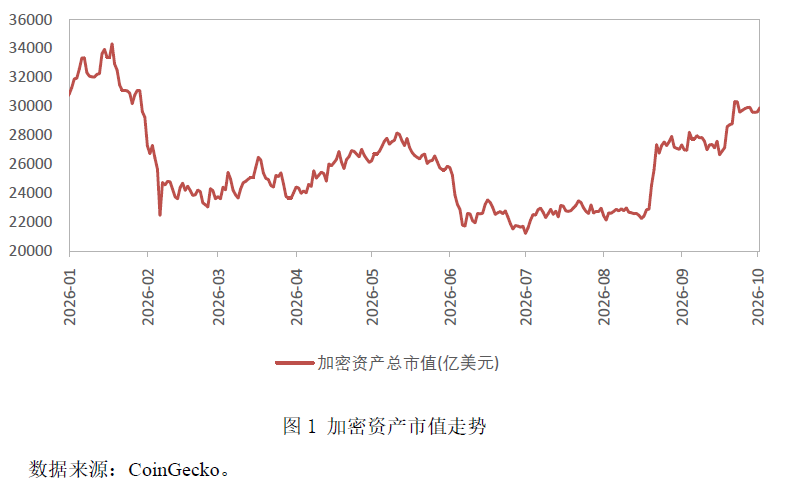
2026年第三季度,加密资产市值显著回升。根据CoinGecko的统计,截至2026年9月30日,加密资产总市值约2.96万亿美元,较2026年二季度末的2.17万亿美元上涨36.22%。其中,市值排名前五的加密资产及其占比分别为:比特币57.17%、以太币11.00%、泰达币(USDT)6.18%、币安币3.44%和瑞波币3.16%。
价格方面,根据CoinGecko的统计,截至2026年9月30日,比特币收盘价为8.36万美元,较2026年二季度末的5.86万美元上涨42.7%。这一变动呈现出明显的阶段性特征:
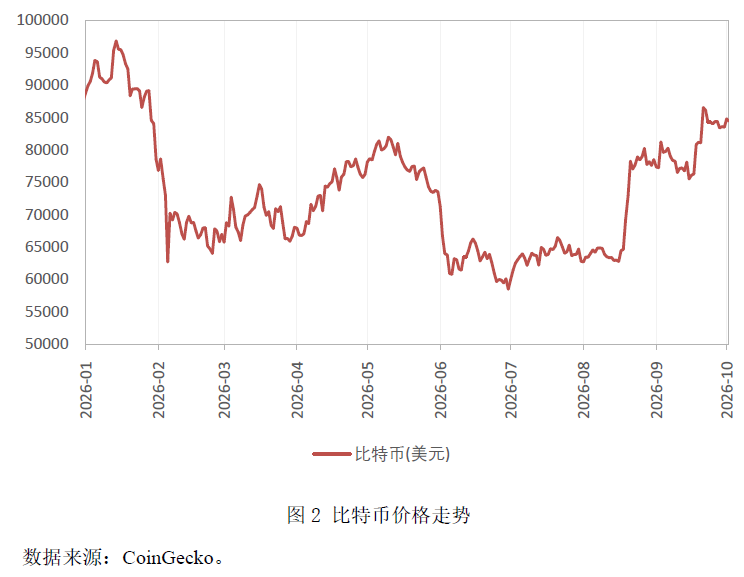
7月初至8月中旬,比特币价格在低位区间窄幅震荡,缺乏明确的运行方向。这一阶段的压制来自三个方面。其一,宏观环境偏紧。关税政策推升的通胀担忧与高位运行的长端国债收益率削弱了风险资产的估值基础,美伊冲突升级进一步压低风险偏好,资金转向防御性配置。其二,ETF资金尚未形成稳定净流入。6月现货比特币ETF净流出约45亿美元,为上市以来单月最高;7月虽出现数日净流入,但未能延续,机构增量资金有限。其三,现货成交持续低迷。据CryptoQuant统计,主要交易所的比特币现货成交量较2024年末高点下降超过75%,回落至2023年熊市末期水平,市场参与意愿不足。
8月中旬至8月末,比特币价格放量突破,构成本季度涨幅最集中的阶段。8月17日至21日,比特币自6.45万美元升至7.83万美元,单周涨幅约21.4%,月末收于7.85万美元附近。突破的直接触发因素来自美国的债务管理操作,市场对美国财政可持续性与货币购买力的担忧上升,比特币作为供给刚性资产的配置价值被重新关注。一是杠杆资金反向平仓放大了涨幅。8月19日单小时内加密资产空头强平规模超过11亿美元,24小时内累计约30亿美元,为2021年11月以来最大的一次空头挤压。二是机构资金同步回归。8月19日之后,美国现货比特币ETF累计净流入约46亿美元,年内净流入由7月末的净流出约50亿美元转为正值。三是可供交易的筹码进一步收窄。同期长期持有者持仓占流通供应量的比重升至约83%,为2023年12月以来最高。
9月,比特币进入高位宽幅震荡,季末冲高后小幅回落。9月上旬价格延续在8万美元上方运行,9月15日一度回落至7.56万美元,直接诱因是《数字资产市场清晰法案》在美国参议院的程序性表决未能通过。9月下旬价格再度走强,9月21日升至8.66万美元的季度高点,创近8个月新高。此后资金动能有所减弱,截至9月30日比特币收于8.36万美元。
(二)现实世界资产保持增长
现实世界资产(RWA)保持增长。根据RWA.xyz统计,截至2026年9月30日,RWA总市值达385.52亿美元,较二季度末的360.66亿美元增长6.89%。根据其底层资产划分,美国国债RWA占比最高,市值约146.93亿美元,相关产品主要承担加密资产的链上货币市场基金功能,季内规模由二季度末的154.22亿美元有所回落,占比由42.76%降至38.11%;其次为大宗商品RWA,市值51.26亿美元,占比13.30%;各种信贷类RWA(包括企业信贷、多元化信贷、资产支持信贷、市政信贷等)共计市值53.04亿美元,总占比13.76%。股票RWA继续保持高增长,本季度涨幅65.83%,市值达到31.87亿美元,占比8.27%。其余底层资产及其RWA市值占比为:主动管理策略10.42%、特定行业专业化融资6.90%、私募股权3.41%、风险投资2.70%、非美国政府债务2.55%、房地产0.59%。
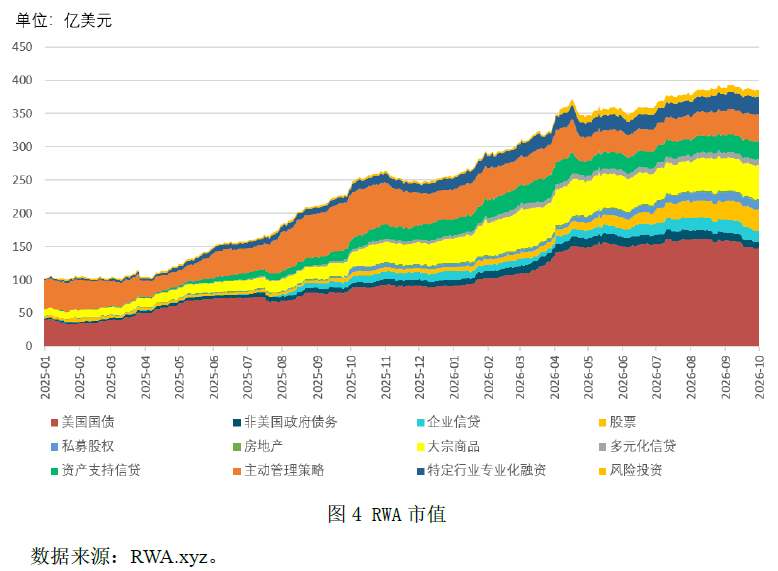
股票RWA是季度内现实世界资产领域变化最集中的方向。监管层面的突破是本季度最实质的变化。9月17日,美国证监会(SEC)发布两项为期五年的有条件豁免,允许符合条件的代币化证券交易场所通过许可制自动做市商与流动性池交易代币化的美国国家市场系统(National Market System,NMS)股票,并豁免相关流动性提供商的经纪自营商定位。豁免要求代币化股票持有人享有与普通股同等的投票权和分红权,第三方代币化须通知发行公司并给予其提出异议的机会,交易标的范围与成交量另设上限。9月24日,美国商品期货交易委员会(CFTC)更新加密资产与区块链指引,明确客户资金可投资于许可资产的代币化形式。上述进展的意义在于,代币化股票的监管重心已从发行环节转向合规交易与结算环节,限制期限的有条件豁免实质是受控试点,能否扩大取决于后续市场运行状况与风险是否可控。
全球数字资产监管与发展
(一)美国加密资产立法进程受挫
2026年三季度,美国加密资产市场立法遭遇重大挫折。9月15日,参议院对《数字资产市场清晰法案》(Digital Asset Market Clarity Act,下称“CLARITY法案”)进行终结辩论表决,结果为49票赞成、50票反对,离正式进入全院审议所需的60票尚差11票。这次表决较法案通过还有很远的距离,它针对的只是能否结束关于是否启动审议的辩论;表决未过,法案连进入全院辩论的机会都没有。CLARITY法案受挫后,美国加密资产立法短期难有进展。距离11月中期选举所剩的有效立法时间很短,今年内成法的可能性已经很小;2027年新一届国会就任后,法案还需重新提出、重走立法程序。
CLARITY法案表决失败的直接原因是未能形成跨党派共识。所有民主党人和独立派议员都投了反对票,甚至还有四名共和党议员也投了反对票。分歧的焦点集中在官员加密资产持仓的伦理条款:终版虽要求总统、国会议员及联邦法官将其重大加密相关经济利益出售或转入盲信托(Blind Trust),盲信托是由独立受托人全权管理资产、委托人不得知悉具体持仓的信托安排,美国《政府伦理法》(Ethics in Government Act)将其作为隔离公职人员利益冲突的制度工具;但按该制度,委托人在原始资产被处分前仍知悉其构成。在这样的条件下,民主党方面认为,公职人员从本行业获利的利益冲突仍未解决:即使资产在盲信托中,上述政府官员仍会知道自己可以从中受益,外国政府或其他利益方仍可能通过购买加密资产来讨好他们。银行委员会资深民主党议员伊丽莎白·沃伦(Elizabeth Warren)在投票前的演讲中明确指出:不能“让特朗普总统继续通过其家族加密业务赚取数十亿美元”。
立法受阻并不意味着美国加密资产监管陷入停顿,重心正转向机构规则制定。8月18日,SEC发布《加密资产监管规则》(Regulation Crypto Assets)提案,为涉及加密资产的投资合同建立定制化发行制度,包括初创期豁免(四年内不超过500万美元)、募资豁免(每12个月不超过7500万美元),以及投资合同安全港——发行人在完成或永久终止其承诺的管理努力后,相关加密资产可不再被认定为证券。这与3月发布的解释性指引相衔接,构成立法缺位下由SEC主导的规则框架。就此而言,美国加密资产监管呈现立法路径受阻、机构规则填补的格局,市场短期内仍将在SEC与美国商品期货交易委员会(CFTC)两套机构口径下运行。
(二)数字欧元试点向商户与批发结算延伸
数字欧元试点从金融机构测试向真实商业场景延伸。9月15日,欧洲央行(ECB)发布意向征集,招募欧元区电商及移动电商商户参与数字欧元试点,申请截至10月27日。这是继7月选定36家支付服务提供商之后,数字欧元试点的又一步。入选商户将与指定试点支付服务提供商合作,在远程销售环境中接受测试版数字欧元支付。试点计划于2027年下半年启动、为期12个月,在欧洲央行及19个欧元区国家央行展开,使用不具有强制法偿地位的测试版数字欧元。
与零售试点并行的,是欧洲央行在批发结算领域推进央行货币代币化。9月21日,欧洲央行正式启动Pontes结算方案,使批发型代币化资产交易能够以央行货币完成结算。Pontes将私营分布式账本平台与欧元体系现有的TARGET服务相连接,让代币化债券、基金等资产的现金侧以央行货币结算,避免依赖私人数字货币带来的信用风险。德意志银行、桑坦德银行、法国兴业银行、欧洲投资银行以及清算机构Clearstream等已列入首批参与机构,全面实施预计2028年完成。欧洲央行还计划以部分自有资金投资代币化证券、经Pontes结算。由此,欧洲央行在面向公众的数字欧元之外,同步推进批发结算领域的央行货币数字化,形成零售与批发两个层面的协同布局。
(三)数字人民币跨境贸易服务升级
数字人民币跨境贸易服务能力进一步升级。9月18日,数字人民币国际运营中心在中国—东盟金融合作与发展论坛上发布数币达·励付(CBETS LIFT)服务。这是数字人民币跨境结算综合服务平台数币达(CBETS)面向跨境贸易领域推出的专业服务品牌,聚焦跨境贸易结算与投融资。
数币达·励付以统一账本和智能合约打通跨境贸易各环节。该服务以数币达平台为金融服务底座,联动贸易数字化服务平台与电子提单平台,实现信息流、资金流、单据流三流合一。智能合约基于各方既定规则自动履行合约条款,将融资与支付逻辑程序化,实现融资定向拨付、贷后管理与销售回款自动划转;平台支持海关、税务、外汇等可信数据上链共享,辅助金融机构开展贸易真实性核验。
数币达·励付着力畅通跨境人民币的使用闭环。平台支持跨境贸易本币结算,降低企业汇兑成本与汇率风险,并为境外采购企业提供数字人民币贸易融资,推动形成境内融资流出、境外结算收付、离岸市场投资、回流境内的闭环,提升境外企业获得、持有和使用人民币的便利性。目前上海、广西、福建三地贸易数字化服务平台已接入,建设银行、交通银行等已落地首批应用场景。
数币达·励付的推出,是数字人民币跨境支付基础设施走向体系化、品牌化运作的一步。这将有助于拓展跨境贸易本币结算通道,提升数字人民币在跨境场景的可得性与便利性。
加密资产压力指数与脆弱性指数发布
自本期起,由中国社会科学院国家金融与发展实验室数字资产研究团队(Digital Asset Research Team,DART)自主构建的加密资产压力指数(Crypto Financial Stress Index,CFSI)与加密资产脆弱性指数(Crypto Financial Vulnerability Index,CFVI)正式发布,并将随后续季度报告持续更新。加密市场波动剧烈、风险形态复杂,单一的价格或情绪指标难以刻画风险的结构,本团队据此构建了两个相互配合的指数,以刻画加密市场风险的不同侧面。其中,CFSI度量当期已实现的风险释放强度,CFVI度量尚未释放的存量脆弱程度,二者构成两个独立维度,相辅相成,回测结果也表明它们提供了现有情绪指标不具备的渠道归因信息。
(一)指数的定义与计算
CFSI由价格波动、稳定币锚定稳定性、交易所资金流、链上需求四个渠道合成,分别对应波动放大、稳定币脱锚、资金外逃、链上活动萎缩四类风险来源。四个渠道的标准化读数分别记为Svol、Sstable、Sflow、和Sdemand,W1~W4为对应权重,指数计算方法如下:
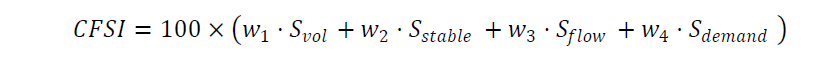
其中,Svol为波动渠道,以比特币与以太坊的日收益率按市值加权合成组合收益率,再计算其近30日的滚动年化波动率,度量价格的波动幅度;Sstable为稳定币锚定渠道,以USDT、USDC相对1美元的偏离的7日滚动均值,与稳定币总市值近30日的收缩幅度各占一半合成,兼顾锚定信心与资金规模;Sflow为交易所资金流渠道,以交易所近30日累计净流入除以同期平均市值计算,度量筹码向交易所集中带来的潜在抛压;Sdemand为链上需求渠道,以比特币与以太坊按市值加权的活跃地址数与交易笔数(均取近30日平均)度量链上活跃程度,读数取反向,链上活跃度越低,压力读数越高。
CFVI由估值、稳定币供给趋势、交易所筹码三个渠道合成,分别对应估值偏高、流动性缓冲变薄、交易所筹码堆积三类风险积累。三个渠道的标准化读数分别记为Vval、Vsupply和Vreserve,W1~W3为对应权重,指数计算方法如下:
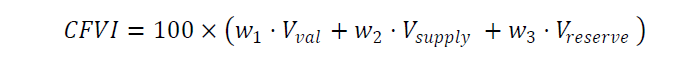
其中,Vval为估值渠道,以市值与已实现市值之比(MVRV)按市值加权,度量估值相对自身历史的偏离程度;Vsupply为稳定币供给趋势渠道,以稳定币总市值近30日的增速与近90日的最大回撤合成,度量流动性缓冲的变动;Vreserve为交易所筹码渠道,以交易所持币市值除以比特币与以太坊市值之和,度量潜在抛压的堆积程度。
两个指数采用归一化思路进行合成,即把各底层指标置于其自身历史分布之中,取其在经验分位上的位置,标准化到0~100刻度,再按渠道合成总分。这一做法规避了不同指标量纲不可比的问题,也降低了极端值的干扰。两个指数均为日频、双向可变的连续读数。两个指数的渠道权重依据各类风险来源在经济活动中的相对重要性设定,并以编制期内典型风险事件的渠道贡献度分解结果加以校准。具体做法是选取代表性冲击事件,逐次分解各渠道对总指数的贡献,考察各类风险在真实事件中的相对作用,据此校准各渠道的权重取值。
(二)指数释义及其金融学直觉
CFSI度量当期已实现的风险释放强度,是快变量;CFVI度量尚未释放的存量脆弱程度,是慢变量。二者是两个近乎正交的维度,度量的是风险的两段不同过程。实测二者水平值的相关系数为+0.041,日度变动的相关系数为+0.070,均接近零。这意味着当期风险释放与存量脆弱积累彼此独立,市场既可以在高脆弱状态下长期风平浪静,也可以在毫无积累时遭遇外生冲击。
这一划分的金融学直觉,在于把风险的积累与释放区分为两个阶段。由CFVI度量的脆弱性对应资产负债表与流动性条件的缓慢变化,估值的抬升、流动性缓冲的变薄,都是风险条件的累积,本身不产生价格波动;而由CFSI度量的压力则对应风险条件成熟后的集中释放。二者不同步,恰是危机演化的常态形态,也是单一读数难以刻画的部分。
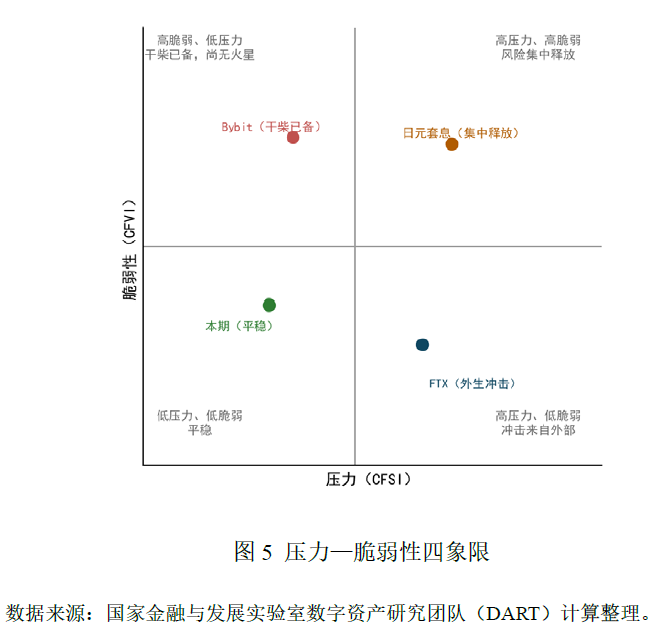
按压力与脆弱两个维度,市场状态可划分为四种情形。低压力+高脆弱,市场对冲击的承受力最弱,可以称之为“干柴已备”,一旦市场出现一点火星,则可能带来一次显著的风险释放;高压力+高脆弱,对应风险集中快速释放的情形;高压力+低脆弱,冲击多为外生导致,市场自身结构并未遭受重创,这种情况下的风险释放往往是短期过程;低压力+低脆弱,市场总体平稳,内部风险较低。图5给出了这一划分及四个具有代表性的落点。
(三)指数走势与历史回测
从当前读数看,加密市场处于压力与脆弱性双低的平稳阶段。CFSI与CFVI两个指数均回溯至2018年12月28日,本期指数截至2026年9月30日,CFSI为37.8,处于历史26.7%分位,低于2018年末以来全样本均值44.9,也明显低于2026年2月16日创下的历史最高78.3;CFVI为40.6,处于偏低区间。图6给出两个指数自2018年末以来的走势,可见当前二者同步回落,与二季度末的偏高状态相比有所缓和。
图6 加密资产压力指数与脆弱性指数走势(2018年末~2026年9月末)
数据来源:国家金融与发展实验室数字资产研究团队(DART)计算整理。
我们对指数编制期间的六次代表性市场事件进行了回测,两个指数均表现出有效的解释力,并能通过渠道分解指认风险来源。表1列出六次事件发生时两个指数的读数,同时我们还以加密资产市场常用的恐慌与贪婪指数作为对比,展示指数的示警能力。
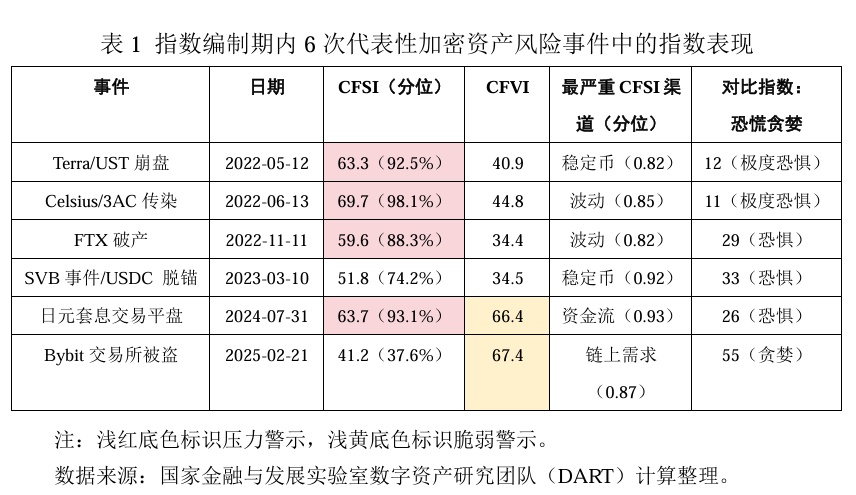
六次事件中,四次CFSI压力读数落在88%分位以上,表示其在事件发生时给出了一致的高压信号;而CFVI则揭示了风险冲击的背景。CFVI的读数高低,与事件发生的市场周期阶段对应。2022年至2023年初的四次事件发生在熊市,CFVI处于历史低位,因为熊市中估值、筹码与稳定币供给均已收缩,脆弱性在前期的下跌中释放殆尽;2024年以来的两次事件发生在牛市后半段,CFVI处于历史高位,估值抬升、筹码堆积、缓冲变薄,更高的CFVI意味着一旦市场发生风险,高脆弱性可能显著放大市场冲击,加深风险释放的烈度和广度。
有四次事件极具代表性。其一,日元套息平盘是牛市脆弱性高位上的宏观冲击,对应了高压力+高脆弱的风险象限。2024年7月31日日本央行加息,随后引发日元套息交易大规模平仓,风险外溢至加密资产市场。当日CFSI压力示警,同时CFVI高企,说明冲击发生在估值抬升、筹码堆积的环境中,外生宏观冲击被高脆弱性放大。其二,Bybit被盗是“干柴已备,只待火星”这一低压力+高脆弱象限的代表。2025年2月21日,交易所Bybit遭黑客攻击,大量加密资产被盗。当日CFSI压力未起;但CFVI在事件前一个月就持续处于高位,且特别提示交易所筹码高度集中的结构脆弱性。在事前甚至事中,通行情绪指标则完全没有指征。其三,FTX破产是典型的外生冲击,对应低脆弱+高压力象限的情形。2022年11月11日,交易所FTX因挪用客户资金、流动性枯竭而申请破产。当日CFSI压力示警;但CFVI处于低水平。这说明事件发生前市场自身结构并无明显脆弱积累,冲击完全来自单点外生冲击,而非市场整体。其四,SVB事件发生时,指数表现为总读数虽然平淡,但渠道分位尖锐示警。2023年3月10日,硅谷银行(SVB)倒闭,存放于该行的美元稳定币USDC短暂脱锚。当日CFSI从总分看只是中等压力;但稳定币渠道的分位高达0.92,示警效果显著,凸显了指数的渠道归因价值。
十余年来,加密资产从边缘技术实验成长为全球金融体系中的活跃组成部分,并与传统金融深度交织。我们从2025年第一季度开始发布《全球数字资产季度报告》以来,数字资产已经由市场现象走向制度建构,主要经济体的监管框架亦在逐步落地,风险的度量与监测正在成为一项不可或缺的基础性工作。本团队构建并发布加密资产压力与脆弱性两个指数,正希望在这一进程中提供一套结构化指标,刻画加密资产市场当前所处状态、风险来源和渠道归因。我们将随后续季度报告持续更新两个指数,也将不断拓展指数的覆盖范围与构成维度。加密资产与股票、债券、外汇、大宗商品等市场的关联近年有所上升,后续我们拟将研究视野从加密市场内部扩展至跨市场的风险传导分析,重点考察冲击在不同市场之间的传递方向与强度,持续提升指数的风险监测预警能力。
(作者系中国社会科学院国家金融与发展实验室数字资产研究团队)