分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |

AI帮你提炼, 10秒看完要点
智能挖掘相关板块, 定位投资机会
AI速读
节省{{readTime}}分钟阅读时间 {{aisd}}
AI生成 免责声明
壹评级:圆通三季度净利增39%,反内卷驱动估值修复
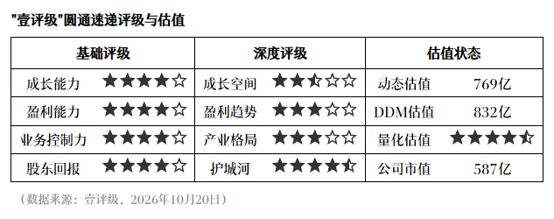
10月20日晚,圆通速递披露2026年三季报,第三季度公司归母净利润同比增长39.06%,为14.54亿元。第一财经“壹评级”认为,在行业反内卷背景下,圆通速递凭借领先的业务量增速与显著的降本增效成果,盈利能力持续增强,当前市值存在低估空间。
“壹评级”分析,公司三季度快递业务量达86.82亿件,同比增长12.45%,增速明显高于行业整体水平,市占率仍在提升。尽管单票收入同比下滑3.7%至2.06元,但受益于规模效应及AI赋能,单票成本降幅超过收入降幅,实现了毛利空间的实质性扩张。这种从以价换量向质效双升的转变,稳固了网络底盘,提升了全网盈利韧性。虽然受季节性因素扰动,三季度业绩环比有所回落,但考虑到四季度为传统电商旺季,保守测算全年利润约62亿元,对应市盈率估值仅9倍。基于“壹评级”DDM模型测算,圆通速递当前股价具备较高的安全边际与投资性价比。
举报
第一财经广告合作,请点击这里
此内容为第一财经原创,著作权归第一财经所有。未经第一财经书面授权,不得以任何方式加以使用,包括转载、摘编、复制或建立镜像。第一财经保留追究侵权者法律责任的权利。如需获得授权请联系第一财经版权部:banquan@yicai.com
一财最热