分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |

AI帮你提炼, 10秒看完要点
智能挖掘相关板块, 定位投资机会


AI速读
节省{{readTime}}分钟阅读时间 {{aisd}}
AI生成 免责声明
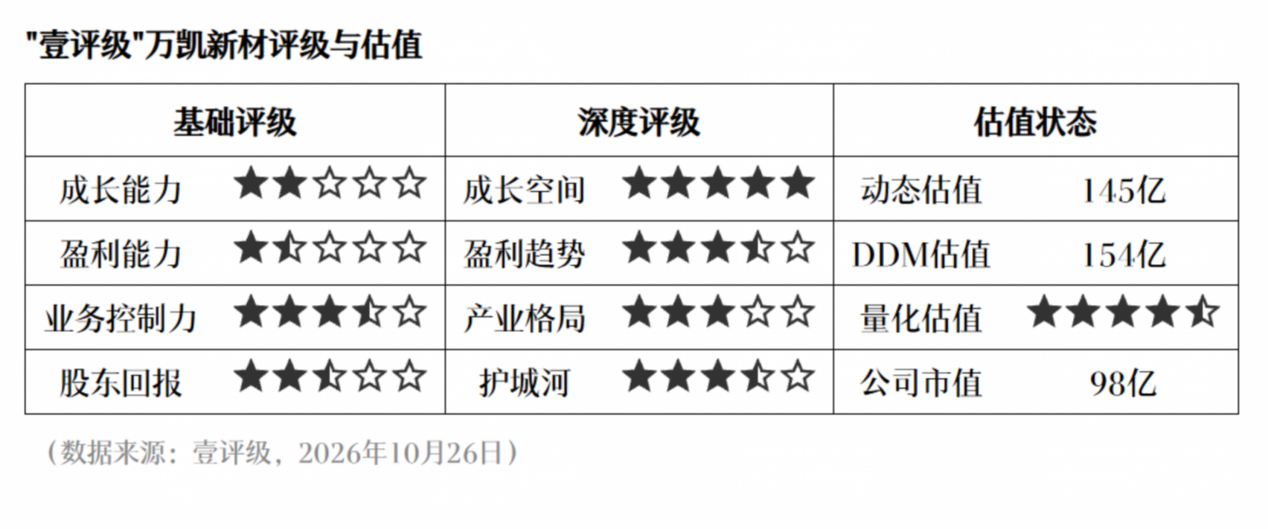
壹评级:万凯新材业绩高增,低估值凸显安全边际
万凯新材发布2026年三季报,前三季度归母净利润同比大增1077%,为9.13亿元。第一财经“壹评级”认为,公司业绩表现符合预期,尽管盈利受油价波动扰动,但当前估值处于历史低位,具备一定安全边际。
“壹评级”分析,利润爆发主要得益于期货套期保值等相关头寸的收益贡献。三季度,受地缘政治导致上游供给收缩影响,瓶片价差收窄约600元/吨,对利润产生约4亿元的负面影响,但MEG价差扩大带来约1.5亿元的正向贡献。季末PTA、MEG及瓶片价格分别上涨26%、52%和24%,公司通过持有相关头寸及期货套期保值,实现金融收益环比增长5.4亿元,有效对冲了毛利压力并放大了库存升值红利。
这种依赖油价波动的盈利模式可能导致业绩出现周期性震荡。但鉴于前期股价调整充分,公司定价已恢复相对理性。在市场风险偏好修复的背景下,其低估值的防御属性与弹性空间值得关注,为中长期配置提供了较好的入场窗口。
举报
第一财经广告合作,请点击这里
此内容为第一财经原创,著作权归第一财经所有。未经第一财经书面授权,不得以任何方式加以使用,包括转载、摘编、复制或建立镜像。第一财经保留追究侵权者法律责任的权利。如需获得授权请联系第一财经版权部:banquan@yicai.com
一财最热