分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |



{{aisd}}
AI生成 免责声明
10月30日晚间,上海银行(601229.SH)发布2026年第三季度报告,2026年前三季度,上海银行实现营业收入406.1亿元,同比下降1.29%;归母净利润136.49亿元,同比下降24.49%,降速在已公布业绩的上市银行中处于靠前位置。
值得注意的是,2026年第三季度,该行归母净利润同比下降了92.77%,下滑幅度较大。对于第三季度业绩的大幅波动,上海银行在三季报中解释称,报告期内,市场利率维持低位窄幅波动态势,投资收益较上年同期有所回落。按照预期信用损失管理相关要求,强化个案风险前瞻性研判,及时做好拨备计提。
在资产负债结构方面,截至2026年9月末,上海银行资产总额33688.63亿元,较上年末增长1.82%;客户贷款和垫款总额14976.74亿元,较上年末增长3.95%,增速快于去年同期1.40个百分点,贷款和垫款总额占资产总额比重较上年末提高0.91个百分点;存款总额18528.43亿元,较上年末增长6.83%,增速快于去年同期1.32个百分点,存款总额占负债总额比重较上年末提高2.88个百分点。
今年以来,上海银行资产质量面临阶段性压力,截至2026年9月末,该行不良贷款率为1.99%,较上年末的1.18%大幅提高了0.81个百分点,在已公布业绩的上市银行中处于较高水平。
上海银行称,受个别房地产、建筑业存量客户经营及偿债能力弱化影响,同时为加快后续个案风险化解,本集团依据企业或项目经营出现的风险情况主动下调资产分类。下阶段,集团将加快个案处置、严控新增风险,持续夯实资产质量基础。
由此可见,这属于“集中确认风险、换取后续轻装上阵”的处理方式,但会直接冲击当期利润。
在公司业务方面,2026年9月末,上海银行公司客户总数30.35万户,较上年末增长4.05%;人民币公司贷款和垫款余额、存款余额分别较上年末增长14.01%、8.49%。2026年1-9月,人民币公司存款付息率同比下降0.33个百分点。
在零售业务方面,2026年9月末,零售客户2166.13万户,较上年末增长0.64%;管理零售客户综合资产11394.2亿元,较上年末增长4.74%;人民币个人存款余额6689.76亿元,较上年末增长6.26%;人民币个人贷款和垫款余额4087.19亿元,较上年末增长1.25%。2026 年1-9月,人民币个人存款付息率1.39%,同比下降0.38个百分点。
另外,三季报显示,上海银行紧扣金融“五篇大文章”,持续优化信贷资源配置,精准支持科创主体、民营小微与绿色产业,业务结构持续优化。2026年1-9月,该行科技贷款投放金额2223.71亿元,同比增长33.72%;普惠贷款投放金额1490.75亿元,同比增长7%;绿色贷款投放金额1610.50亿元,同比增长14.77%。
在促消费、扩内需方面,2026年9月末,该行住房按揭贷款余额1653.06亿元,较上年末增长1.17%,其中上海地区住房按揭贷款余额870.59亿元,较上年末增长5.51%;新能源汽车消费贷款余额289.9亿元,较上年末增长20.57%。上海银行围绕旅游、养宠、车生活等消费热点,强化信用卡产品创新,深化汽车分期总对总合作拓源,持续优化业务流程与线上服务体验。2026年1-9月,信用卡分期投放金额160.24亿元,同比增长25.22%。
如需获得授权请联系第一财经版权部:banquan@yicai.com
文章作者

国有六大行前三季同比多赚659亿,农行、交行单季归母净利增速超10%
三季度业绩继续边际改善。
农行前三季度营收、净利润增速四大行第一,净息差企稳
农业银行披露的 2026 年三季报显示,在复杂宏观经济环境下其营收保持双位数增长且归母净利润增速居四大行之首,同时净息差企稳、不良贷款率逐季下降且拨备余额突破万亿元。
邮储银行前三季度归母净利增长4.56%,非息收入逆势提速
邮储银行2026年前三季度在息差下行压力下实现营收与净利润稳步增长,非息业务成为重要增长引擎且资产质量保持稳健。
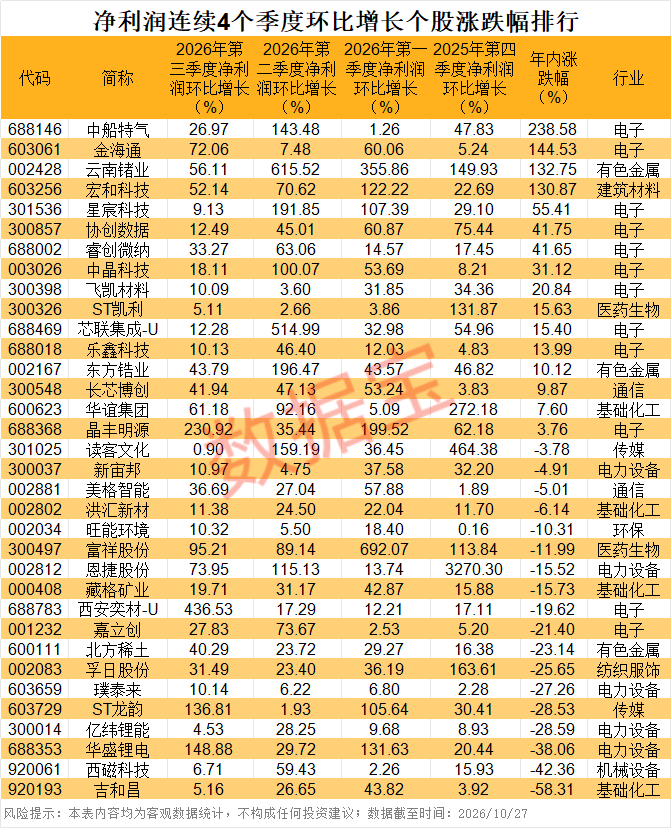
22只个股前三季度净利同比增长超10倍 34只个股季度利润环比四连增
22只个股前三季度净利同比增长超10倍 34只个股季度利润环比四连增
财报解读|超2000亿市值的“化工茅”,前三季度净利润超去年全年
公司分析,业绩高增主要系产品价格上涨,毛利增加所致。