分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |
壹评级:油价致航司业绩普遍承压,板块估值处于低位
第一财经 2026-11-04 09:20:25
责编:张骁
AI帮你提炼, 10秒看完要点
智能挖掘相关板块, 定位投资机会


AI速读
节省{{readTime}}分钟阅读时间 {{aisd}}
AI生成 免责声明
壹评级:油价致航司业绩普遍承压,板块估值处于低位
近期,A股上市航司陆续披露2026年三季度业绩。受地缘冲突影响,国际油价维持高位,航司成本端压力显著。第一财经“壹评级”认为,尽管三季度客运量增速回升,但高昂的航油成本侵蚀利润,导致航空板块整体业绩承压。不过,部分优质企业凭借精细化管理展现出较强韧性。
“壹评级”指出,三季度航司普遍采取“以价换量”策略,客座率有所抬升,但客公里收益下滑。行业数据显示,第三季度航空煤油出厂价均价同比上涨约42%,客运量增长带来的收入增量难以覆盖燃油成本上升,致使板块盈利普遍下滑。
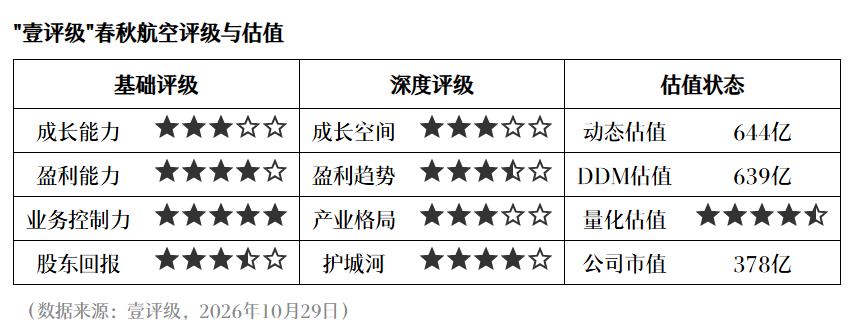
不过,当前板块估值已较为充分地反映了市场对成本端的悲观预期。基于“壹评级”DDM估值模型分析,板块多数个股处于偏低估状态,具备较高安全边际。随着国际油价高位回落预期增强,以及运力投放趋于理性,供给增速放缓有望改善行业供需格局。长期来看,基本面改善带来的配置价值逐步显现,精细化管理能力强的公司更能抵御周期波动,建议关注具备成本优势的龙头企业,如春秋航空、吉祥航空等。
举报
第一财经广告合作,请点击这里
此内容为第一财经原创,著作权归第一财经所有。未经第一财经书面授权,不得以任何方式加以使用,包括转载、摘编、复制或建立镜像。第一财经保留追究侵权者法律责任的权利。如需获得授权请联系第一财经版权部:banquan@yicai.com
一财最热