分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |
财经夜行线0917丨全球“超级央行周”来袭 美联储时隔三年加息25个基点
第一财经2026-09-17 21:45:50
责编:陈慕来


{{aisd}}
AI生成 免责声明
本周,全球市场迎来“超级央行周”,全球投资者正在密切关注紧缩周期是否已经拉开帷幕。而在北京时间今天凌晨,美联储宣布将联邦基金利率目标区间上调25个基点至3.75%到4%,这也是该央行2023年7月以来首次加息,12名票委全票支持。更值得关注的是,美联储最新点阵图显示,18名提交预测的官员中有16人预计年内还将继续加息,市场对后续紧缩的预期甚至更加激进。另一边,英国央行也于今天晚间公布利率决议,尽管继续按兵不动,但警告通胀上行风险大于7月,如有必要将采取行动。那么时隔三年,美联储再度加息释放了怎样的信号?在美联储打响加息“第一枪”后,全球央行货币政策是否将迈入紧缩周期?今天邀请到美联储前高级经济学家、上海交通大学上海高级金融学院教授 胡捷 一同探讨。
美联储打响加息“第一枪” 全球紧缩周期周期或将拉开帷幕?|夜话
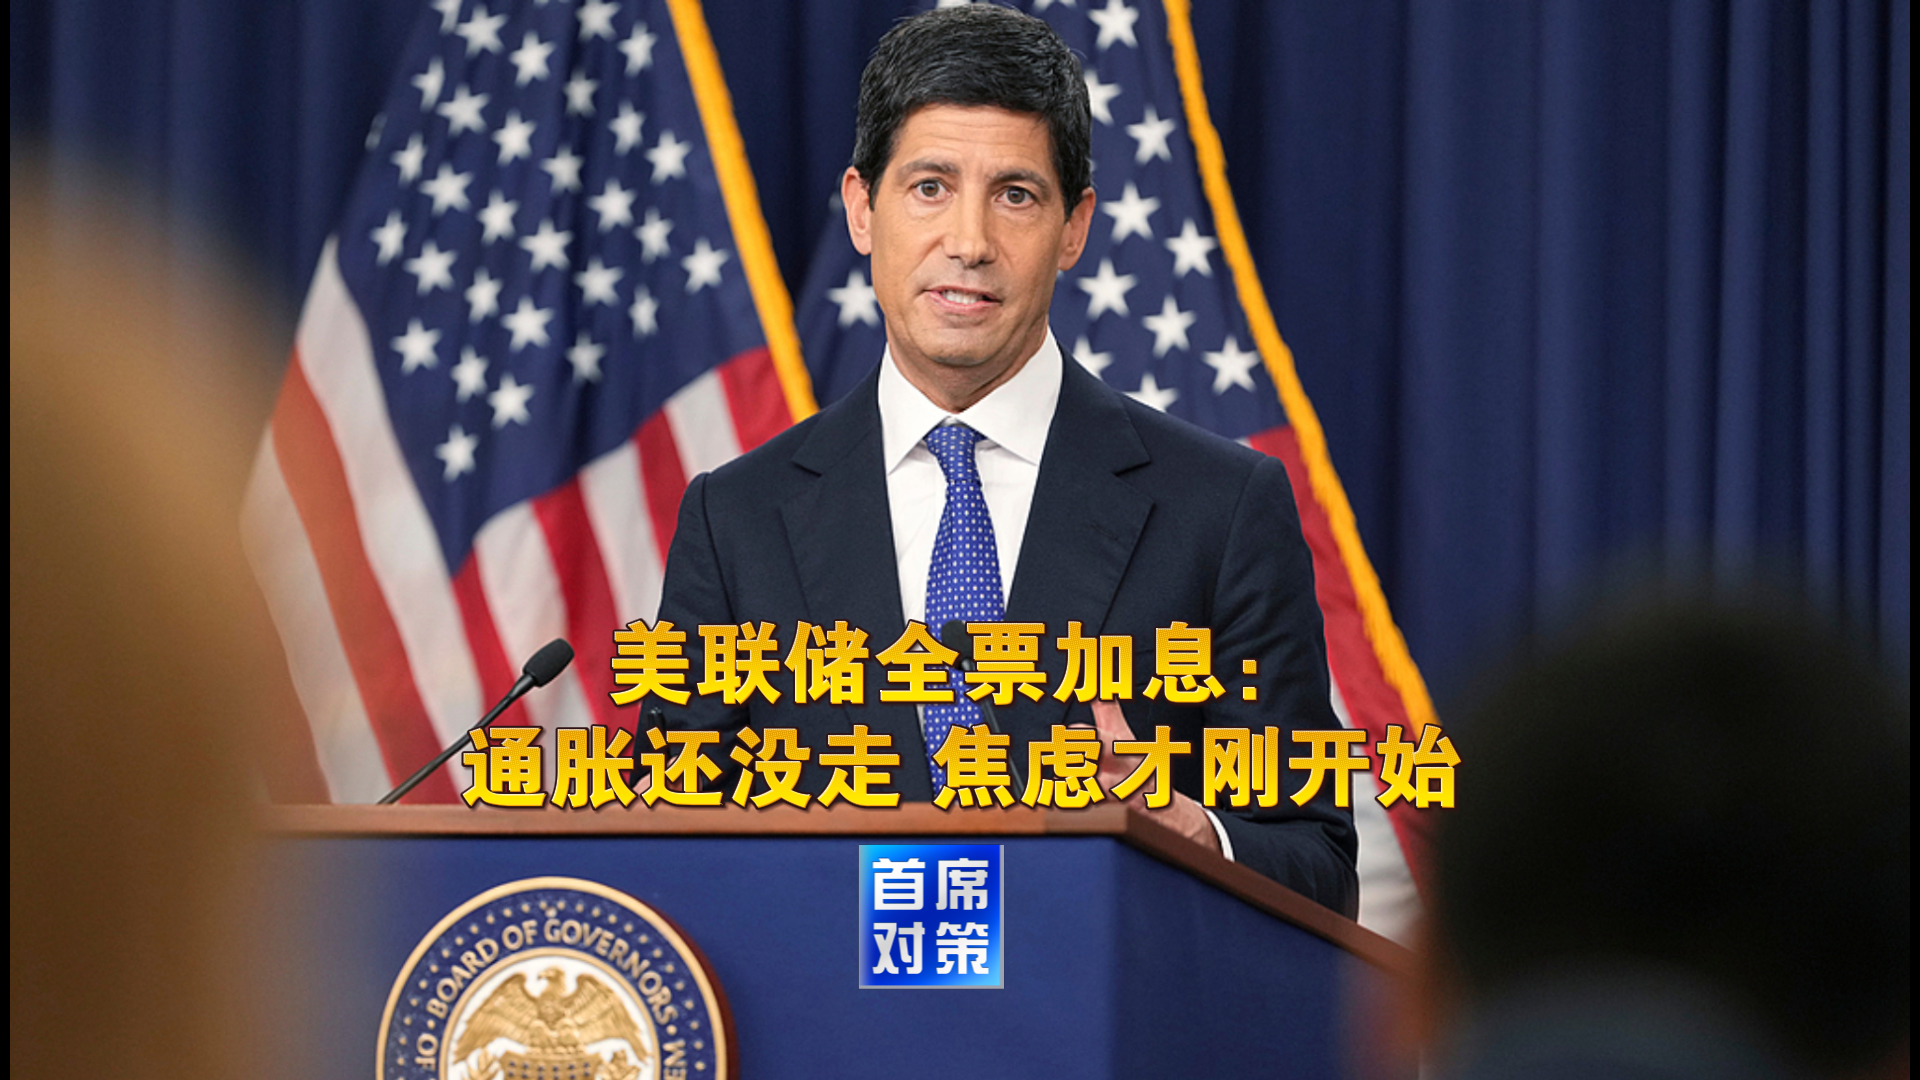
美联储全票加息:通胀还没走 焦虑才刚开始|首席对策
值得注意的是,三年以来的第一次加息,以及议息会议之前市场对加息预期不断升温的过程中,各大经济体市场均出现了“反直觉”走势。这也体现了一系列结构性问题,或许不是几次“靴子落地”就可以解决。
市场聚焦:美联储鹰派加息后 哪些资产将受影响?
高盛:中国资产从估值修复走向盈利驱动
俞平康:美联储政策存不确定性 最大风险在于可能出现的“黑天鹅”式持续加息
针对美联储 9 月议息会议,市场主要面临三种情形:若不加息或加息 25 个基点但表态鸽派,将引发市场风险偏好反弹;若加息 25 个基点且表态鹰派,则会导致市场进一步调整。目前美国资本市场已定价加息 25 个基点,因此不加息或鹰派加息均可能引发超预期反应,而该政策对中国资本市场直接影响有限。展望至年底,美联储政策存在较大不确定性,其最大风险在于可能出现的“黑天鹅”式持续加息。这主要源于主席鲍威尔放弃预期指引回归“相机抉择”,叠加中东冲突导致通胀从核心向普遍扩散以及 AI 资本开支推高长端利率两大因素,使得美联储进一步收紧货币政策成为可能。