分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |



{{aisd}}
AI生成 免责声明
个人养老金基金的产品拼图,又补上一块。
9月28日,一批内容高度相似的基金公告被密集挂出。南方基金、招商基金、华泰柏瑞等26家基金公司,相继宣布增设Y类份额,让偏债混合、二级债基这类大众熟知的稳健增值品类,正式登陆个人养老金货架。
从9月初监管发文明确准入规则,到如今的密集落地,本轮扩容前后不过三周。首批试点严格执行“一司一只”准入标准,兼顾长期运作能力与风险管控水平,同时配套常态化申报与动态奖惩机制,实现产品供给优胜劣汰。
自2022年首批129只养老目标基金落地以来,个人养老金基金数量已扩容至324只,叠加本次新增的26只产品,总量将达到350只。在数量稳步抬升的背后,是产品结构的几次关键调整,而这一次调整的方向,指向了一个长期空缺的中间位置,也推动个人养老金从早期“扩面”转向精细化提质。
“此次‘固收+’纳入,最大的意义在于将个人养老金的产品谱系进一步补齐。”华泰柏瑞基金相关人士对第一财经表示,过去账户内缺少一类既追求稳健增值,又能适度分享权益市场收益的产品,“固收+”恰好填补了这一空白。
Y份额再扩容
据第一财经不完全统计,截至9月28日收盘,有华泰柏瑞基金、汇添富基金、南方基金等至少26家基金公司官宣,将为旗下产品增设个人养老金专属Y类份额。本次扩容主要涉及偏债混合基金、混合二级债基以及混合型FOF产品。
Y份额,全称为“养老基金Y类份额”,是基金公司针对个人养老金投资基金业务单独设立的基金份额类别。字母“Y”取自“养老金”的拼音首字母,是面向居民养老资金的专属投资工具。
对普通投资者而言,此次产品入池最直观的利好,就是养老投资可选标的进一步丰富。同时,Y份额产品大多实施了一定的管理费、托管费优惠,实实在在降低长期持仓成本。以9月29日增设的招商安阳Y为例,产品管理费从0.35%降至0.175%,托管费则从0.1%降至0.05%。
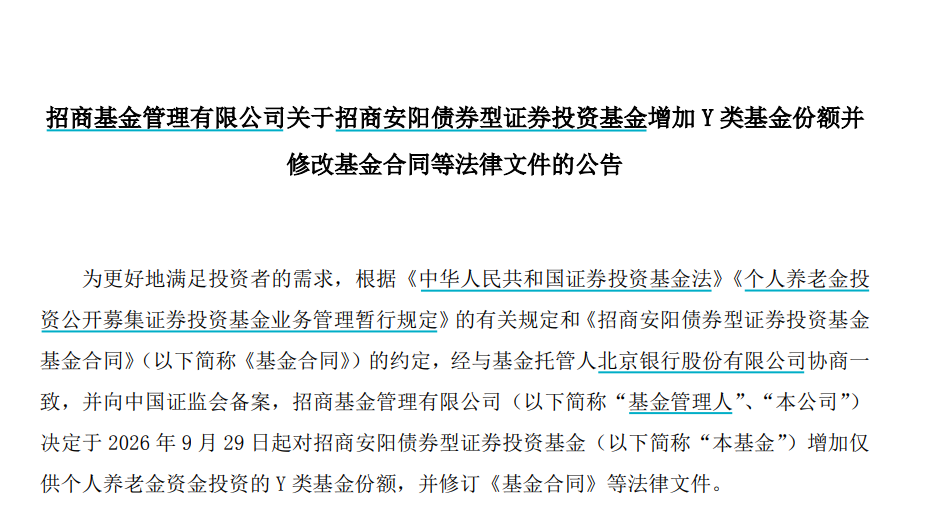
从时间线看,这次落地堪称紧凑。9月初,监管下发《关于做好含权二级债基、偏债混合基金纳入个人养老金基金产品名录工作的通知》,要求有意向的机构于9月8日前报送合格产品的申请材料;从政策发布、机构申报到批量公告落地,仅用时三周。
有多家基金公司人士向第一财经透露,已于上周陆续收到产品获批通知,并已做好相关产品准备。另有此次未获得名额的基金公司人士表示,已对公司旗下产品进行了梳理,争取拿到下一批次的“门票”。
按照相关要求,首批试点实行“一司一只”的严控规则,且不以短期收益率或规模论英雄,而是同时考察长期运作、风险控制与持有人结构。此后,该机制将转为季度常态化申报。对于旗下有达标产品且尚未申报同类养老产品的基金公司,每季度结束后1个月内均可提交纳入申请。
此外,监管部门将配套建立动态评估和奖优惩劣机制。对已纳入产品运作规范、业绩表现较好、Y份额规模良性增长的管理人,可允许适当增加纳入产品数量;相关纳入标准也将结合产品表现和政策导向动态调整。
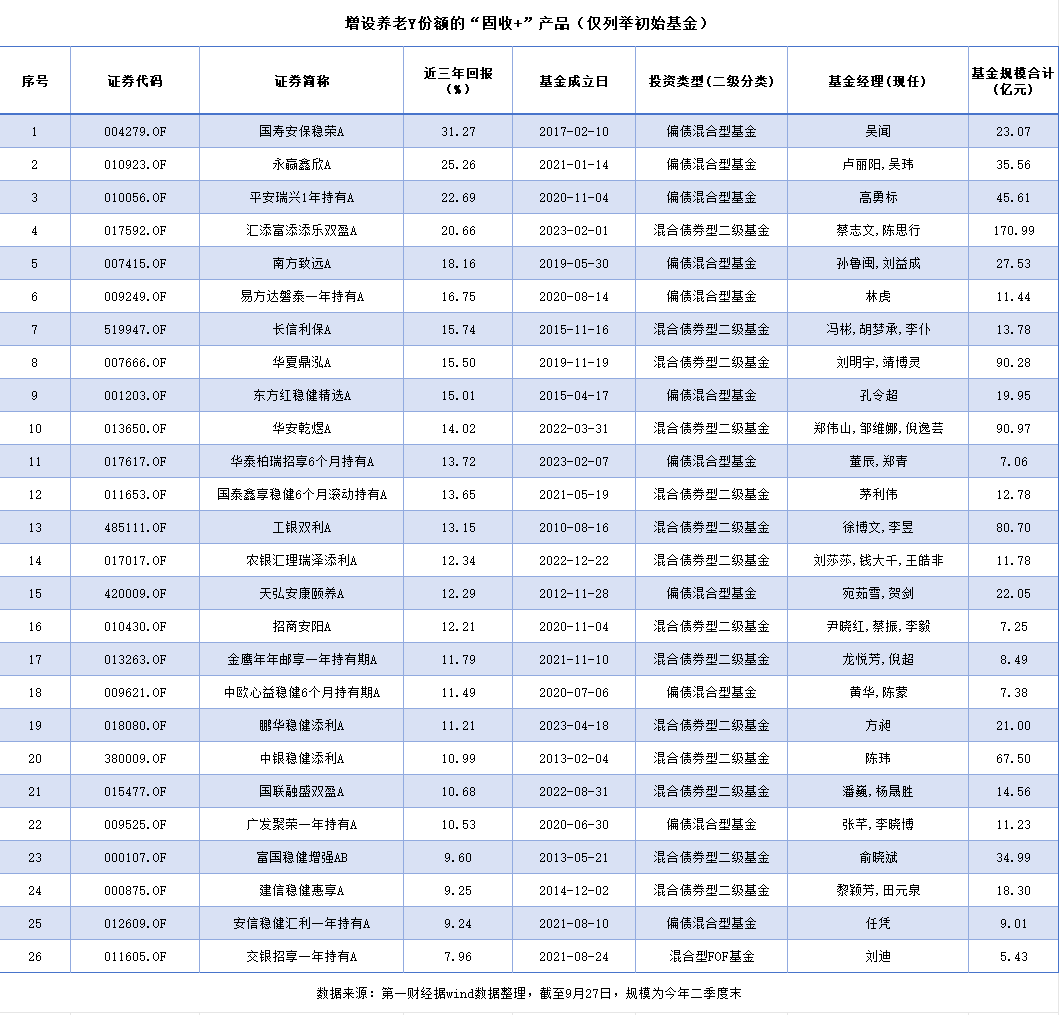
从产品规模维度来看,本次增设Y份额的标的覆盖不同体量产品。综合最新规模数据,其中既有汇添富添添乐双盈这种规模达到近171亿元的“巨无霸”产品,也有南方致远、永赢鑫欣等30亿元左右相对中型的产品,同时涵盖华泰柏瑞招享6个月持有、招商安阳等6只十亿元以下相对小型的产品。
从历史业绩(以初始基金为例,下同)表现来看,不同类型产品的长期收益能力呈现明显分化。Wind数据显示,截至9月27日,国寿安保稳荣A近三年的累计回报为31.27%,在上述偏债混合型基金排名居首;混合二级债基赛道中,汇添富添添乐双盈A近三年回报为20.32%;而表现相对落后的交银招享一年持有A,同期回报为7.96%。
填平风险梯度空白
回想2022年11月个人养老金基金业务开闸时,129只个人养老基金Y份额齐成立,如今个人养老金基金数量已经扩至324只,产品类别也从养老FOF扩至指数基金,到现在含权二级债基、偏债混合基金等“固收+”产品入池。
持续扩容的背后,是过往产品结构的结构性失衡问题。目前324只个人养老金产品中,FOF产品达217只,占比超三分之二,剩余标的以指数型产品为主,市场品类结构长期两极分化。
从有近一年数据的产品表现来看,两类主流产品的风险收益特征差异显著。FOF产品区间回报和最大回撤的平均值分别为3.67%、-8.22%;指数基金的这两项对应数据则分别为5.09%、-15.67%,收益弹性更高但波动风险更大。
一个稳健有余、进攻不足,一个进取性强、波动偏高,而追求稳健又不甘保守的投资者,似乎始终缺一个恰如其分的选项。而本次全新入市的26只“固收+”产品,近一年区间回报和最大回撤平均值分别为2.5%、-2.54%,针对的是从“稳健”到“进取”的过渡区间。
三组数字摆在一起,一条风险收益梯度曲线就有了轮廓。一位有相关新产品的基金公司人士表示,从投资者视角出发,这一扩容举措体现了“以投资者需求为导向”的产品设计理念。
在他看来,“固收+”产品的特性与养老资金追求长期稳健、抗通胀的核心诉求高度契合。至此,不同风险偏好的投资者都能找到适配自身需求的产品,也提升了第三支柱的包容性和吸引力,有助于个人养老金制度从“扩面”走向“提质”。
一位中大型基金公司人士也有类似看法。他观察到,当一笔钱进入个人养老金账户后,很多人的心理预期就会发生变化。这笔钱不再是“随时可以拿来短期操作的钱”,而是天然具有长期属性,“固收+”策略的时间价值在养老场景下能更充分地释放。
华夏基金相关人士也表示,固收+策略在大多数市场环境下都能找到自己的节奏,或许不会在某一年特别耀眼,但也鲜少在某一年让人深感不安,与养老资金注重稳健、追求长期复利的特点非常契合。
“从产品谱系看,‘固收+’产品以债券资产打底、权益资产增强,风险收益特征介于稳健型与进取型之间,恰好填补了养老FOF与指数基金之间的空白。”在南方基金相关人士看来,含权二级债基与偏债混合基金纳入个人养老金名录,是个人养老金制度建设的进一步突破和发展,意义深远。
他进一步表示,这意味着追求稳健收益的养老投资者迎来了更贴合需求的新选择,不仅完善了多层次养老金融产品体系、优化了养老投资的风险收益梯度,还拓宽了中长期资金入市渠道,让百姓的“养老钱”在长期投资中共享经济发展成果。
如需获得授权请联系第一财经版权部:banquan@yicai.com