分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |



{{aisd}}
AI生成 免责声明
(作者薛洪为星图金融研究院常务副院长)
2026年二季度,基金季报中最常见的反思之一是“踏空AI”。三个月后,三季报中最常见的反思则换成了“AI仓位太重”。
同一批人,同一个产业,检讨方向却反转了。而这几个月里,AI并未出现足以称为“泡沫破裂”的变化:模型仍在迭代,订单仍在交付,算力缺口依然存在。
变的是价格。科创50从6月末的2208点跌至10月底的1161点,四个月内回撤约47%。
一个看上去并未出问题的产业,为什么会被重新定价一次?流行的解释是“涨多了”“情绪退潮”。这些说法都对,但都没有回答那个更要紧的问题:市场从哪一刻起不再为同一个逻辑付钱。
“产业没错”是真的。但后来的错误,都附着在它上面。
二季度的数据相当扎实。科创50单季上涨75.7%,创下其发布以来最大单季涨幅;创业板指上涨36.4%,同期上证指数仅上涨5.2%。主动偏股基金对电子、通信的配置分别升至43%和17%,合计六成,均创2015年以来新高。
这些数字并非“看错”的痕迹,恰恰是“看对”的痕迹。产业趋势被识别后,资金通过集中交易将这种识别计入价格。
当时宏观环境也难以提供其他选择。消费和投资数据持续走弱,报表中仍能保持增长的行业不多,AI算力是其中基本面最硬的一个。资金并非在几个故事之间挑选,而是在整体平淡中选出了兑现最清晰的那一个。
更麻烦的是,季报中的检讨本身也在推动拥挤交易继续前行:二季度嫌自己买得少的人,三季度继续加仓;三季度亏了钱的人,多数也不敢真正降低总仓位,怕的是反弹时再次踏空。可调整的只有持仓结构:砍掉边缘标的,把资金挪到最有把握的几只上。总量未减,集中度反而上升。检讨最终总是落在“该换成哪几只股票”,而非“该不该有这么多仓位”。名单换得再勤,风险敞口没有减少,拥挤也就找不到出口。
拥挤走到这一步,产业层面的“正确”已经被定价完毕。产业逻辑越硬,这一天来得越早:相信的人越多,还能加进来的钱就越少。到这一步,定价要回答的问题已悄然改变:不再是“对不对”,而是“还能不能更对”。
A股的交易结构压缩了这一过程。做空工具受限,看对的人只能通过买入来表达,看错的人也无法反向对冲;T+1和涨跌停又使当天追入的资金难以及时反向操作。叠加年度排名压力,谁都不敢在主线上缺席。共识被这套结构放大,资金挤向同一方向,一轮上涨在很短的窗口内便走完。
买盘耗尽后,价格若要继续上行,就只能依靠线性外推。外推本身并非问题,资本市场从来都是用当下景气推测未来景气,这正是其定价方式。分水岭在于:外推出去的那条线要靠什么兑现。
2025年至2026年上半年,兑现看起来无须担忧。市场为AI算力给出的公式是“资本开支上修—上游订单上行—股价上行”。在这条链条中,资本开支位于分子端:它意味着需求、订单和产能不足。
2026年年中之后,同一项资本开支被记到了分母端。它需要依靠自由现金流和外部融资支撑;支撑越久,回报周期越长,占用资金的成本越高。这一转换在报表上清晰可见:资本开支先转为在建工程,再转为固定资产,最后逐年摊销为折旧。同一笔钱在前期体现为需求,在后期则体现为摊销和利息。市场不会等到折旧全部计提才作出反应;只要看到资本开支增速仍在上行、经营性现金流未同步上行,就会先缩短折现年限。
同一个资本开支数字,在扩张早期是订单,在扩张后期是负债。
另一种解释听起来更专业:下跌源于美债利率上行。10月,美债长端收益率一度突破5.3%,30年期突破5.7%,均处于二十多年来的高位,长久期资产的贴现率进一步上行。但A股的下跌在此之前已经开始。这一轮的问题不在利率,利率上行只是让本已脆弱的位置更难维持。
产业层面并没有反转,是市场换了一张表:从利润表转向现金流量表,从增速转向久期。
换表并非一瞬间完成,而是有顺序的。首先杀估值:贴现率一变,最远现金流的折现值下降最多;其次杀盈利预期:资本开支一旦减速,上游订单不再有增量;最后才轮到产业逻辑本身。这就是“定价错了”的含义:公司还是那家公司,价格却被重估了一遍。
因此,“产业逻辑错了”这一判断往往最后才到来。顶部不在大众看错时形成,而在大众看对、并将这个“对”定价到极致时形成。看错时,价格中仍有分歧,分歧就是缓冲;看对且一边倒时,缓冲消失,任何一点低于预期的信号都足以触发重估。
三季度的财报和股价是这次重估最直接的证据:财报仍在向上,股价已经向下。差别不在公司,而在于两者使用的不是同一张表。
最典型的是寒武纪。前三季度营业收入95.26亿元,同比增长106.76%;归母净利润37.15亿元,同比增长131.49%,单季仍在创新高。三季度其股价下跌36.8%,中际旭创、新易盛也都下跌超过35%。
市场并非不认这份业绩,只是这份业绩记在利润表上。寒武纪的利润是过去四个季度下游资本开支的收据,而市场交易的是未来四个季度。当资本开支增速开始受到质疑,收据再漂亮,也只是过去的账。
行业层面看得更清楚:二季度涨幅居前的电子和通信,三季度成为跌幅榜前两名;二季度下跌的石油石化、煤炭、银行,三季度全部转涨。
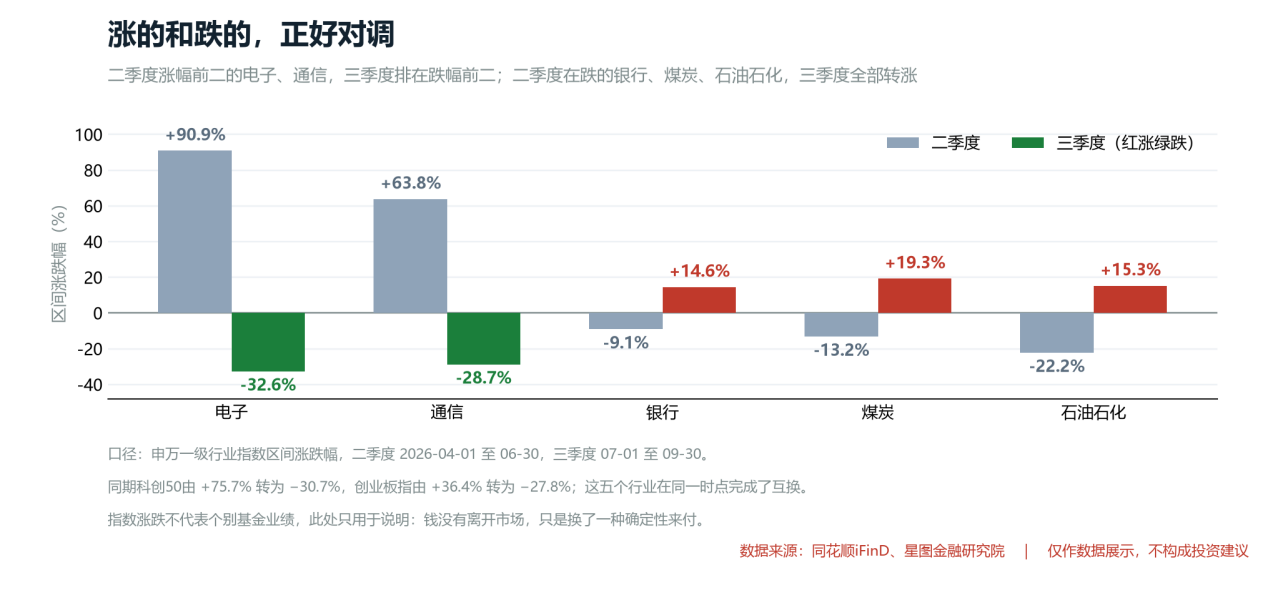
这并非“AI不行了”,而是资金在同一时间重新选择为哪种确定性付钱。一边是仍在扩张、回报需等待较久的成长;一边是增速不快、现金流可立即获取的红利。贴现率上行后,红利资产受到的压制更小,相对价格也就更高。
价格之外,对持有这些仓位的人来说,还有一层错配,许多人正栽在上面。
产业趋势的兑现以五年、十年计,组合考核却以一年、一个季度计。产业判断可以是对的,同时在这段时间里完全不起作用。问题不在判断本身,而在于判断的时间尺度与账户的时间尺度不一致。
回撤之后,产业判断不必重做,需要重新回答的是两个更具体的问题。
第一个问题是:这条逻辑靠谁付钱。AI算力的最终买单人是云厂商:国内主要是阿里、腾讯、字节,海外主要是亚马逊、微软、谷歌,其资本开支取决于自身现金流和融资成本。付钱方一旦收紧,上游的高增长就是借来的。与其盯上游订单,不如盯下游资本开支能否持续。
第二个问题是:这个“对”已经被定价到哪一步。可看三个位置:估值分位、机构持仓、成交占比。6月末,电子和通信的估值分位均在九成以上,主动基金的电子持仓分位达到100%,TMT成交额占全市场44%。三者同时贴近历史极值,后续空间只能靠“更超预期”打开,而“更超预期”恰恰最不可持续。
这两个问题都有数据可查,但有一个信号更直接:龙头业绩超预期,股价却下跌。它意味着市场不再为“增速”付钱,而开始为“可见性”付钱。2026年三季度,这一信号在算力链上几乎同时出现;这不是一家公司的意外,而是一整条链的定价基准被更换。
回到开头那个问题:同一批股票,二季度上涨75.7%,四个月后回撤约47%,产业本身却未改变。真正改变的不是产业,而是市场愿意为它付的钱,以及付钱时所看的那张表。
把这一轮拆开看,至少要分成三本账:产业账、定价账、账户账。产业判断回答的是“会不会发生”,定价判断回答的是“已经付了多少钱、还有谁愿意继续付”。账户账则回答一个更现实的问题:以我的考核周期,能不能等到兑现。三本账混在一起,才会把“看对产业”误当成“买对价格”。产业可以很对,定价可以同时很错。
也正因如此,下一轮叙事到来时,无论是人形机器人还是其他主题,都不应再从“产业对不对”直接跳到“要不要重仓”。更稳妥的顺序是:先看谁最终为这条逻辑付钱,再看这个“对”已经被定价到哪一步,最后看自己的账户时间尺度能否等到兑现。
这一轮最贵的教训,不只是追高,更是把产业判断误当成了定价判断。看对产业的人很多;能在产业仍然正确时,说清楚这份“对”已被定价到何种程度的人,很少。下一轮,不妨在钱还没有付出去时就先问一遍:谁最终付钱、这个“对”已被定价到哪一步、我的账户能否等到兑现。答对这一问,产业判断才有落脚之处。
第一财经一财号独家首发,本文仅代表作者观点,不构成投资建议。
如需获得授权请联系第一财经版权部:banquan@yicai.com
文章作者

五家科技巨头财报出炉,三家自由现金流为负
AI投资进入回报检验期,下一轮竞争比拼什么?
英特尔盘后大跌23%,第四季度业绩指引低于预期
第四季度英特尔业绩指引低于预期,公司股价在盘后交易中一度下跌超过 20%。
晚间公告|10月28日这些公告有看头
以下是第一财经对一些重要公告的汇总,供投资者参考。
纳指重挫近700点!Meta跌近7%,SpaceX暴泻超9%,芯片股遭抛售,金价逼近4000美元
纳指创6月以来最大单日跌幅。
巴菲特买入价被打穿后 谷歌到底便宜了吗|硅谷观察
市场先把巴菲特的买入价打穿,又在几周内把谷歌的股价拉回去。价格展现了市场情绪,答案却没有出现:Alphabet究竟便宜,还是只把一张越来越昂贵的AI账单推给了未来?