分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |



{{aisd}}
AI生成 免责声明
(本文作者芦哲为方正证券首席经济学家)
一个反常识的观点是,近年中国消费偏弱可能并非居民“更谨慎”所致,无论微观口径还是宏观口径,居民消费倾向均未明显恶化。宏观消费倾向2024年64.8%,与个反常识的视角:国内消费偏弱,未必是老百姓花钱更保守。不管宏观还是微观数据,居民消费倾向并没有出现明显走弱。宏观口径2024年消费倾向64.8%,和2019年持平;微观口2025年为68%,虽然低于2019年,但仍高2005-2019年趋势外推的65.6%。真正决定消费增速的,是收入增速,而非消费意愿。简单来说:消费增速≈经济增速+k,K由居民收入占比变化、消费倾向变化共同构成。2010年之后多数年份k≥0,所以消费增速往往跑赢经济增速。今年社零数据偏弱,主要来自三重扰动:PPI上行压制 k、以旧换新政策提前透支部分需求、社零本身统计口径低估服务消费。展望后续,随着明年“服务 CPI-PPI”见底回升、下半年耐用品透支效应逐步消退,叠加消费复苏通常早于地产,明年消费表现会明显好于今年。
一、消费是否更谨慎?
(1)横向比较看,中国消费率偏低主要由于消费倾向偏低,而非居民收入比重偏低。2024年中国居民消费率40%,低于38国平均53.7%达13.7个点;按“居民消费率=消费倾向×居民收入比重”拆解,我国消费倾向64.8%、较38国平均90.6%低近26个点,而居民可支配收入占GDP比重61.7%略高于38国平均59.3%。这表明我国消费率偏低主因在消费倾向,该差距亦是增长模式与文化长期沉淀的结果。
(2)拉长时间看,两类口径的消费倾向都没有明显恶化。宏观消费倾向2024年64.8%,和2019年持平;微观消费倾向2025年68%,虽不及2019年,但高于2005–2019年的趋势线65.6%,说明居民消费意愿其实处在趋势之上,并没有持续走弱。
二、为何消费倾向没有下降?
从国内2010–2019年的历史数据可以看到:消费增速放缓的同时,消费倾向反而可以抬升。支撑消费倾向的,是老龄化、收入差距收敛、社保体系完善这类慢变量。2010 至2019年,社零增速从18回落至8%,宏观消费倾向却从60.9%抬到64.8%。背后的驱动包括抚养比随老龄化抬升,同时基尼系数从0.491回落至0.462,养老金覆盖率从55.9%提升至68.9%,收入差距缩小、公共保障持续完善。2019年之后,这些结构性改善节奏放缓,但趋势没有反转,消费倾向不再继续上行,但也没有回落。
三、消费不等式:“消费增速≥经济增速”大多成立
(1)消费不等式的推导。由消费=可支配收入×消费倾向,可以推出:消费增速≈经济增速+k,其中k=居民收入比重变化+消费倾向变化≈居民消费率变动。2010年后改革推高居民收入比重与消费倾向,k≥0在多数年份成立,对应:“消费增速≥经济增速”大多成立。要注意的是,这里指的是整体居民消费,而非社零,社零不含餐饮外的服务消费。
(2)“服务CPI-PPI”可以跟踪k的变化。当PPI相对于服务价格上行时,居民消费率趋于下降,即消费增速≤经济增速;当PPI相对于服务价格下行时,居民消费率趋于回升,消费增速≥经济增速。
(3)为何今年消费增速偏低?今年社零增速明显偏低并不否定消费不等式,而是k短期转负、“以旧换新”透支需求与社零统计缺陷三重因素所致。今年上半年名义经济增速5.4%左右,同期社零仅增1.3%(前8个月1.1%)。一是PPI回升使“服务CPI-PPI”回落,压低k,消费增速低于经济增速。二是“以旧换新”带来的基数效应和透支效应。三是社零对消费的代表性不足,如2019-2025年社零年均增3.5%,GDP中居民消费支出年均增6%;今年1-9月社零增1.1%,含服务的零售总额增2.5%,其中服务零售增4.9%、快于商品3.9个百分点,仅看社零会系统性低估消费。
(4)怎么看未来消费增速?后续消费节奏判断。预计2026年四季度到2027年上半年社零读数逐步修复,2027年下半年动能进一步走强,2027年全年社零和整体居民消费增速都会明显高于2026年。一是“服务CPI-PPI”将从下行周期转入上行周期,价格端的压制缓解;二是从历史规律看,耐用品的透支效应大概率在2027年下半年消退,耐用品这块主要短板回暖,带动整体消费;三是消费复苏一般领先地产,在地产下行周期里,消费拐点往往早于房价拐点,随着地产逐步靠近底部,消费回暖会先行到来。
本文仅代表作者观点,不构成投资建议。
如需获得授权请联系第一财经版权部:banquan@yicai.com
文章作者

将研究出台更多领域务实政策举措、支持发展云计算和国际数据服务等新业态……商务部发布会要点速览
推动更多优质的网络文学、视听节目、动漫游戏等出海,支持发展云计算、国际数据服务等新业态,与世界共享中国数字经济发展成果。
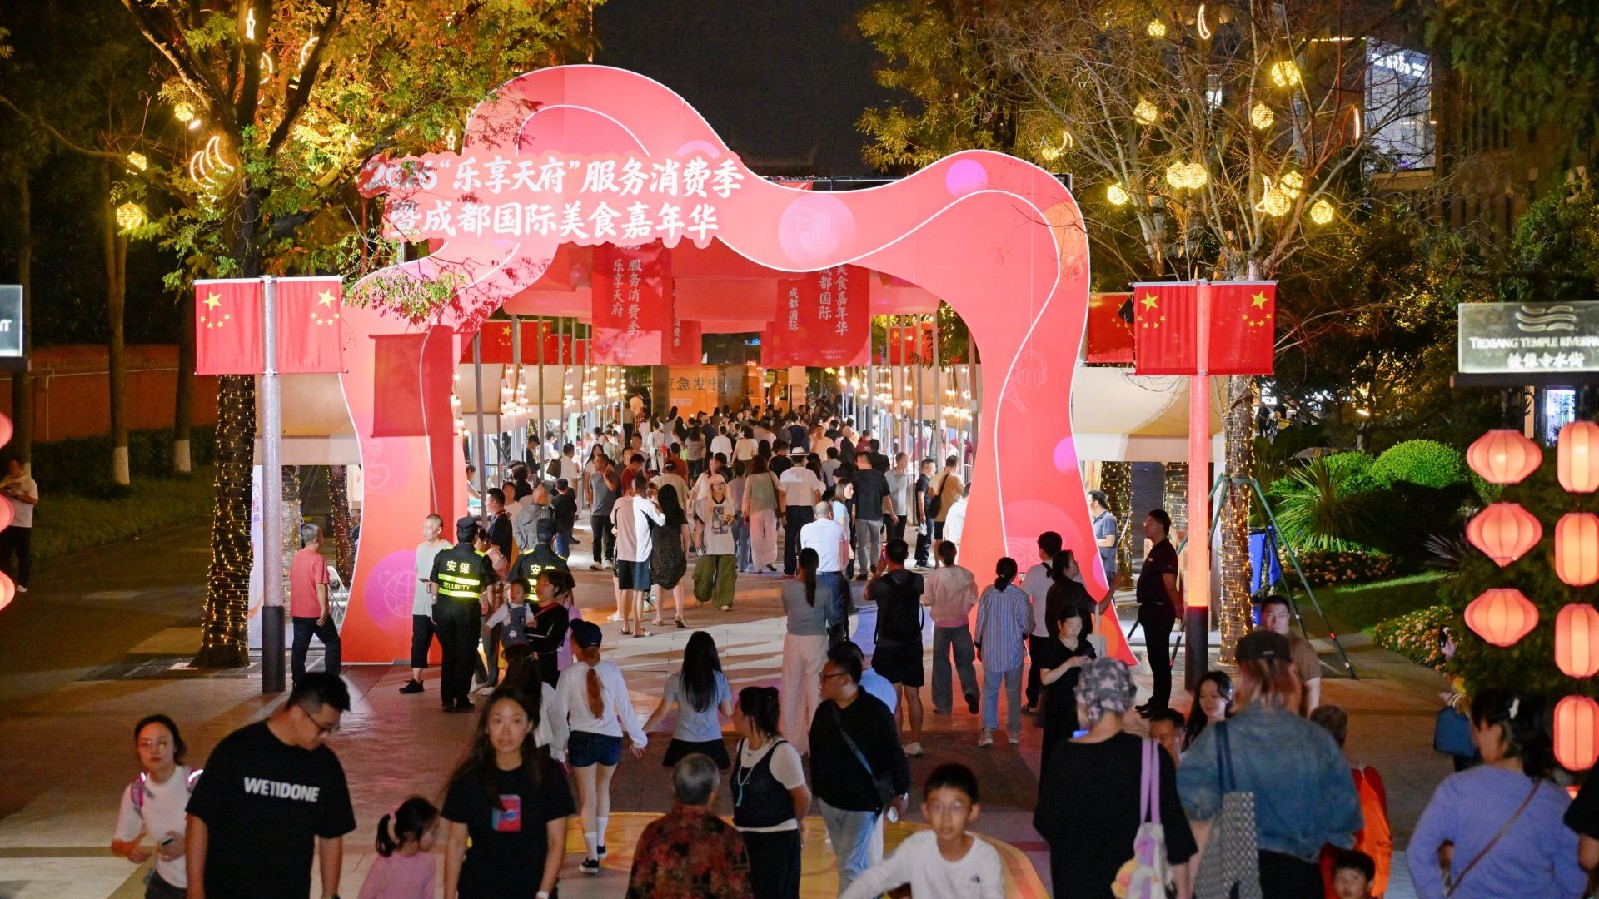
2026年“乐享天府”服务消费季暨成都国际美食嘉年华启动
作为本次服务消费季“重头戏”,乐享天府服务消费大礼包正式上线。
挖掘服务消费新赛道,助力国际消费中心城市建设
长三角各主力城市的消费市场正经历从“数量增长”向“质量提升”的转变,其中服务消费是最大公约数。
从买东西到买体验:国际游客在上海消费什么
把让游客“上头”的偶发性日常体验,转化为可持续、可复制、可规模化的消费增量。
重磅经济数据即将发布,多领域释放积极信号
期待政策能够进一步精准施策,重点关注提振居民消费和民营投资,培育中长期动能。