分享到:
- 微信
- 微博
分享到微信打开微信,点击底部的“发现”, |



{{aisd}}
AI生成 免责声明
“新能源是一条长坡厚雪的赛道,行业当下正处在周期承压、全产业链供需格局紧张的阶段,但长期电气化增长空间清晰。”隆基绿能(601012.SH)董事长钟宝申日前在年终演讲上给出这样的判断。
从长期基本面来看,光伏行业龙头们的共识高度统一。
钟宝申援引IEA与国家能源局数据称,当前全球平均电气化水平仅22%,中国为 29.5%;预计到2050年,全球电气化水平将抬升至42%以上,新增用电需求绝大部分由风光承接,光伏装机规模有望数倍于当前。
通威集团(600438.SH)董事局主席刘汉元同样看好行业长期需求。在本周举行的2026第九届国际光伏与储能产业大会期间,刘汉元对媒体表示,仅国内化石能源替代,就需要风光供给达到现有规模的10倍以上;叠加AI算力、自动化带来的用电增量,中长期装机空间可达当前的10~15倍。
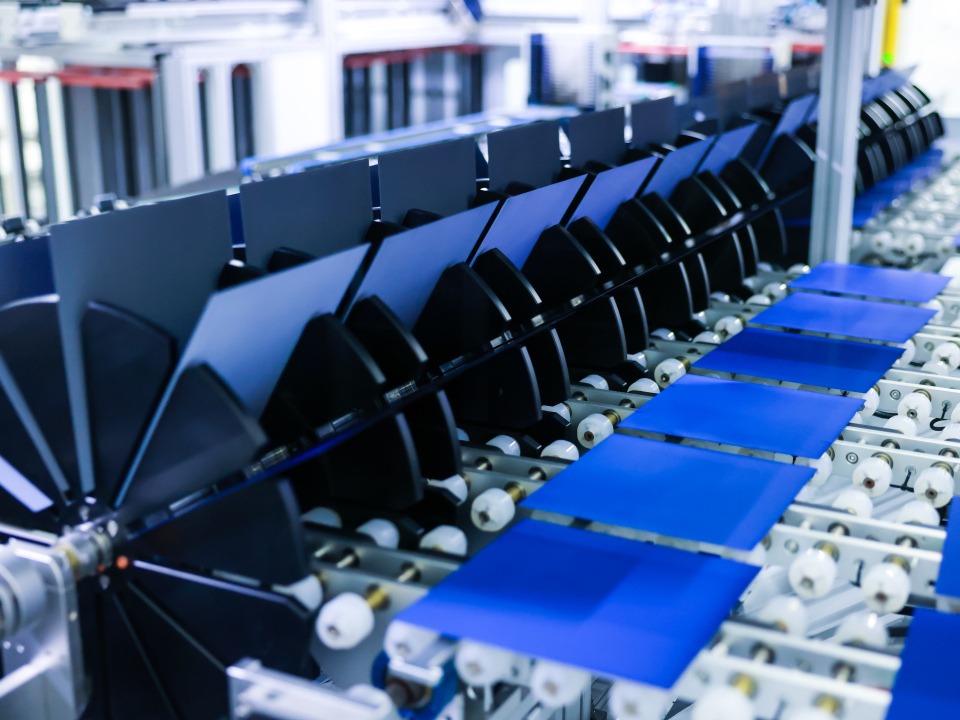
不过,宏大的长期叙事之下,行业正经历一轮残酷的供需调整,三季报的业绩表现直观印证了周期压力。国家能源局数据显示,2026年1月至9月,国内光伏新增装机110.83GW,同比降幅接近54%,高基数叠加需求走弱,行业供需失衡凸显。行业机构调研口径显示,部分环节产能利用率仅在50%左右,主产业链整体处于50%~70%区间,大量产能闲置。
从A股三季报表现来看,光伏板块整体仍处于亏损区间,但分化已经出现。第一财经记者注意到,隆基绿能、晶澳科技、通威股份等一体化龙头亏损环比持续收窄,差异化路线企业率先实现盈利修复,爱旭股份三季度单季扭亏,BC类产品的溢价能力开始兑现。与此同时,消纳约束持续收紧,部分西北区域光伏利用率已跌破90%,现货电价走低,不少电站项目收益承压,行业内卷的矛盾集中爆发。
这种背景下,行业的底层逻辑也在发生转向。钟宝申对记者表示,光伏已经告别单纯的“建设逻辑”,转向“建设+运营”并重。“竞争重心不再比拼装机规模,而是对电力系统资源做整合,寻求系统最优解。”
卡点是消纳,不是产能
而面对供需失衡的困局,光伏行业龙头正分化出截然不同的破局思路。以刘汉元为代表的企业家主张优先开源、打通消纳瓶颈,谨慎看待被动产能出清。
刘汉元认为,本轮过剩本质是“相对过剩”,核心卡点不是产能太多,而是电网消纳能力不足。
“光伏年利用小时仅约1500小时,大量输电变电资产长期空载闲置。”在他看来,“一刀切式”产能出清会造成巨大社会财富浪费,更好的解法是依靠直流耦合搭配长时储能,把间歇式光伏电源改造为可24小时调度的可控电源,盘活存量电站与电网通道。
刘汉元认为,一旦消纳瓶颈打通,行业需求最快半年就能回暖。多晶硅作为产业链供给的“总闸门”,适度理性控产,是修复产业链利润的可行抓手,难点在于监管需要厘清行业协同和反垄断的边界。
阿特斯(688472.SH)技术副总裁许涛的判断与刘汉元一脉相承,他同样将消纳视作光伏增长天花板。许涛预判,2026年是光伏阶段性低谷,国内市场或小幅反弹,完整趋势要等到2027年才能看清。
截至目前,阿特斯的储能营收已经超过光伏。“储能虽然仍是增量赛道,但明年增速会明显放缓,AIDC算力配套将成为储能最重要的变量。”许涛对记者分析,海外市场中,欧美、非洲电网基础薄弱,储能刚需更强、盈利韧性更好,国内储能走向成熟,则有赖电力交易机制持续完善。
用标准门槛替代被动淘汰
东方日升(300118.SZ)副总裁杨伯川则将希望寄托于即将落地的光伏能效强标,主张以标准门槛实现供给侧出清。
值得介绍的是,国内光伏能效强标由工信部联合发改委、市场监管总局共同发布,是覆盖多晶硅、硅片、组件、逆变器全链条的强制性国家标准,将于2027年1月1日正式实施,旨在抬高行业准入底线、引导低效产能出清,倒逼企业升级产品与产线。业内普遍预期,国内约三成低效产能或将无法达标,需要技改或退出市场。
“依托能效门槛、配套抽检与飞行检查,是一套可落地的秩序修复方案。”杨伯川认为,淘汰低效产能之后,价格环境有望企稳,持续投入研发的企业能够获得喘息空间。
在开源与出清两条路线之外,晶澳科技(002459.SZ)首席技术官欧阳子站在中间视角,提出技术迭代、商业模式升级的突围路径。
他对明年行业态势保持谨慎乐观并认为,能效新标落地后,预计行业三分之一至一半的产能需要技改升级。不过,欧阳子并不单纯押注被动出清,而是提出,行业长期价值锚点将从传统“按瓦计费”转向“按度电计费”。
“竞争的终点是持续压低度电成本。”欧阳子对媒体介绍,企业的策略是按场景匹配技术,TOPCon主攻地面电站、BC深耕分布式屋顶,同时推进“光储同源”,打通电芯、BMS、PCS到云端能源管理的全链路,依靠充放电算法,在电价波动的现货市场里最大化客户收益。
在光伏电池技术长线的判断上,钟宝申表示,晶硅已经逼近物理效率天花板,晶硅理论极限29.4%,隆基实验室效率达到28.29%,单纯依靠电池转换效率提效的空间已经有限,钙钛矿距离大规模商业化仍有很长距离。“后续晶硅组件的降本提效重心,将转向组件结构优化。”
短期来看,消纳扩容、能效出清、技术迭代三条路径并非互斥。行业的最终走向仍取决于电网配套落地节奏、标准执行力度以及企业持续降本的能力。
如需获得授权请联系第一财经版权部:banquan@yicai.com
文章作者


比亚迪发布折叠方向盘
比亚迪发布折叠方向盘

光伏磨底硅片上量,TCL 中环新一轮资本运作有何筹谋?
TCL中环管理层称,“AI带来的需求扩张正从逻辑、存储芯片向功率及特色芯片延伸,当前半导体硅片市场的回升是结构性增长。”
韩国:从“花钱买技术”到“反向输出”,中企全球化20年的角色互换 | 跨越山海
对中企而言,韩国早已不只是一个产品出口市场,更成为一块兼具地缘缓冲价值、用来打磨高端跨国运营能力的“多维试验场”。

光伏六巨头前三季度亏损250亿元
业内企业认为,不符合能耗标准、不符合等级要求的产能和产品将在年底逐步退出。
当AI进入航运争议解决,效率红利与程序公信力如何平衡
技术正在重塑航运业的运行方式与风险格局。